JAV skola kaip po pasaulinio karo: kodėl tai svarbu auksui

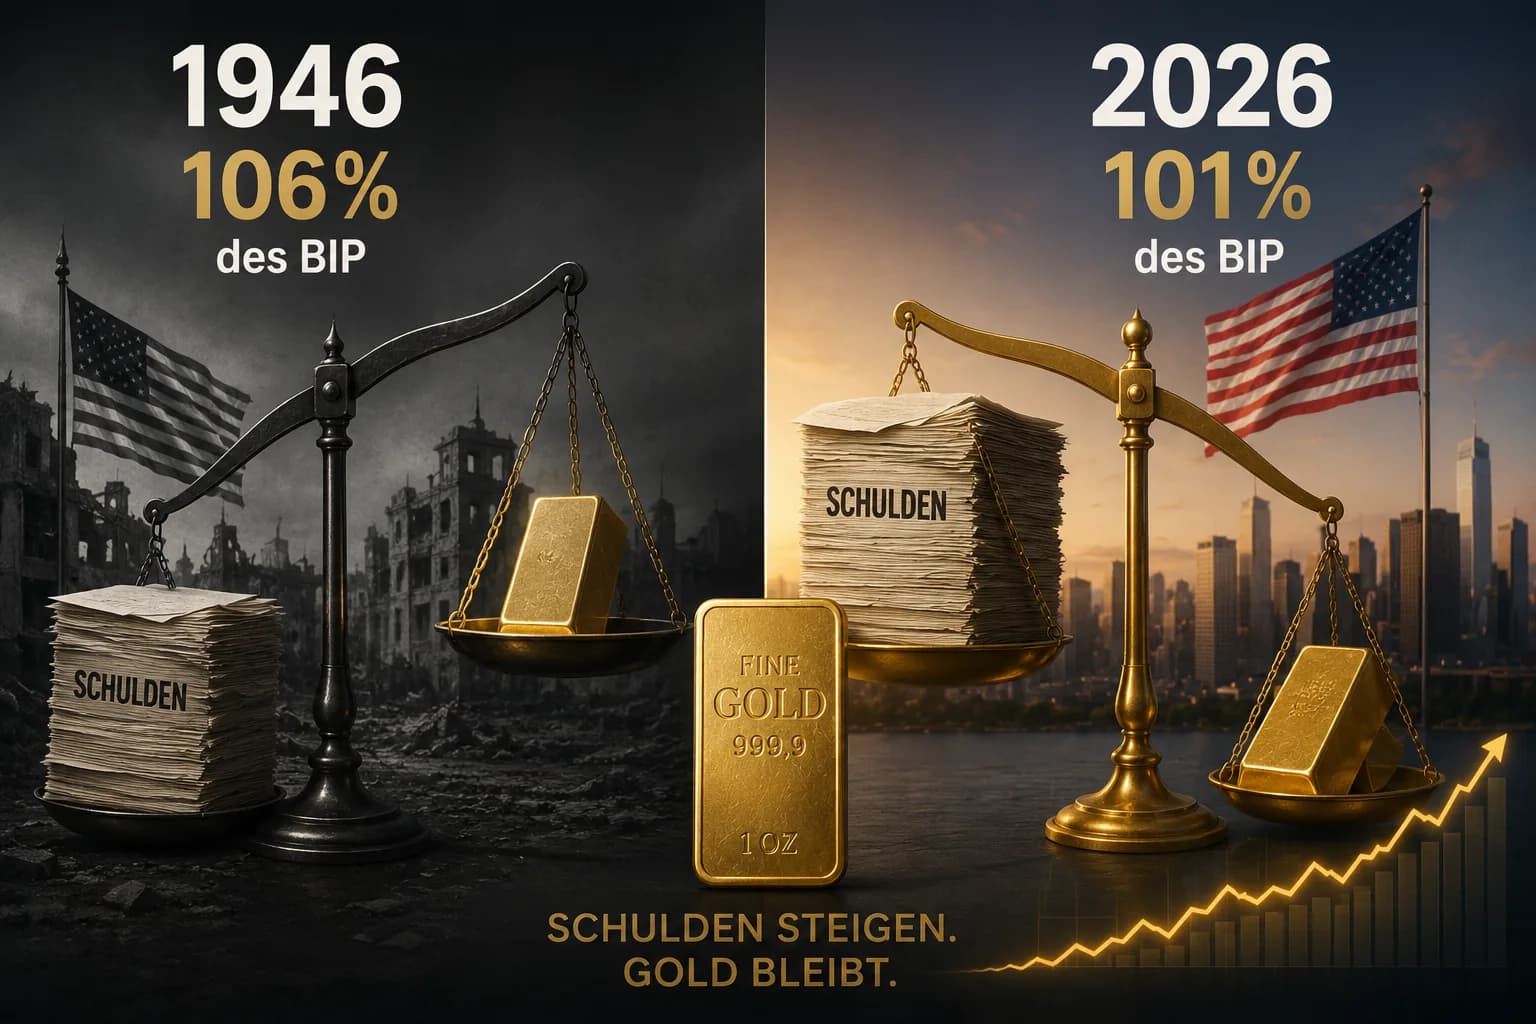
JAV skola artėja prie pasaulinio karo rekordo – tačiau šį kartą viskas kitaip
101 % JAV bendrojo vidaus produkto.
Tokia, pagal dabartines Kongreso biudžeto biuro (Congressional Budget Office) prognozes, 2026 m. bus visuomenės turima JAV federalinė skola.
Istorinis rekordas?
106 % – 1946 metais.
Iškart po Antrojo pasaulinio karo.
Taigi Amerikos valstybės skola vėl pasiekė tokį lygį, koks paskutinį kartą buvo užfiksuotas po pasaulinio karo.
Tačiau šis palyginimas iš pradžių gali klaidinti.
Pirmoji klaida: JAV po Antrojo pasaulinio karo buvo tiek pat skolingos, kiek ir šiandien
Vertinant pagal ekonomikos pajėgumą, mastas iš tiesų sutampa.
Tačiau ekonominė situacija vargu ar galėtų būti labiau skirtinga.
1946 m. JAV ką tik buvo užbaigusios didžiausią karinį konfliktą savo istorijoje.
Išskirtinis įsiskolinimas buvo išskirtinės mobilizacijos rezultatas.
Po to įvyko kažkas lemiamo:
Skolos santykis pradėjo mažėti.
Ekonomikos augimas, infliacija ir tam tikrais laikotarpiais buvęs biudžeto perteklius arba mažesni deficitai per dešimtmečius gerokai sumažino skolos naštą, lyginant su ekonomikos pajėgumu.
2026 m. pradinė situacija yra kitokia.
JAV nėra pasaulinio karo pabaigoje.
Nepaisant to, Kongreso biudžeto biuras šiems finansiniams metams prognozuoja maždaug 1,9 trilijono dolerių arba 5,8 % BVP deficitą.
Tikroji problema prasideda tik po 2026 m.
Dar labiau stebina tolesnės prognozės.
CBO nesitiki, kad skolos santykis, pasiekęs šį aukštą lygį, vėl mažės.
Yra priešingai.
| Metai | Visuomenės turima JAV skola % nuo BVP |
|---|---|
| 1946 | 106 % |
| 2026 | apie 101 % |
| 2030 | apie 108 % |
| 2036 | apie 120 % |
| 2056 | apie 175 % |
Pagal galiojančius teisės aktus, skolos santykis apie 2030 m. viršytų 1946 m. rekordą.
2036 m. jis siektų apie 120 %.
O ilgalaikėje CBO prognozėje 2056 m. šis rodiklis pasieks apie 175 % BVP.
Tai yra esminis skirtumas nuo pokario laikotarpio.
Tuomet skolos pikas JAV jau buvo praeityje. Šiandien jis dar gali būti ateityje.
Tuo pačiu metu buvo viršyta 40 trilijonų dolerių riba
Santykinis įsiskolinimas yra tik viena istorijos pusė.
2026 m. rugpjūčio 18 d. bendra JAV federalinė skola pirmą kartą viršijo 40 trilijonų dolerių.
Iš jų apie 32,3 trilijono dolerių sudarė rinkoje esantys iždo vertybiniai popieriai (Treasury papers), o apie 7,8 trilijono dolerių – reikalavimai valstybinės sistemos viduje.
Tačiau vien tik absoliutus skaičius mažai ką pasako apie skolos tvarumą.
Svarbiau yra ekonomikos pajėgumas, pajamos ir finansavimo išlaidos.
Ir būtent čia tendencijos tampa įdomios.
Antroji klaida: 40 trilijonų dolerių reiškia tiesioginį valstybės bankrotą
Ne.
Jungtinės Valstijos skolinasi savo valiuta.
Doleris išlieka svarbiausia tarptautine rezervine valiuta.
JAV valstybės obligacijų rinka tebėra viena didžiausių ir likvidžiausių kapitalo rinkų pasaulyje.
Todėl tiesioginė problema nėra tokia:
Ar Amerika rytoj galės grąžinti savo 40 trilijonų dolerių?
Svarbesnis klausimas yra šis:
Kiek kainuoja nuolatinis šio skolos kalno finansavimas?
Palūkanų normos keičia skaičiavimus
Daug metų JAV galėjo finansuoti augančią skolą istoriškai žemomis palūkanų normomis.
Ši aplinka pasikeitė.
2026 m. rugpjūtį ilgalaikis JAV valstybės obligacijų pajamingumas pakilo iki lygio, kuris nebuvo matytas beveik du dešimtmečius.
30 metų trukmės iždo obligacijų pajamingumas laikinai viršijo 5 %.
Iš pradžių tai skamba abstrakčiai.
Tačiau valstybei, turinčiai daugiau nei 40 trilijonų dolerių skolos naštą, skirtumas tarp žemų ir aukštų refinansavimo palūkanų normų yra milžiniškas.
CBO tikisi, kad grynosios palūkanų išlaidos padidės nuo maždaug 3,3 % BVP 2026 m. iki 4,6 % 2036 m.
Taigi praeitis reikalauja vis didesnės būsimų valstybės pajamų dalies.
Ir čia auksas tampa įdomus
Ne todėl, kad auganti valstybės skola automatiškai reikštų kylančias aukso kainas.
Ši paprasta lygtis neveikia.
Auksas vienu metu reaguoja į realiąsias palūkanų normas, dolerio kursą, infliacijos lūkesčius, geopolitinę riziką ir Federalinio rezervo banko pinigų politiką.
Aukštas obligacijų pajamingumas gali netgi daryti spaudimą auksui.
Todėl ryšys tarp valstybės skolos ir aukso yra gilesnis.
JAV valstybės obligacija savininkui yra turtas.
Jungtinėms Valstijoms ta pati obligacija yra skola.
Banko indėlis klientui yra turtas.
Bankui tai yra įsipareigojimas.
Fizinis auksas veikia kitaip.
Jis nėra niekieno įsipareigojimas.
Būtent todėl centriniai bankai ir toliau perka auksą
Atrodo, kad ši savybė vėl tampa svarbi tarptautinėje rezervų sistemoje.
Vien per antrąjį 2026 m. ketvirtį centriniai bankai nupirko grynojo 289 tonas aukso.
Priežastis nėra vien tik Amerikos valstybės skola.
Diversifikacija, geopolitinė rizika, sankcijos ir sandorio šalies rizikos mažinimas taip pat vaidina svarbų vaidmenį.
Todėl būtų klaidinga iš augančios JAV skolos daryti išvadą apie neišvengiamą bėgimą nuo dolerio.
Doleris išlieka dominuojantis.
Tačiau centriniai bankai diversifikuoja savo rezervus.
O auksas yra vienas iš šios tendencijos laimėtojų.
1946 ir 2026 metai: esminis skirtumas
Galbūt todėl ne šių dvejų metų panašumas yra įdomiausias.
O jų skirtumas.
1946 m. pasaulinis karas ir masinė valstybės mobilizacija JAV jau buvo praeityje.
Po to skolos santykis dešimtmečius mažėjo.
2026 m. šis rodiklis vėl siekia apie 101 % BVP.
Tačiau CBO neprognozuoja mažėjimo.
Ji prognozuoja:
108 % 2030 metais.
120 % 2036 metais.
175 % 2056 metais.
Žinoma, ilgalaikės prognozės nėra pranašystės. Mokesčių politika, išlaidos, augimas, infliacija ir palūkanų normos gali iš esmės pakeisti šią eigą.
Tačiau būtent todėl tokios prognozės yra vertingos:
Jos parodo, kur veda dabartinis kursas, darant tam tikras prielaidas.
1946 m. didelis įsiskolinimas buvo išskirtinės krizės rezultatas. 2026 m. jis gresia tapti normalia būsena.
Ir galbūt būtent į šį skaičių turėtų atkreipti dėmesį investuojantys į auksą.
Ne į 40 trilijonų.
O į 101 procentą – su augimo tendencija.
Išlikite įžvalgūs
Jūsų Helge Peter Ippensen
Taip pat
Taupymo planas
Susikurkite savo automatinį tauriųjų metalų taupymo planą. Investuokite į fizinį auksą, sidabrą ir platiną su saugiu saugojimu jau nuo 5 €.
Aukso kaina
Aukso kaina realiuoju laiku eurais ir JAV doleriais: už gramą, unciją ir kilogramą, grafikas, dienos maksimumas ir minimumas, kainos pagal prabą.
Saugykla
Saugokite auksą, sidabrą ir platiną The Reserve Singapūre. Patikrinto autentiškumo, apdrausta, 100 % fizinė, audituojama ir už ES bankų sistemos ribų. Beapokesčių muitinės sandėlis.
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.


