ES griežtina trečiųjų šalių bankininkystę nuo 2027 m. – ką tai reiškia auksui Singapūre?

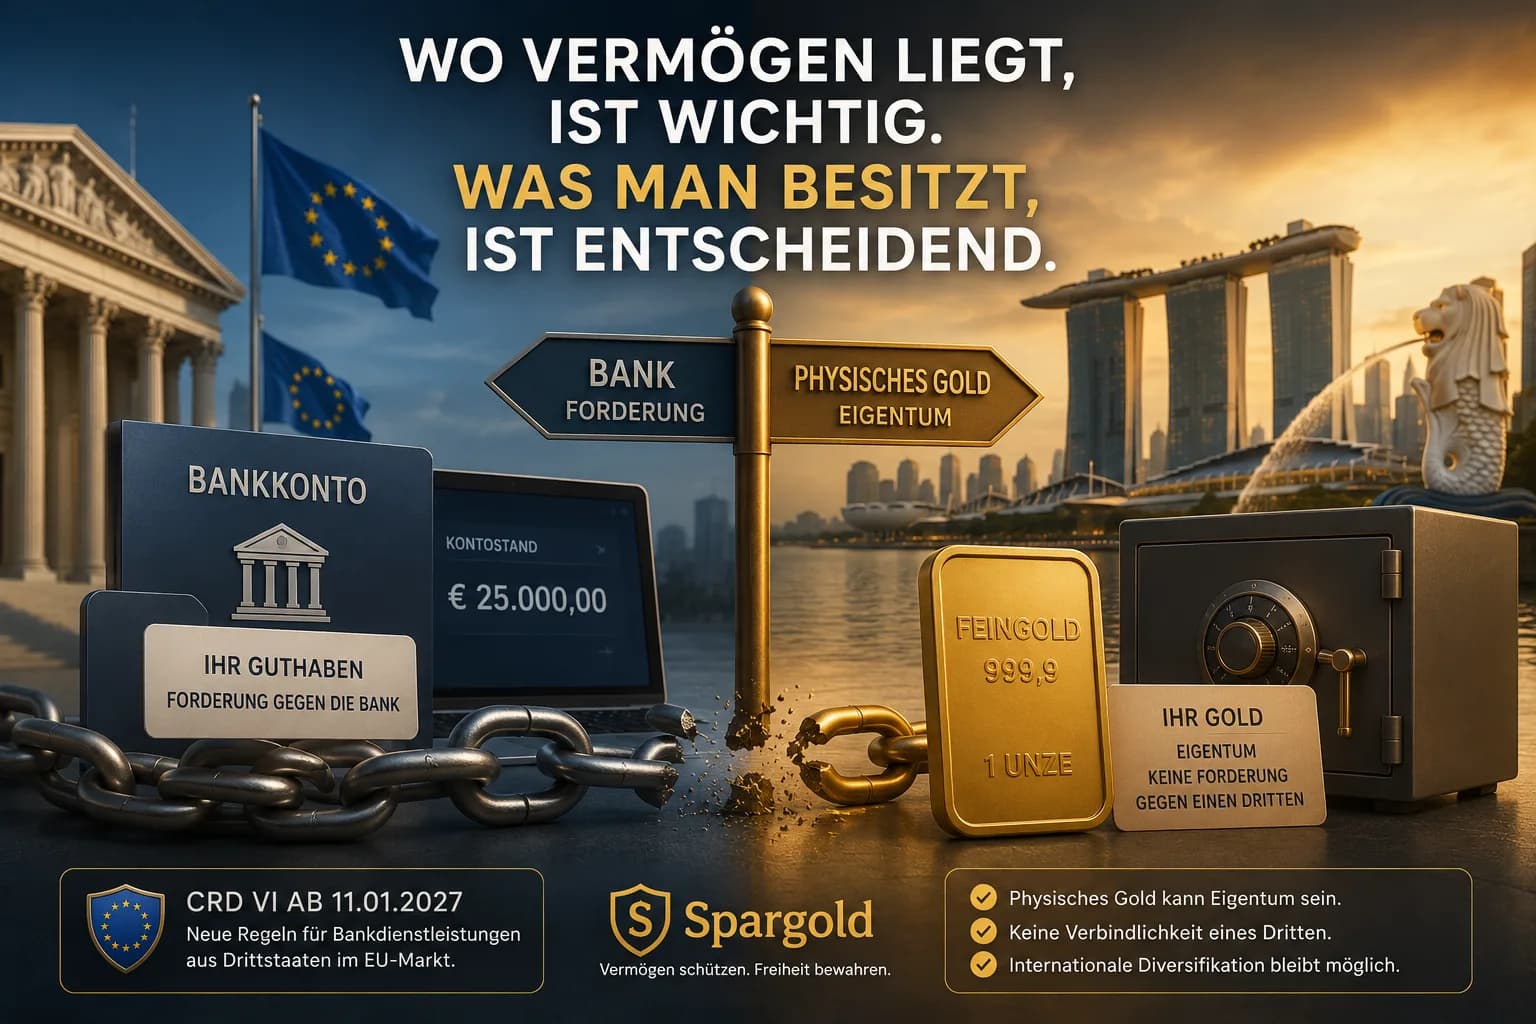
Užsienio sąskaitų pabaiga? Ką iš tikrųjų reiškia naujoji ES taisyklė – ir ko ne
2027 m. sausio 11 d.
Ši data gali tapti svarbi bankams Šveicarijoje, Jungtinėje Karalystėje, JAV ar Singapūre, jei jie aktyviai siūlo tam tikras paslaugas klientams Europos Sąjungoje.
Priežastis – naujoji Europos kapitalo reikalavimų direktyva CRD VI.
Socialiniuose tinkluose tuo tarpu plinta kur kas dramatiškesnė žinutė:
ES piliečiai ateityje praktiškai nebegalės atidaryti sąskaitų už ES ribų.
Ar tai tiesa?
Ne – bent jau ne taip apibendrintai.
Vis dėlto tikrasis reglamentavimas yra įdomus.
Kas iš tikrųjų įvyks nuo 2027 m. sausio mėn.
Pagal CRD VI 21c straipsnį ES suvienodina tam tikrų trečiųjų šalių įmonių patekimą į rinką.
Jei į reglamentavimą patenkanti trečiosios šalies įmonė nori siūlyti tam tikras klasikines bankininkystės paslaugas ES valstybėje narėje, ji iš esmės privalo ten įsteigti licencijuotą filialą.
Iš esmės tai ypač susiję su:
-
indėliais ir kitomis grąžintinomis lėšomis,
-
kreditų teikimu,
-
garantijomis ir įsipareigojimais.
Dėl to, pavyzdžiui, Singapūro ar Šveicarijos bankui bus sunkiau tiesiogiai ir aktyviai siūlyti tam tikras klasikines bankininkystės paslaugas Vokietijoje, neturint čia reikiamos struktūros ir leidimo.
Pirmoji klaidinga nuomonė: „Užsienio sąskaitos bus uždraustos“
Direktyvoje taip nėra parašyta.
Priešingai.
CRD VI numato svarbią išimtį.
Jei klientas kreipiasi į trečiosios šalies įmonę savo iniciatyva, gali būti taikoma vadinamoji reverse-solicitation išimtis.
Direktyvos konstatuojamosiose dalyse taip pat aiškiai nurodoma, kad naudojimasis bankų paslaugomis už Sąjungos ribų neturėtų būti paveiktas.
Tai esminis skirtumas.
Taigi ES savo piliečiams apskritai nedraudžia naudotis bankų paslaugomis už ES ribų.
Ji veikiau reguliuoja, kokiomis sąlygomis trečiųjų šalių įmonės gali siūlyti tam tikras bankininkystės paslaugas ES rinkoje.
Antroji klaidinga nuomonė: visos esamos užsienio sąskaitos turi būti uždarytos
To taip pat negalima kildinti iš direktyvos.
21c straipsnio 5 dalis aiškiai gina esamas sutartis, sudarytas iki 2026 m. liepos 11 d.
Šia nuostata siekiama išsaugoti klientų įgytas teises pagal šias sutartis.
Kaip atskiri bankai elgsis su savo klientais Europoje, yra kitas klausimas.
Mat reguliavimo našta gali lemti tai, kad teikėjas dėl ekonominių priežasčių nebenorės aptarnauti tam tikrų klientų grupių.
Tačiau tai būtų verslo pasekmė dėl reguliavimo – o ne įstatyminis užsienio sąskaitos draudimas.
Kodėl ši taisyklė vis dėlto yra aktuali
Todėl CRD VI nereikėtų nei dramatizuoti, nei nuvertinti.
ES iš tikrųjų keičia tarpvalstybinių finansinių paslaugų teikimo sąlygas.
Tikslas – suderinta reguliavimo sistema ir griežtesnė trečiųjų šalių bankų, veikiančių Europos rinkoje, priežiūra.
EBA tik 2026 m. liepos 7 d. paskelbė galutines gaires dėl trečiųjų šalių filialų licencijavimo.
Teikėjams tai reiškia daugiau reguliavimo reikalavimų.
Klientams tai gali reikšti, kad tam tikri užsienio bankai peržiūrės savo pasiūlymus ES klientams.
Tai realus pokytis.
Bet tai yra kažkas kita nei kapitalo judėjimo kontrolė.
O kuo čia dėtas auksas?
Čia investuotojams tampa įdomu.
Nes banko sąskaita ir fizinis auksas teisiniu bei ekonominiu požiūriu yra du visiškai skirtingi dalykai.
Lėšos banko sąskaitoje yra reikalavimo teisė banko atžvilgiu.
Sąskaitos turėtojas neturi tų konkrečių banknotų, kuriuos įnešė.
Jis turi pretenziją kredito įstaigai.
Fizinis auksas, priešingai, gali būti tiesioginė kliento nuosavybė.
Svarbiausia čia yra konkreti teisinė konstrukcija.
Visiškai priskirto fizinio aukso atveju kalbama ne apie indėlį, o iš esmės apie nuosavybės teisę į turtą.
Trečiųjų šalių bankininkystė nėra tas pats, kas saugojimas trečiosiose šalyse
Būtent šis skirtumas dabartinėse diskusijose pasimeta.
CRD VI reguliuoja bankininkystės paslaugas.
Iš to automatiškai neišplaukia, kad ES pilietis ateityje negalės įsigyti ir saugoti fizinio aukso Šveicarijoje ar Singapūre.
Taip pat 21c straipsnyje nėra jokios bendros prievolės laikyti turtą Europos Sąjungos viduje.
Diskusijose apie tarptautinį turto diversifikavimą tai yra esminis skirtumas.
Tačiau ir auksas užsienyje nėra teisinio vakuumo zona
Ir atvirkščiai, būtų nerimta daryti išvadą, kad fizinis auksas už ES ribų yra iš esmės apsaugotas nuo Europos reguliavimo.
Visada svarbu konkreti sutarties forma, teikėjas, mokėjimo būdai, pinigų plovimo prevencijos taisyklės, mokestinės prievolės ir klausimas, kokios paslaugos iš tikrųjų yra teikiamos.
Tarptautinis diversifikavimas todėl nereiškia reguliavimo nebuvimo.
Pirmiausia tai reiškia tik viena:
Ne visas turtas yra toje pačioje teisinėje, valiutos ir finansų sistemoje.
Ką iš tikrųjų rodo CRD VI
Todėl įdomi istorija nėra ši:
„ES draudžia užsienio sąskaitas.“
Tai būtų per daug drastiška.
Įdomesnė yra tikroji raida.
Europa nustato aiškesnę reguliavimo ribą tam tikroms finansinėms paslaugoms iš trečiųjų šalių.
Trečiųjų šalių bankai turi nuspręsti, ar ir kaip jie ateityje norės veikti Europos rinkoje.
Investuotojams dėl to atsiranda svarbus skirtumas:
Kur yra mano turtas?
Ką aš teisiškai valdau?
Ir kam aš turiu tik reikalavimo teisę?
Euras banko sąskaitoje yra reikalavimo teisė banko atžvilgiu.
Valstybės obligacija yra reikalavimo teisė valstybės atžvilgiu.
Visiškai priskirtas fizinis auksas, priešingai, gali būti tiesioginė nuosavybė.
Dėl to vienas dalykas netampa automatiškai geresnis už kitą.
Bet tai daro juos fundamentaliai skirtingus.
Todėl esminis klausimas yra ne tik tai, kur yra turtas – bet ir kokia teisine forma jis valdomas.
Išlikite įžvalgūs
Jūsų Helge Peter Ippensen
Taip pat
Taupymo planas
Susikurkite savo automatinį tauriųjų metalų taupymo planą. Investuokite į fizinį auksą, sidabrą ir platiną su saugiu saugojimu jau nuo 5 €.
Aukso kaina
Aukso kaina realiuoju laiku eurais ir JAV doleriais: už gramą, unciją ir kilogramą, grafikas, dienos maksimumas ir minimumas, kainos pagal prabą.
Saugykla
Saugokite auksą, sidabrą ir platiną The Reserve Singapūre. Patikrinto autentiškumo, apdrausta, 100 % fizinė, audituojama ir už ES bankų sistemos ribų. Beapokesčių muitinės sandėlis.
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.


