
Pasiruošę išbandyti „Spargold“?
Investuokite į fizinius tauriuosius metalus paprastai.
Investuokite į fizinius tauriuosius metalus paprastai.
„Auksas žemumose.“
Antraštė yra teisinga.
Tačiau tuo pat metu ji gali sudaryti visiškai klaidingą įspūdį.
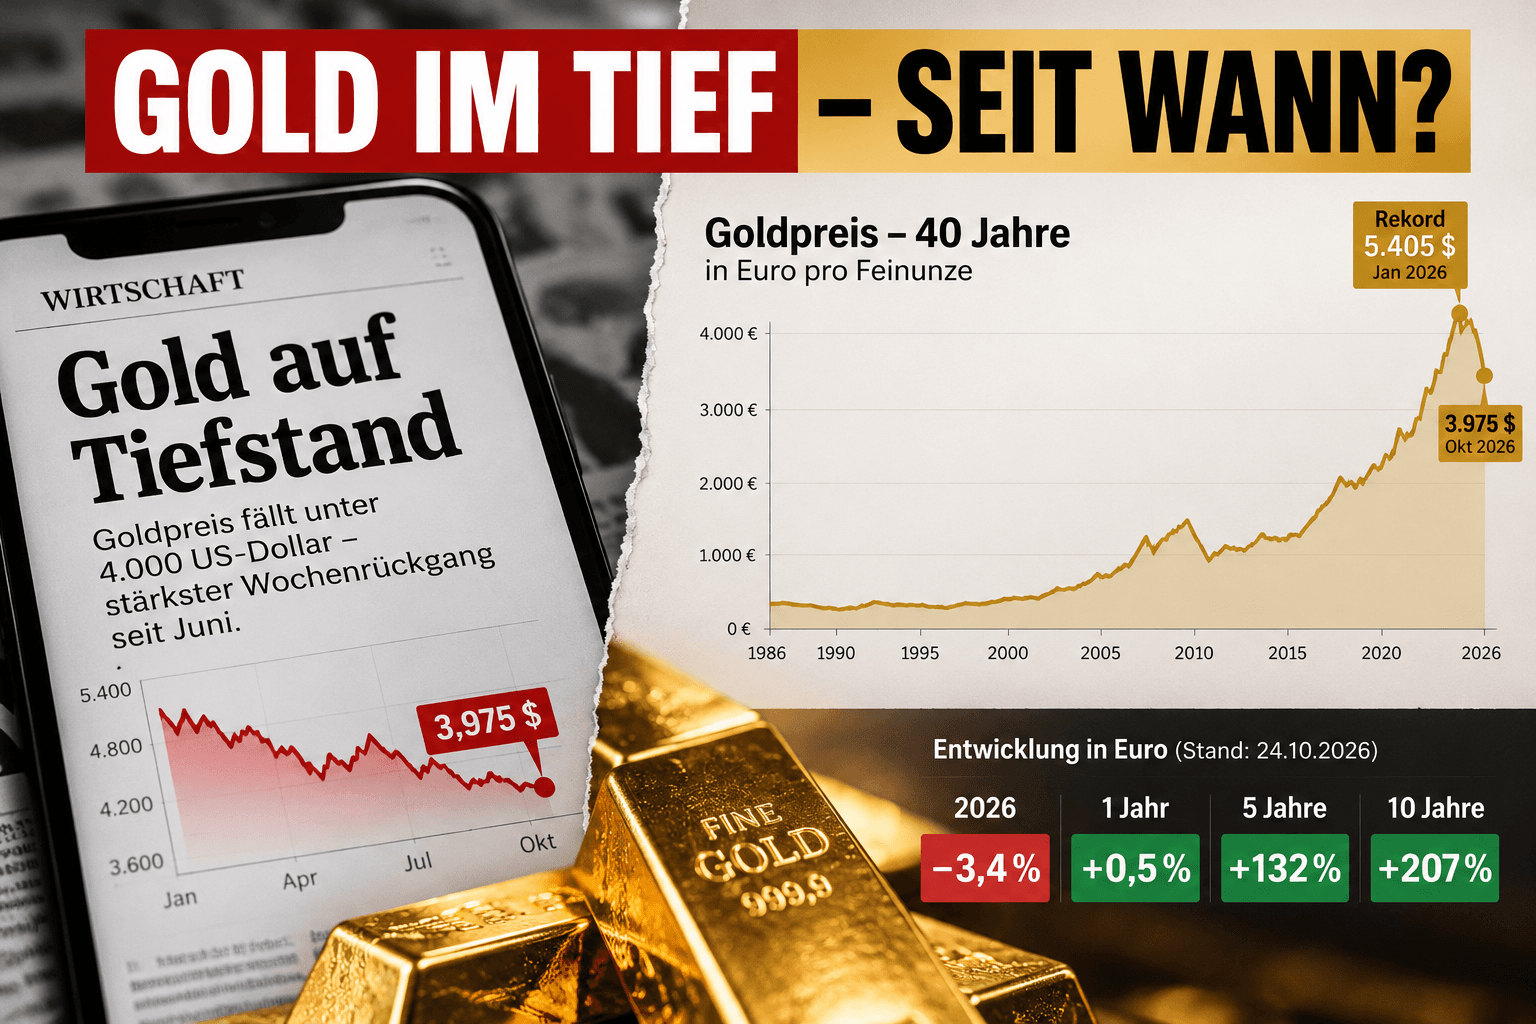
Spalio 23 d. aukso kaina laikinai nukrito iki maždaug 3 975 dolerių už Trojos unciją.
Trijų mėnesių žemumos.
Žemiau 4 000 dolerių.
Apie keturių procentų nuosmukis per vieną savaitę.
Žvelgiant tik į šiuos skaičius, matomas:
Tada atidarykime tą patį dešimties metų grafiką.
Ir staiga pamatome kažką visiškai kito.
Eurais aukso kaina šiuo metu yra maždaug:
Penkeri metai:
+132 procentai.
Dvylika mėnesių:
praktiškai nepakito.
Kuri iš šių istorijų yra teisinga?
Ir būtent čia slypi problema.
„Auksas žemumose“ skamba kaip absoliutus teiginys.
Tačiau jis niekada toks nėra.
Kursas vienu metu gali būti:
dienos aukštuma,
trijų mėnesių žemuma,
metų vidurkis,
dešimties metų aukštuma.
O 40 metų grafike – vis dar labai aukštai.
Todėl prie kiekvieno teiginio apie aukščiausią ar žemiausią lygį automatiškai turėtų būti pridedama antra informacija:
Be šios informacijos kainos nurodymas greitai tampa pasakojimu.
Nepaisant kritikos antraštėms, to nereikėtų nutylėti.
Sausio 29 d., remiantis World Gold Council duomenimis, auksas pasiekė rekordinį lygį:
Rugsėjo pabaigoje kaina siekė:
4 176 dolerius.
Spalio 23 d. auksas laikinai nukrito žemiau:
4 000 dolerių.
Skaičiuojant nuo rekordinės aukštumos, trūksta maždaug:
Tai yra reikšminga korekcija.
Todėl tie, kurie pirko auksą sausio pabaigoje, mažai gali guostis tuo, kad prieš 40 metų aukso kaina buvo gerokai mažesnė.
Jų asmeninis investavimo horizontas galbūt prasidėjo:
Ir būtent todėl laiko horizontas nėra akademinis klausimas.
Jis lemia tai, kaip investuotojai iš tikrųjų išgyvena kainos pokyčius.
Pažvelkime į tą pačią investiciją eurais.
GOLD.DE šiuo metu rodo maždaug tokią raidą:
10 metų:
+206,8 procento
5 metai:
+131,7 procento
1 metai:
+0,5 procento
2026 m.:
−3,4 procento.
Keturi laikotarpiai.
Keturios visiškai skirtingos istorijos.
Tas pats metalas.
Ta pati šiandienos kaina.
Jis parodo, kaip stipriai antraštes veikia pasirinktas pradžios taškas.
Tas, kuris istoriją pradeda 2026 m. sausį, mato žlugimą.
Kas pradeda 2021 m., mato masinį augimą.
Kas pradeda 2016 m., mato daugiau nei trigubą padidėjimą.
Kas žiūri tik į pastaruosius tris mėnesius, mato žemumas.
O kas pradeda vakar, beveik kiekvieną judesį gali paversti antrašte.
Taip yra ne tik su auksu.
Tą patį principą galima puikiai pademonstruoti su Bitcoin.
60 000 dolerių investuotojui gali būti:
katastrofa,
fantastiškas pelnas
arba:
visiškai neįdomus tarpinis rezultatas.
Svarbiausia, ar lyginama su:
20 000,
40 000,
100 000
ar bet kokiu kitu kursu.
Skaičius be atskaitos taško turi stebėtinai mažai prasmės.
Net ir 40 metų grafikas gali atrodyti manipuliatyvus.
Nebūtinai tyčia.
Tačiau vizualiai.
Kai turto vertė pakyla nuo kelių šimtų eurų iki kelių tūkstančių eurų, pastarieji svyravimai dešiniajame krašte atrodo beveik nereikšmingi.
20 ar 25 procentų nuosmukis staiga atrodo kaip nedidelis dantukas.
Tačiau investuotojui, kuris į rinką įžengė prieš pat tai, tai nėra mažas dantukas.
Tai antras svarbus punktas.
400 eurų 1986 metais ekonomiškai buvo visiškai kas kita nei 400 eurų šiandien.
Per dešimtmečius pinigai dėl infliacijos praranda perkamąją galią.
Federalinė statistikos tarnyba šią raidą matuoja vartotojų kainų indeksu.
Todėl lyginant turtą per 40 metų, reikėtų klausti ne tik:
Bet ir:
Nominali grąža ir reali grąža nėra tas pats.
Auksas dažnai vadinamas:
vertės išsaugojimo priemone
Tai nereiškia:
kad aukso kaina turi kilti kasmet.
Arba:
kad auksas kasmet turi aplenkti infliaciją.
Per savo istoriją auksas išgyveno ilgus laikotarpius, kai investuotojai turėjo susitaikyti su realiais nuostoliais.
To nereikėtų neigti.
Ilgalaikis klausimas veikiau yra toks:
Tai kitoks klausimas nei:
„Ką auksas darys kitą savaitę?“
Auksas startavo spektakliškai.
Sausį kaina pakilo iki rekordinio lygio.
Vasarą ji vėl laikinai nukrito žemiau 4 000 dolerių.
Rugpjūtį sekė stiprus kilimas.
Rugsėjis:
−8,5 procento.
Spalis:
vėl jaučiamas spaudimas.
Aukso kaina 2026 m. buvo visokia, tik ne stabili.
Todėl tie, kurie auksą tapatina su:
auksą supranta klaidingai.
Rugsėjį gerokai pakilo dešimties metų JAV valstybės obligacijų pajamingumas.
Tuo pat metu sustiprėjo doleris.
Abu šie veiksniai slegia auksą.
Nes auksas nemoka:
Kuo patrauklesnės atrodo palūkanas nešančios investicijos, tuo didesnės tampa aukso pozicijos alternatyviosios sąnaudos.
Prie to prisidėjo spekuliacinių ateities sandorių (Futures) pozicijų mažinimas.
Spalio 23 d. kylančios naftos kainos dar labiau paaštrino situaciją.
Brangesnė nafta gali padidinti infliaciją.
Didesnė infliacija gali sutrukdyti mažinti palūkanų normas arba padidinti naujų palūkanų kėlimų tikimybę.
Didesnės palūkanos trumpuoju laikotarpiu dažnai yra nepalankus veiksnys auksui.
Taigi korekcija turi visiškai suprantamas priežastis.
Tai galbūt įdomesnė istorijos dalis.
Rugsėjį:
Aukso kaina:
−8,5 procento.
Tuo pat metu į pasaulinius fiziškai užtikrintus aukso ETF įplaukė:
arba maždaug:
Tai rodo:
kainos judėjimas ir ilgalaikė arba strateginė paklausa ne visada turi sutapti.
Skirtingi rinkos dalyviai turi skirtingus laiko horizontus.
Trumpalaikis prekiautojas gali parduoti.
Ilgalaikis investuotojas tuo pat metu gali pirkti.
Centrinis bankas savo ruožtu gali siekti visiškai kitokių tikslų.
Kartais kalbame apie tai taip, tarsi rinka turėtų nuomonę.
„Rinka praranda pasitikėjimą.“
„Rinka bėga iš aukso.“
„Rinka perka auksą.“
Tačiau rinką sudaro milijonai sprendimų.
Su skirtingais:
laiko horizontais,
tikslais,
suvaržymais,
rizika
ir lūkesčiais.
Tai taip pat paaiškina, kodėl krintanti kaina automatiškai nereiškia:
O kylanti kaina automatiškai nereiškia:
Tai skamba banaliai.
Tačiau taupymo auksui perspektyvai tai svarbu.
Fizinis aukso luitas nežino:
ar šiandien penktadienis,
ar kitą savaitę posėdžiaus Fed,
ar analitikas sumažins tikslinę kainą,
ar antraštė ką tik pranešė apie „žlugimą“.
Jis yra:
tam tikras kiekis fizinio aukso.
Jo rinkos vertė svyruoja.
Kartais reikšmingai.
Jo fizinis kiekis – ne.
Kas žiūri tik į kainą, mato:
4 000 dolerių.
5 400 dolerių.
3 975 dolerius.
Kas žiūri į turtą, mato:
Abu šie dalykai yra susiję.
Klaida prasideda tik tada, kai žiūrima tik į vieną pusę.
Auksas neturi „tikrosios“ 5 400 dolerių kainos.
Tačiau 4 000 dolerių taip pat nėra įrodymas, kad jo ilgalaikė vertė išnyko.
Viena vertus:
„Auksas žlunga – traukitės.“
Kita vertus:
„Auksas ilgainiui visada kyla – tiesiog pirkite.“
Abu teiginiai yra per daug paprasti.
Auksas gali patirti masinę korekciją.
Auksas gali nuvilti ne vienus metus.
Auksas nemoka palūkanų.
Saugojimas kainuoja.
Ir vis dėlto auksas diversifikuotame turte gali atlikti ypatingą funkciją.
Nes fizinis auksas:
Ne:
O:
Tris dienas?
Tris mėnesius?
Trejus metus?
30 metų?
Žvelgiant į tą pačią investiciją per skirtingus horizontus, gaunami skirtingi atsakymai.
Ir būtent todėl rimtai finansinei komunikacijai visada reikia:
kaina + laikotarpis + valiuta + perkamoji galia.
Jei trūksta vieno iš šių punktų, trūksta dalies istorijos.
Jei ten parašyta:
pirmas klausimas turėtų būti:
Kokios žemumos?
Trijų mėnesių žemumos?
Metų žemumos?
Dešimties metų žemumos?
Realios?
Nominalios?
Doleriais?
Eurais?
O jei kas nors vietoj to rodo 40 metų grafiką:
taip pat paklauskite:
Nes net ir ilgalaikiškumas gali būti rėminimas (Framing).
Taip:
auksas yra apie 26 procentais žemiau savo sausio mėnesio rekordo.
Ir taip:
eurais auksas yra apie 207 procentais aukščiau nei prieš dešimt metų.
Abu teiginiai yra teisingi vienu metu.
Galbūt būtent čia ir slypi svarbiausia įžvalga.
Ne:
vienas grafikas yra teisingas, o kitas – klaidingas.
O:
Ir sprendimai dėl turto neturėtų būti priimami remiantis tik ištrauka.
Nes antraštė mums pasakoja, kas nutiko vakar.
Ilgas grafikas mums pasakoja, kas vyko dešimtmečius.
Tikrai svarbus klausimas išlieka:
Išlikite įžvalgūs.
Jūsų
Helge Peter Ippensen
Pastaba: Šis įrašas skirtas tik informaciniais tikslais ir nėra investavimo, mokesčių ar teisinė konsultacija, taip pat nėra raginimas pirkti ar parduoti tauriuosius metalus ar finansines priemones.
