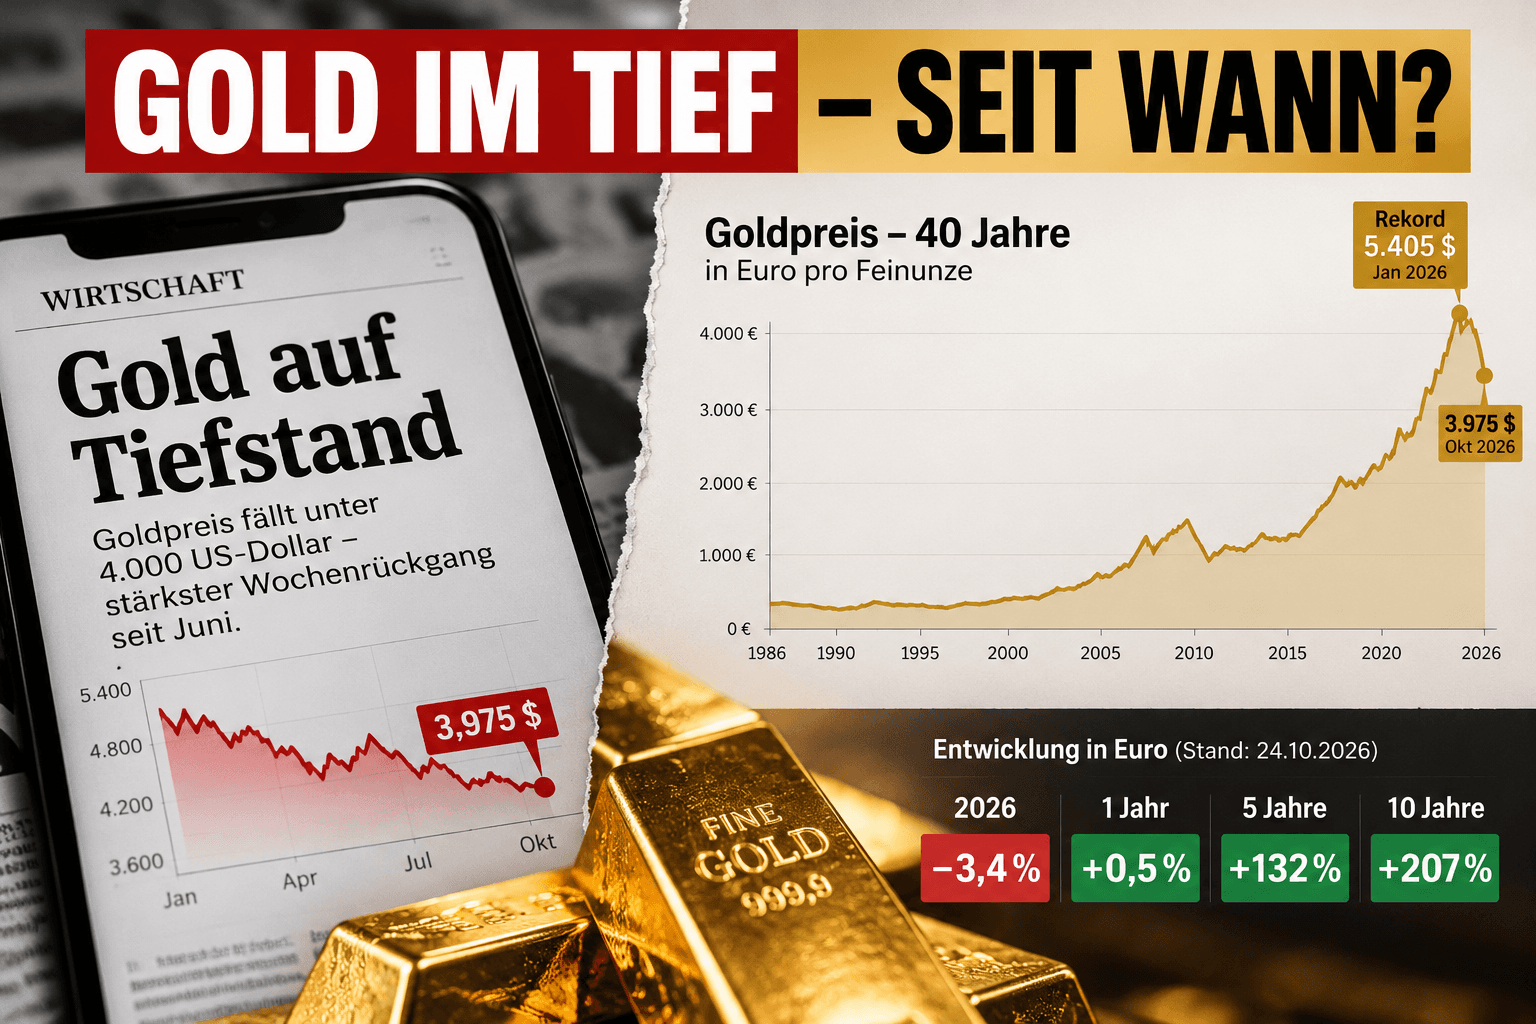
“Oro ai minimi.”
Il titolo è corretto.
E allo stesso tempo può generare un'impressione del tutto errata.
Il 23 ottobre l'oro è sceso temporaneamente a circa 3.975 dollari l'oncia troy.
Minimo di tre mesi.
Sotto i 4.000 dollari.
Circa il quattro per cento in meno in una settimana.
Chi guarda solo questi numeri vede:
Poi apriamo lo stesso grafico a dieci anni.
E improvvisamente vediamo qualcosa di completamente diverso.
In euro, l'oro è attualmente circa:
Cinque anni:
+132%.
Dodici mesi:
praticamente invariato.
Quale di queste storie è vera?
Ed è proprio qui che risiede il problema.
“Oro ai minimi” suona assoluto.
Ma non lo è mai.
Una quotazione può essere contemporaneamente:
massimo giornaliero.
minimo di tre mesi.
media annuale.
massimo di dieci anni.
E su un grafico a 40 anni, ancora molto in alto.
Pertanto, ogni affermazione su un massimo o un minimo dovrebbe essere accompagnata automaticamente da una seconda informazione:
Senza questa informazione, l'indicazione di un prezzo si trasforma rapidamente in una narrazione.
Nonostante le critiche ai titoli sensazionalistici, questo non va ignorato.
Il 29 gennaio, secondo il World Gold Council, l'oro ha raggiunto un livello record di:
A fine settembre erano:
4.176 dollari.
Il 23 ottobre l'oro è sceso temporaneamente sotto i:
4.000 dollari.
Calcolando dal massimo storico, manca circa il:
Si tratta di una correzione significativa.
Chi ha acquistato oro a fine gennaio può trarre scarso conforto dal fatto che il prezzo dell'oro fosse molto più basso 40 anni fa.
Il suo orizzonte d'investimento personale è iniziato, forse:
Ed è proprio per questo che l'orizzonte temporale non è una questione accademica.
Determina il modo in cui gli investitori percepiscono effettivamente un movimento di prezzo.
Guardiamo lo stesso investimento in euro.
GOLD.DE indica attualmente all'incirca il seguente andamento:
10 anni:
+206,8%
5 anni:
+131,7%
1 anno:
+0,5%
2026:
−3,4%.
Quattro archi temporali.
Quattro storie completamente diverse.
Lo stesso metallo.
Lo stesso prezzo odierno.
Rende visibile quanto i titoli siano influenzati dalla scelta del punto di partenza.
Chi fa iniziare la storia nel gennaio 2026 vede un crollo.
Chi inizia nel 2021 vede un aumento massiccio.
Chi inizia nel 2016 vede più di una triplicazione.
Chi guarda solo agli ultimi tre mesi vede un minimo.
E chi inizia ieri può trasformare quasi ogni movimento in un titolo di giornale.
Non è così solo per l'oro.
Lo stesso principio può essere illustrato perfettamente con il Bitcoin.
60.000 dollari possono essere per un investitore:
un disastro,
un guadagno fantastico
o:
un livello intermedio del tutto privo di interesse.
L'elemento decisivo è se si inizia il confronto a:
20.000,
40.000,
100.000
o a qualsiasi altra quotazione.
Un numero, senza un punto di riferimento, ha sorprendentemente poco valore informativo.
Anche un grafico a 40 anni può apparire manipolatorio.
Non necessariamente intenzionalmente.
Ma visivamente.
Quando un asset sale da poche centinaia di euro a diverse migliaia di euro, le fluttuazioni recenti sul margine destro sembrano quasi insignificanti.
Un calo del 20 o 25% appare improvvisamente come un piccolo dente.
Ma per l'investitore che è entrato poco prima, non è un piccolo dente.
Questo è un secondo punto cruciale.
400 euro nel 1986 erano economicamente qualcosa di completamente diverso da 400 euro oggi.
Nel corso dei decenni, il denaro perde potere d'acquisto a causa dell'inflazione.
L'Ufficio Federale di Statistica misura questo andamento con l'indice dei prezzi al consumo.
Chi confronta asset su 40 anni non dovrebbe quindi chiedersi solo:
Ma piuttosto:
Il rendimento nominale e il rendimento reale non sono la stessa cosa.
L'oro viene spesso definito come:
riserva di valore.
Questo non significa:
che il prezzo dell'oro debba salire ogni anno.
O:
che l'oro debba battere l'inflazione ogni anno.
L'oro ha attraversato lunghe fasi nella sua storia in cui gli investitori hanno dovuto accettare perdite reali.
Questo non va negato.
La domanda a lungo termine è piuttosto:
Questa è una domanda diversa da:
“Cosa farà l'oro la prossima settimana?”
L'oro è iniziato in modo spettacolare.
A gennaio il prezzo è salito a livelli record.
In estate è sceso temporaneamente di nuovo sotto i 4.000 dollari.
In agosto è seguito un forte aumento.
Settembre:
−8,5%.
Ottobre:
nuova pressione.
Il prezzo dell'oro nel 2026 è stato tutt'altro che stabile.
Chi identifica l'oro con un:
quindi, non comprende correttamente l'oro.
A settembre i rendimenti dei titoli di Stato USA a dieci anni sono aumentati notevolmente.
Allo stesso tempo, il dollaro si è rafforzato.
Entrambi i fattori pesano sull'oro.
Perché l'oro non paga:
Più gli investimenti fruttiferi appaiono interessanti, più alti diventano i costi opportunità di una posizione in oro.
A ciò si è aggiunta la riduzione delle posizioni speculative sui futures.
Il 23 ottobre, l'aumento dei prezzi del petrolio ha ulteriormente aggravato la situazione.
Un petrolio più caro può aumentare l'inflazione.
Un'inflazione più alta può impedire tagli dei tassi o rendere più probabili nuovi aumenti dei tassi.
Tassi più alti rappresentano spesso un vento contrario per l'oro nel breve termine.
La correzione ha quindi cause del tutto comprensibili.
Questa è forse la storia più interessante.
A settembre:
prezzo dell'oro:
−8,5%.
Allo stesso tempo, negli ETF globali sull'oro con copertura fisica sono affluiti:
ovvero circa:
Questo dimostra:
il movimento dei prezzi e la domanda a lungo termine o strategica non devono necessariamente avere la stessa direzione.
Diversi partecipanti al mercato hanno diversi orizzonti temporali.
Un trader a breve termine può vendere.
Un investitore a lungo termine può acquistare contemporaneamente.
Una banca centrale può, a sua volta, perseguire obiettivi completamente diversi.
A volte ne parliamo come se il mercato avesse un'opinione.
“Il mercato perde fiducia.”
“Il mercato fugge dall'oro.”
“Il mercato compra oro.”
In realtà, un mercato è composto da milioni di decisioni.
Con diversi:
orizzonti temporali,
obiettivi,
vincoli,
rischi
e aspettative.
Questo spiega anche perché un prezzo in calo non significa automaticamente:
E un prezzo in aumento non significa automaticamente:
Suona banale.
Ma per la prospettiva del risparmio in oro è importante.
Un lingotto d'oro fisico non sa:
se oggi è venerdì,
se la Fed si riunisce la prossima settimana,
se un analista taglia un obiettivo di prezzo,
o se un titolo parla in questo momento di un “crollo”.
È:
una determinata quantità di oro fisico.
Il suo valore di mercato oscilla.
In parte considerevolmente.
La sua quantità fisica no.
Chi guarda esclusivamente al prezzo vede:
4.000 dollari.
5.400 dollari.
3.975 dollari.
Chi guarda all'asset vede:
Le due cose vanno di pari passo.
L'errore inizia solo quando si considera un solo lato.
L'oro non ha un “vero” prezzo di 5.400 dollari.
Ma 4.000 dollari non sono nemmeno la prova che il suo valore a lungo termine sia svanito.
Da un lato:
“L'oro crolla – vendere.”
Dall'altro:
“L'oro sale sempre a lungo termine – basta comprare.”
Entrambe le visioni sono troppo semplicistiche.
L'oro può subire massicce correzioni.
L'oro può deludere per anni.
L'oro non paga interessi.
Lo stoccaggio costa denaro.
Eppure l'oro può avere una funzione speciale all'interno di un patrimonio diversificato.
Perché l'oro fisico:
Non:
Ma piuttosto:
Tre giorni?
Tre mesi?
Tre anni?
30 anni?
Chi guarda allo stesso investimento con orizzonti diversi ottiene risposte diverse.
Ed è proprio per questo che una comunicazione finanziaria seria ha sempre bisogno di:
Prezzo + Periodo + Valuta + Potere d'acquisto.
Se manca uno di questi punti, manca una parte della storia.
Quando leggiamo:
la prima domanda dovrebbe essere:
Quale minimo?
Minimo di tre mesi?
Minimo annuale?
Minimo di dieci anni?
Reale?
Nominale?
Dollaro?
Euro?
E se qualcuno mostra invece un grafico a 40 anni:
chiedersi allo stesso modo:
Perché anche la lungimiranza può essere un framing.
Sì:
l'oro è circa il 26% al di sotto del suo record di gennaio.
E sì:
l'oro in euro è circa il 207% sopra il livello di dieci anni fa.
Entrambe le cose sono vere contemporaneamente.
Forse la lezione più importante risiede proprio in questo.
Non:
un grafico è giusto e l'altro è sbagliato.
Ma piuttosto:
E le decisioni patrimoniali non dovrebbero essere prese, per quanto possibile, sulla base di un frammento.
Perché il titolo ci dice cosa è successo ieri.
Il grafico a lungo termine ci dice cosa è successo nel corso dei decenni.
La domanda davvero importante rimane:
Restate lungimiranti.
Il vostro
Helge Peter Ippensen
Nota: questo contributo è a solo scopo informativo e non costituisce consulenza in materia di investimenti, fiscale o legale, né una sollecitazione all'acquisto o alla vendita di metalli preziosi o strumenti finanziari.