Az EU 2027-től szigorítja a harmadik országbeli bankolást – mit jelent ez a szingapúri arany számára?

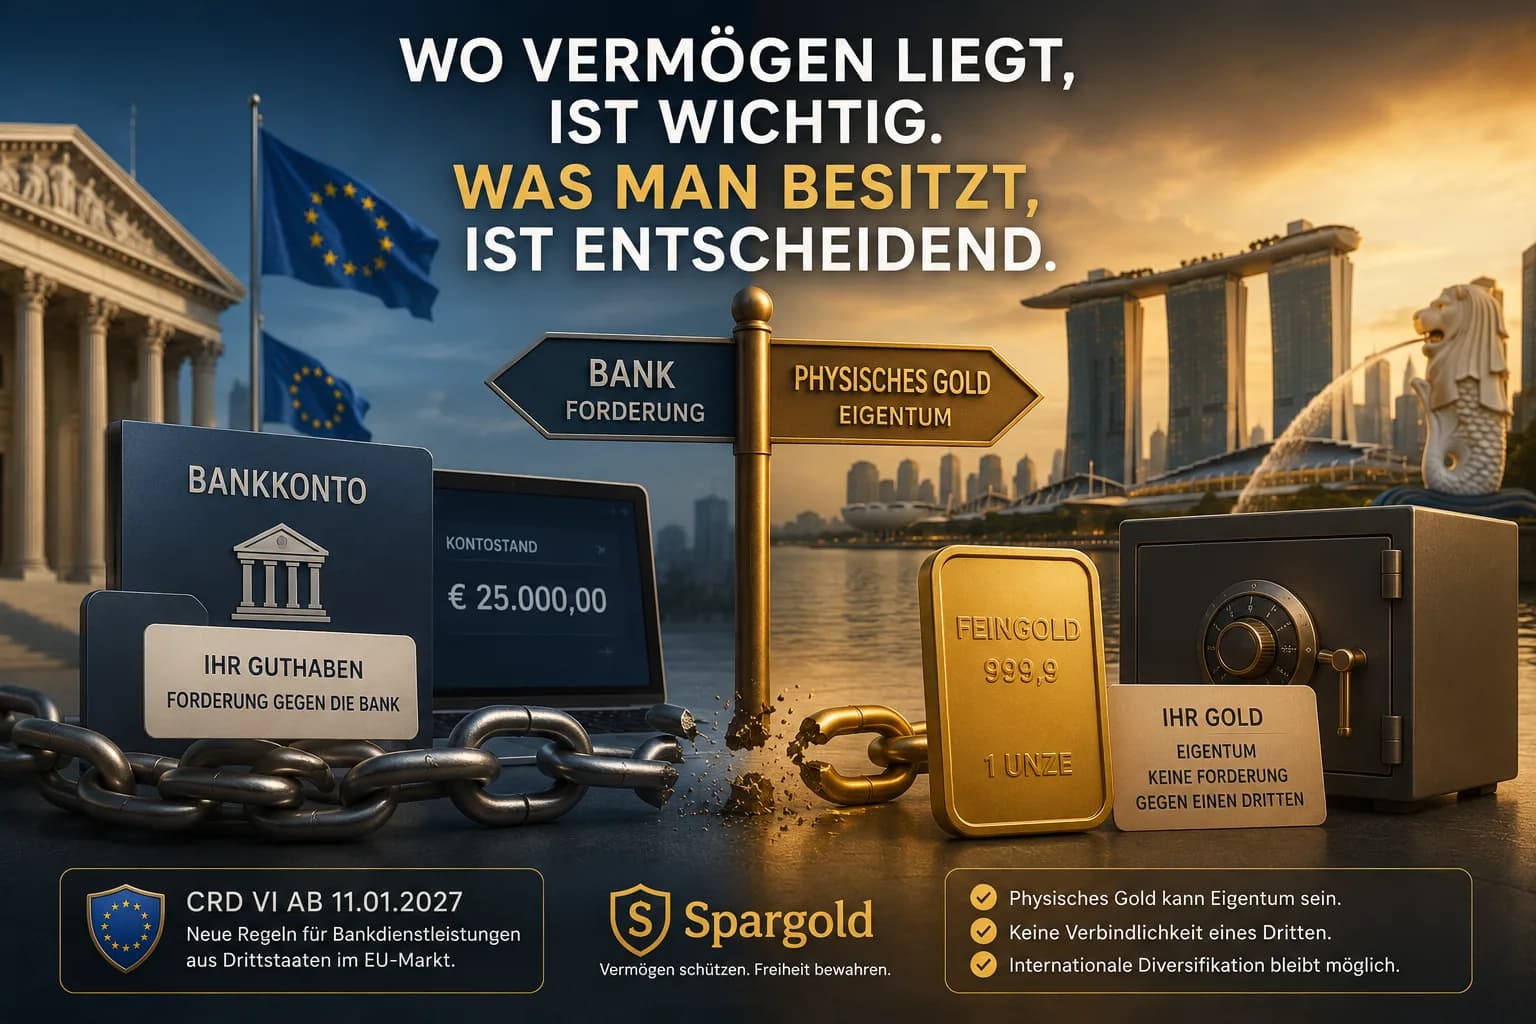
Megszűnnek a külföldi számlák? Mit jelent valójában az új uniós szabály – és mit nem
2027. január 11.
Ez a dátum fontos lehet a svájci, brit, amerikai vagy szingapúri bankok számára, ha bizonyos szolgáltatásokat aktívan kínálnak az Európai Unióban élő ügyfeleknek.
Ennek oka az új európai tőkekövetelmény-irányelv, a CRD VI.
A közösségi médiában időközben egy lényegesen drámaibb üzenet terjed:
Az uniós polgárok a jövőben gyakorlatilag nem nyithatnának többé számlát az EU-n kívül.
Igaz ez?
Nem – legalábbis nem ebben az általánosságban.
A tényleges szabályozás azonban ettől függetlenül érdekes.
Mi történik valójában 2027 januárjától?
A CRD VI 21c. cikkével az EU egységesíti bizonyos harmadik országbeli vállalkozások piacra jutását.
Ha egy érintett harmadik országbeli vállalkozás bizonyos klasszikus banki szolgáltatásokat kíván nyújtani egy EU-tagállamban, akkor főszabály szerint ott engedélyezett fióktelepet kell létesítenie.
Lényegében a következőkről van szó:
-
betétek és egyéb visszatérítendő pénzeszközök,
-
hitelnyújtás,
-
garanciák és kötelezettségvállalások.
Ezzel például egy szingapúri vagy svájci bank számára nehezebbé válik bizonyos klasszikus banki szolgáltatások közvetlen és aktív kínálata Németországban anélkül, hogy rendelkezne a szükséges struktúrával és engedéllyel.
Az első tévhit: „Betiltják a külföldi számlákat”
Ez így nem szerepel az irányelvben.
Ellenkezőleg.
A CRD VI tartalmaz egy fontos kivételt.
Ha az ügyfél saját kezdeményezésére fordul egy harmadik országbeli vállalkozáshoz, az úgynevezett „Reverse-Solicitation” (fordított megkeresés) kivétel alkalmazható.
Az irányelv preambulumbekezdéseiben kifejezetten rögzíti továbbá, hogy az Unión kívüli banki szolgáltatások igénybevételét a szabályozás nem érinti.
Ez jelentős különbség.
Az EU tehát nem tiltja meg általánosságban polgárainak, hogy az EU-n kívül vegyenek igénybe banki szolgáltatásokat.
Sokkal inkább azt szabályozza, hogy a harmadik országbeli vállalkozások milyen feltételek mellett kínálhatnak bizonyos banki szolgáltatásokat az EU piacán.
A második tévhit: Minden meglévő külföldi számlát be kell zárni
Ez sem vezethető le az irányelvből.
A 21c. cikk (5) bekezdése kifejezetten védi a 2026. július 11. előtt kötött meglévő szerződéseket.
A szabályozás célja az ügyfelek ezen szerződésekből eredő szerzett jogainak megőrzése.
Az, hogy az egyes bankok hogyan kezelik majd európai ügyfeleiket, már más kérdés.
Ugyanis a szabályozási teher vezethet oda, hogy egy szolgáltató gazdasági okokból már nem kíván bizonyos ügyfélcsoportokat kiszolgálni.
Ez azonban a szabályozás üzleti következménye lenne – és nem a külföldi számlavezetés törvényi tilalma.
Miért releváns mégis a szabályozás?
A CRD VI-ot ezért nem szabad sem dramatizálni, sem elbagatellizálni.
Az EU valóban megváltoztatja a határokon átnyúló pénzügyi szolgáltatások feltételeit.
A cél egy harmonizált szabályozási keret és az európai piacon tevékenykedő harmadik országbeli bankok szigorúbb felügyelete.
Az EBA csak 2026. július 7-én tette közzé a harmadik országbeli fióktelepek engedélyezésére vonatkozó végleges iránymutatásait.
A szolgáltatók számára ez több szabályozási követelményt jelent.
Az ügyfelek számára pedig azt jelentheti, hogy bizonyos külföldi bankok újragondolják az EU-s ügyfeleknek szóló ajánlataikat.
Ez valós változás.
De ez nem ugyanaz, mint a tőkeforgalom-ellenőrzés.
És mi köze van mindennek az aranyhoz?
Itt válik érdekessé a dolog a befektetők számára.
Ugyanis egy bankszámla és a fizikai arany jogilag és gazdaságilag két teljesen különböző dolog.
A bankbetét egy bankkal szembeni követelés.
A számlatulajdonos nem a konkrét bankjegyeket birtokolja, amelyeket befizetett.
Hanem követelése van a hitelintézettel szemben.
Ezzel szemben a fizikai arany közvetlenül az ügyfél tulajdonát képezheti.
A döntő itt a konkrét jogi konstrukció.
Teljesen allokált fizikai arany esetében nem betétről, hanem alapvetően egy vagyontárgy feletti tulajdonjogról van szó.
A harmadik országbeli bankolás nem ugyanaz, mint a harmadik országbeli letétkezelés
Pontosan ez a megkülönböztetés vész el a jelenlegi vitákban.
A CRD VI a banki szolgáltatásokat szabályozza.
Ebből nem következik automatikusan, hogy egy uniós polgár a jövőben ne vásárolhatna és tarthatna fizikai aranyat Svájcban vagy Szingapúrban.
A 21c. cikk nem tartalmaz általános kötelezettséget az eszközök Európai Unión belüli tartására sem.
Ez a nemzetközi vagyoni diverzifikációról szóló vitában döntő különbség.
De a külföldi arany sem jogon kívüli terület
Megfordítva, komolytalan lenne azt feltételezni, hogy az EU-n kívüli fizikai arany alapvetően immunis az európai szabályozással szemben.
Mindig a konkrét szerződéses kialakítás, a szolgáltató, a fizetési módok, a pénzmosás elleni előírások, az adózási kötelezettségek és a ténylegesen nyújtott szolgáltatások köre a döntő.
A nemzetközi diverzifikáció tehát nem a szabályozás hiányát jelenti.
Elsősorban csak annyit jelent:
Nem minden vagyonelem található ugyanabban a jogi, deviza- és pénzügyi rendszerben.
Mit mutat valójában a CRD VI?
Az érdekes történet tehát nem az, hogy:
„Az EU betiltja a külföldi számlákat.”
Ez túlzás lenne.
Sokkal érdekesebb a tényleges folyamat.
Európa világosabb szabályozási határt húz bizonyos harmadik országokból érkező pénzügyi szolgáltatások köré.
A harmadik országbeli bankoknak el kell dönteniük, hogy a jövőben akarnak-e és hogyan akarnak tevékenykedni az európai piacon.
A befektetők számára ez egy fontos megkülönböztetést hoz létre:
Hol van a vagyonom?
Mit birtokolok jogilag?
És kivel szemben van csupán követelésem?
Egy euró a bankszámlán egy bankkal szembeni követelés.
Egy államkötvény egy állammal szembeni követelés.
A teljesen allokált fizikai arany ezzel szemben közvetlen tulajdon lehet.
Ez nem teszi az egyiket automatikusan jobbá a másiknál.
De alapvetően különbözővé teszi őket.
A döntő kérdés tehát nemcsak az, hogy hol van a vagyon – hanem az is, hogy milyen jogi formában birtokoljuk azt.
Maradjon előrelátó
Üdvözlettel: Helge Peter Ippensen
Lásd még
Megtakarítási terv
Állítsa be automatikus nemesfém megtakarítási tervét. Fektessen fizikai aranyba, ezüstbe és platinába biztonságos tárolással már 5 eurótól.
Aranyár
Élő aranyár euróban és dollárban: ár grammonként, unciánként és kilogrammonként, grafikon, napi csúcs és mélypont, árak finomság szerint.
Tárolás
Tároljon aranyat, ezüstöt és platinát a The Reserve-ben, Szingapúrban. Valódiságra tesztelt, biztosított, 100%-ban fizikai, auditált és az EU bankrendszerén kívül. Adómentes vámszabad raktár.
Készen áll a Spargold kipróbálására?
Fektessen egyszerűen fizikai nemesfémekbe.


