Amerikai államadósság, mint a világháború után: Miért fontos ez az arany számára?

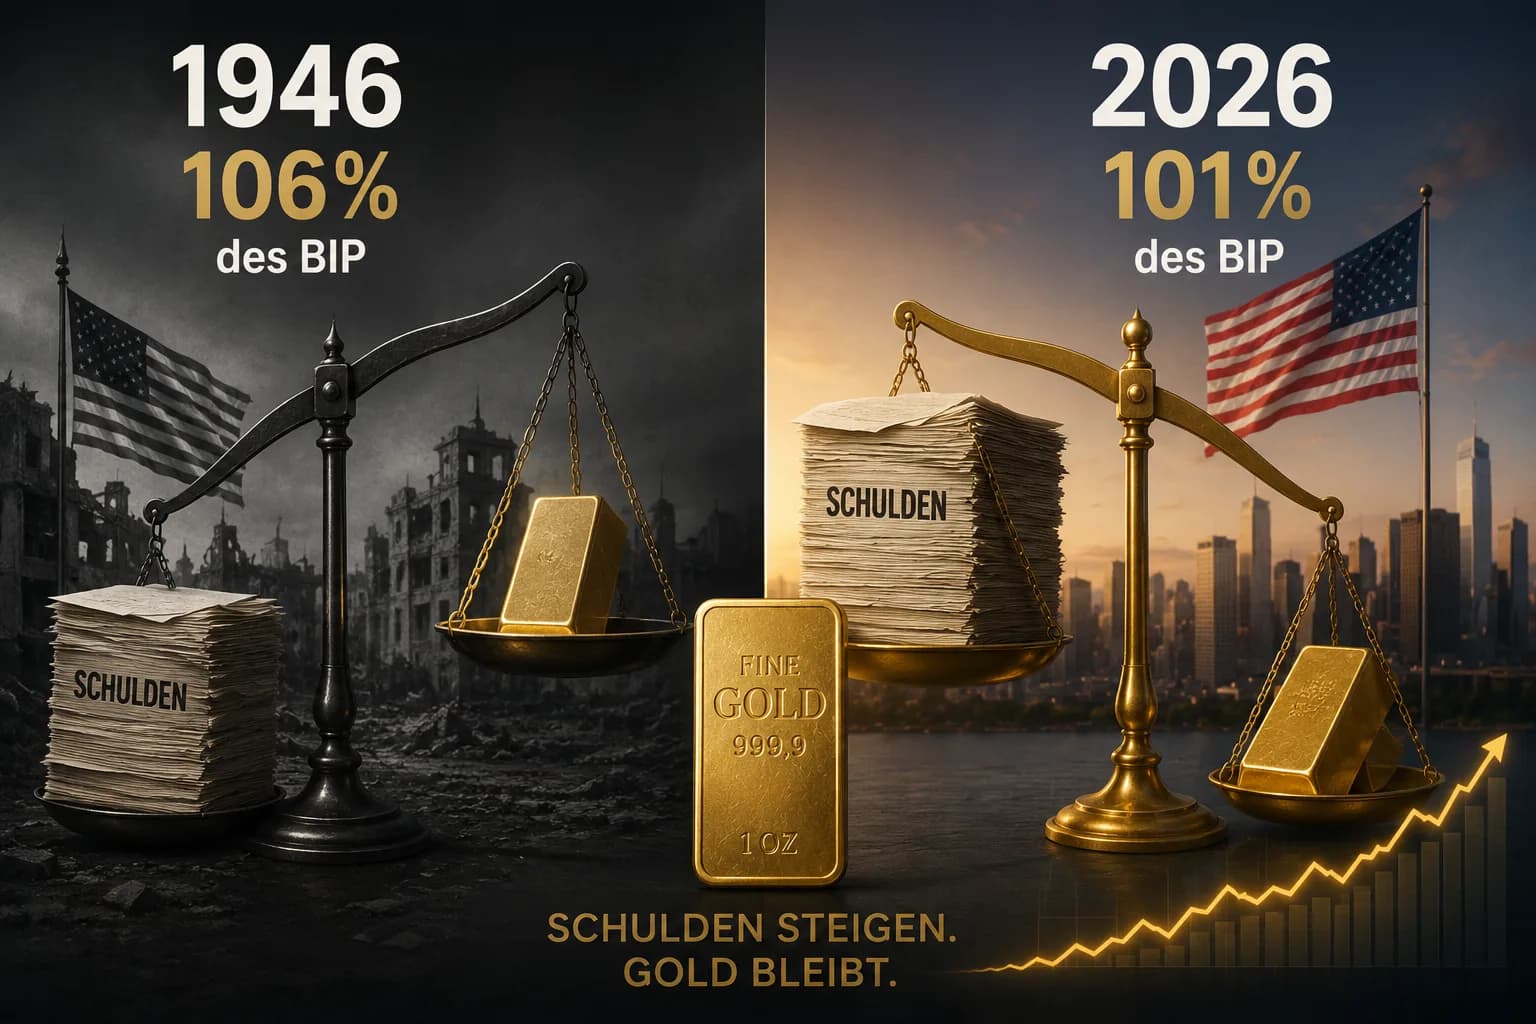
Az amerikai államadósság megközelíti a világháborús rekordot – de ezúttal valami más
Az amerikai bruttó hazai termék 101%-a.
Ilyen magas lesz a lakosság és a piaci szereplők által birtokolt amerikai szövetségi adósság 2026-ban a Congressional Budget Office (CBO) jelenlegi előrejelzése szerint.
A történelmi rekord?
106 % – 1946-ban.
Közvetlenül a második világháború után.
Ezzel az amerikai államadósság ismét olyan nagyságrendbe kerül, amelyet legutóbb egy globális háború után ért el.
De az összehasonlítás először rossz irányba terelhet.
Az első tévhit: Az USA a második világháború után ugyanolyan eladósodott volt, mint ma
A gazdasági teljesítményhez mérten a nagyságrend valóban stimmel.
Azonban a gazdasági helyzetek alig különbözhetnének jobban.
1946-ban az USA történelmének legnagyobb katonai konfliktusából lépett ki.
A rendkívüli eladósodottság egy rendkívüli mobilizáció eredménye volt.
Ezután valami döntő történt:
Az adósságráta csökkent.
A gazdasági növekedés, az infláció és az időszakos költségvetési többletek, illetve a kisebb deficitek évtizedeken át jelentősen csökkentették az adósságterhet a gazdasági teljesítményhez képest.
2026-ban a kiindulási helyzet más.
Az USA nem egy világháború végén van.
Ennek ellenére a Congressional Budget Office a folyó költségvetési évre mintegy 1,9 billio dolláros, azaz a GDP 5,8%-ának megfelelő deficitet jósol.
A valódi probléma csak 2026 után kezdődik
Még figyelemreméltóbb a további előrejelzés.
A CBO nem várja, hogy az adósságráta ezen magas szint elérése után ismét csökkenni fog.
Ennek az ellenkezője igaz.
| Év | A nyilvánosan tartott amerikai államadósság a GDP %-ában |
|---|---|
| 1946 | 106 % |
| 2026 | kb. 101 % |
| 2030 | kb. 108 % |
| 2036 | kb. 120 % |
| 2056 | kb. 175 % |
A jelenlegi törvényi keretfeltételek mellett az adósságráta 2030 környékén meghaladná az 1946-os rekordot.
2036-ban ez körülbelül 120% lenne.
És a CBO hosszú távú előrejelzésében a ráta 2056-ra eléri a GDP mintegy 175%-át.
Ez a döntő különbség a háború utáni időszakhoz képest.
Akkor az adósságcsúcs az USA mögött volt. Ma még előttük állhat.
Ezzel párhuzamosan a 40 billio dolláros határt is átlépték
A relatív eladósodottság csak az egyik oldala a történetnek.
2026. augusztus 18-án a teljes amerikai szövetségi adósság először lépte át a 40 billio dollárt.
Ebből mintegy 32,3 billio dollárt tettek ki a piac által birtokolt Treasury-papírok és körülbelül 7,8 billio dollárt az állami rendszeren belüli követelések.
Az abszolút szám önmagában azonban keveset mond el az adósság fenntarthatóságáról.
Döntőbb a gazdasági teljesítmény, a bevételek és a finanszírozás költségei.
És pontosan itt válik érdekessé a fejlődés.
A második tévhit: A 40 billio dollár közvetlen államcsődöt jelent
Nem.
Az Egyesült Államok a saját devizájában adósodik el.
A dollár marad a legfontosabb nemzetközi tartalékvaluta.
Az amerikai állampapírok piaca továbbra is a világ egyik legnagyobb és leglikvidebb tőkepiaca.
A közvetlen probléma ezért nem az:
Vissza tudja-e fizetni Amerika holnap a 40 billio dollárját?
A fontosabb kérdés így hangzik:
Mibe kerül ennek az adóssághegynek a tartós finanszírozása?
A kamatok megváltoztatják a számítást
Sok éven át az USA történelmileg alacsony kamatok mellett tudta finanszírozni növekvő adósságait.
Ez a környezet megváltozott.
2026 augusztusában az amerikai állampapírok hosszú távú hozamai olyan szintekre emelkedtek, amelyeket közel két évtizede nem láttunk.
A 30 éves Treasury-hozamok időnként meghaladták az 5%-ot.
Ez elsőre absztraktnak hangzik.
Egy több mint 40 billio dolláros adósságheggyel rendelkező állam számára azonban az alacsony és a magas refinanszírozási kamatok közötti különbség hatalmas.
A CBO várakozásai szerint a nettó kamatkiadások a 2026-os GDP mintegy 3,3%-áról 2036-ra 4,6%-ra emelkednek.
Ezzel a múlt az állami bevételek egyre nagyobb hányadát köti le a jövőben.
És itt válik érdekessé az arany
Nem azért, mert a növekvő államadósság automatikusan növekvő aranyárat jelent.
Ez az egyszerű egyenlet nem működik.
Az arany egyszerre reagál a reálkamatokra, a dollár alakulására, az inflációs várakozásokra, a geopolitikai kockázatokra és a Federal Reserve monetáris politikájára.
A magas kötvényhozamok akár nyomást is gyakorolhatnak az aranyra.
Az államadósság és az arany közötti kapcsolat ezért mélyebben gyökerezik.
Egy amerikai állampapír a tulajdonos számára vagyontárgy.
Az Egyesült Államok számára ugyanez a kötvény adósság.
Egy bankbetét az ügyfél számára vagyon.
A bank számára kötelezettség.
A fizikai arany másképp működik.
Ez senkinek sem a kötelezettsége.
Pontosan ezért vásárolnak a jegybankok továbbra is aranyat
Úgy tűnik, ez a tulajdonság a nemzetközi tartalékrendszerben is ismét felértékelődik.
A jegybankok csak 2026 második negyedévében nettó 289 tonna aranyat vásároltak.
A háttérben nem csak az amerikai államadósság áll.
A diverzifikáció, a geopolitikai kockázatok, a szankciók és a partnerkockázatok csökkentése szintén szerepet játszik.
Ezért hiba lenne a növekvő amerikai adósságból a dollárból való közvetlen menekülésre következtetni.
A dollár domináns marad.
De a jegybankok diverzifikálnak.
És az arany ezen folyamat egyik haszonélvezője.
1946 és 2026: A döntő különbség
Talán ezért nem a két év hasonlósága a legérdekessébb.
Hanem a különbségük.
1946-ban a világháború és a masszív állami mobilizáció már az USA mögött volt.
Ezután az adósságráta évtizedeken át csökkent.
2026-ban a ráta ismét a GDP mintegy 101%-án áll.
Azonban a CBO nem jósol csökkenést.
Azt jósolja:
108 % 2030-ban.
120 % 2036-ban.
175 % 2056-ban.
Természetesen a hosszú távú előrejelzések nem próféciák. Az adópolitika, a kiadások, a növekedés, az infláció és a kamatok jelentősen módosíthatják a folyamatokat.
De pontosan ezért értékesek az ilyen előrejelzések:
Megmutatják, hová vezet a jelenlegi irány bizonyos feltételezések mellett.
1946-ban a magas eladósodottság egy rendkívüli válság eredménye volt. 2026-ban azzal fenyeget, hogy normál állapottá válik.
És talán pontosan ez az a szám, amelyre az aranybefektetőknek figyelniük kellene.
Nem 40 billio.
Hanem a 101 százalék – emelkedő tendenciával.
Maradjon előrelátó
Üdvözlettel: Helge Peter Ippensen
Lásd még
Megtakarítási terv
Állítsa be automatikus nemesfém megtakarítási tervét. Fektessen fizikai aranyba, ezüstbe és platinába biztonságos tárolással már 5 eurótól.
Aranyár
Élő aranyár euróban és dollárban: ár grammonként, unciánként és kilogrammonként, grafikon, napi csúcs és mélypont, árak finomság szerint.
Tárolás
Tároljon aranyat, ezüstöt és platinát a The Reserve-ben, Szingapúrban. Valódiságra tesztelt, biztosított, 100%-ban fizikai, auditált és az EU bankrendszerén kívül. Adómentes vámszabad raktár.
Készen áll a Spargold kipróbálására?
Fektessen egyszerűen fizikai nemesfémekbe.


