Retraités : risque de pauvreté après 43 ans de travail - Comparaison avec l'or

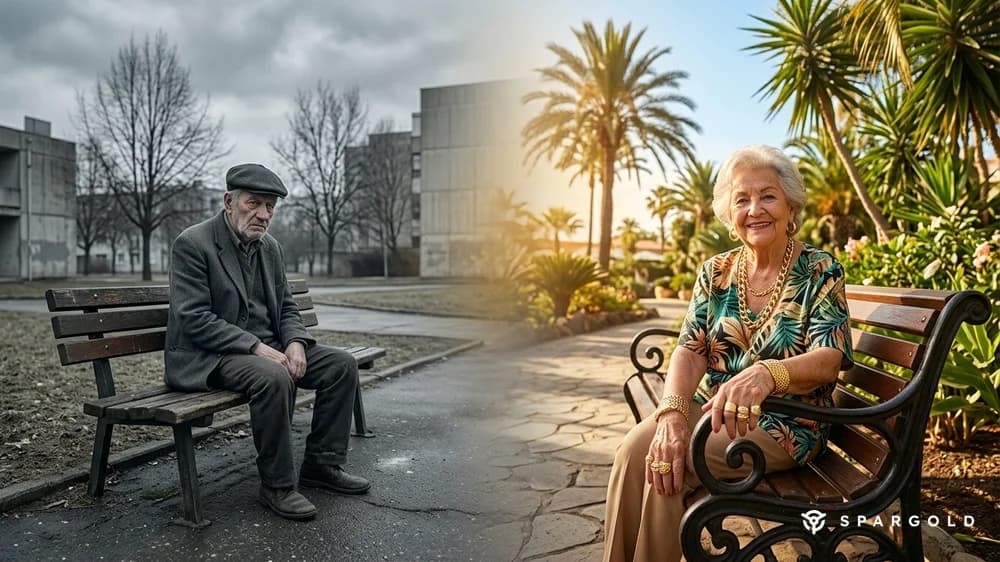
Conclusion rapide : Risque de pauvreté après 43 ans de travail : celui qui a travaillé toute sa vie perçoit souvent une retraite légale proche du seuil de pauvreté de 1 381 euros. Si cette même personne avait investi parallèlement 200 euros par mois dans de l'or physique, elle disposerait aujourd'hui d'environ 311 769 euros — soit près du triple du capital versé de 103 200 euros. État au : 27.09.2026.
Risque de pauvreté au troisième âge : ce que rapportent 43 ans de travail aujourd'hui
Un retraité ayant travaillé pendant 43 ans témoigne : la retraite légale suffit à peine pour vivre. Il ne s'agit pas d'un cas isolé, mais du reflet d'une défaillance systémique. Selon les chiffres récents du Statistisches Bundesamt, environ 19,4 % de toutes les personnes de 65 ans et plus étaient menacées de pauvreté en 2024. Le seuil de pauvreté officiel se situe à 1 381 euros net par mois pour une personne seule.
La retraite légale après 43 années de cotisation : celui qui cotise pendant 43 ans sur la base d'un salaire moyen obtient 43 points de retraite. Avec une valeur actuelle du point de 42,52 euros (état en juillet 2026), cela donne 1 828 euros brut — un montant qui, après déduction des cotisations d'assurance maladie et d'assurance dépendance, est généralement bien inférieur. Ceux qui ont travaillé avec un salaire inférieur à la moyenne — dans le commerce de détail, les soins, l'artisanat — se retrouvent encore plus bas, parfois sous le seuil de pauvreté de 1 381 euros.
L'alternative : 200 euros par mois en or
Imaginons que quelqu'un ait décidé en 1983 — au début de sa carrière — d'investir chaque mois 200 euros dans de l'or physique. Pas de plan d'épargne en fonds, pas d'ETF : simplement acheter de l'or chaque mois et le conserver. Quel en aurait été le résultat ?
Le prix de l'or en euros en 1983 était d'environ 553 euros par once d'or. Aujourd'hui, en septembre 2026, l'or s'échange à environ 3 760 euros par once d'or. Cela correspond à un taux de croissance annuel composé (TCAC) moyen de 4,56 % — calculé sur la base des données historiques du prix de l'or en EUR.
Avec des intérêts composés mensuels, on obtient le résultat suivant :
- Total des versements : 103 200 euros (200 euros par mois × 43 ans)
- Valeur finale après 43 ans : 311 769 euros
- Gain lié aux intérêts composés : 208 569 euros
- Multiplicateur : plus du triple
À partir de 103 200 euros de capital propre, on a obtenu 311 769 euros sur quatre décennies — sans gestion active, sans frais de gestion, sans risque de contrepartie.
Ce que cela signifie : Retraite vs Or en comparaison directe
Retraite légale : Un système par répartition. Les cotisations versées sont directement distribuées aux retraités actuels. Le salarié n'acquiert qu'un droit — à des paiements futurs provenant de cotisations futures. Ce système fonctionne bien avec une démographie favorable. Dans une société vieillissante — comme en Allemagne — le système subit une pression structurelle.
Or physique : Ni une promesse, ni un droit à des paiements futurs — mais une propriété concrète. Une once d'or reste une once d'or, indépendamment de la démographie, de l'inflation ou des budgets de l'État. L'or ne garantit pas un rendement spécifique, mais il protège le pouvoir d'achat sur de longues périodes.
Bien entendu, l'effort d'épargne mensuel représentait une charge réelle pour les bas salaires. Mais même avec une capacité d'épargne réduite de moitié, soit 100 euros par mois, on aurait accumulé environ 155 885 euros après 43 ans — un matelas de sécurité significatif face à une retraite modeste.
Le tableau complet : année par année (200 euros/mois en or)
Toutes les valeurs sont basées sur un taux de croissance annuel de 4,56 % (TCAC historique du prix de l'or en EUR 1983–2026) avec intérêts composés mensuels. Les frais de fiscalité et d'achat ne sont pas pris en compte.
| Année | Versé | Valeur du portefeuille | Facteur |
|---|---|---|---|
| 1 | 2 400 € | 2 450 € | 1.02x |
| 2 | 4 800 € | 5 011 € | 1.04x |
| 3 | 7 200 € | 7 689 € | 1.07x |
| 4 | 9 600 € | 10 490 € | 1.09x |
| 5 | 12 000 € | 13 418 € | 1.12x |
| 6 | 14 400 € | 16 480 € | 1.14x |
| 7 | 16 800 € | 19 681 € | 1.17x |
| 8 | 19 200 € | 23 028 € | 1.20x |
| 9 | 21 600 € | 26 528 € | 1.23x |
| 10 | 24 000 € | 30 187 € | 1.26x |
| 11 | 26 400 € | 34 014 € | 1.29x |
| 12 | 28 800 € | 38 014 € | 1.32x |
| 13 | 31 200 € | 42 198 € | 1.35x |
| 14 | 33 600 € | 46 572 € | 1.39x |
| 15 | 36 000 € | 51 145 € | 1.42x |
| 16 | 38 400 € | 55 927 € | 1.46x |
| 17 | 40 800 € | 60 927 € | 1.49x |
| 18 | 43 200 € | 66 155 € | 1.53x |
| 19 | 45 600 € | 71 621 € | 1.57x |
| 20 | 48 000 € | 77 337 € | 1.61x |
| 21 | 50 400 € | 83 313 € | 1.65x |
| 22 | 52 800 € | 89 562 € | 1.70x |
| 23 | 55 200 € | 96 096 € | 1.74x |
| 24 | 57 600 € | 102 928 € | 1.79x |
| 25 | 60 000 € | 110 071 € | 1.83x |
| 26 | 62 400 € | 117 540 € | 1.88x |
| 27 | 64 800 € | 125 350 € | 1.93x |
| 28 | 67 200 € | 133 515 € | 1.99x |
| 29 | 69 600 € | 142 053 € | 2.04x |
| 30 | 72 000 € | 150 981 € | 2.10x |
| 31 | 74 400 € | 160 315 € | 2.15x |
| 32 | 76.800 € | 170 075 € | 2.21x |
| 33 | 79 200 € | 180 281 € | 2.28x |
| 34 | 81 600 € | 190 951 € | 2.34x |
| 35 | 84 000 € | 202 108 € | 2.41x |
| 36 | 86 400 € | 213 774 € | 2.47x |
| 37 | 88 800 € | 225 972 € | 2.54x |
| 38 | 91 200 € | 238 726 € | 2.62x |
| 39 | 93 600 € | 252 062 € | 2.69x |
| 40 | 96 000 € | 266 006 € | 2.77x |
| 41 | 98 400 € | 280 585 € | 2.85x |
| 42 | 100 800 € | 295 830 € | 2.93x |
| 43 | 103 200 € | 311 769 € | 3.02x |
Questions fréquentes sur la pauvreté des seniors et l'or
L'or physique peut-il servir de pilier à la prévoyance retraite ?
L'or n'est pas une prévoyance retraite classique avec un versement fixe, mais un actif tangible permettant de maintenir le pouvoir d'achat. Sur le long terme, l'or a atteint un taux de croissance annuel d'environ 4,56 % en euros. Les experts financiers recommandent l'or comme complément — typiquement comme une partie d'un portefeuille diversifié aux côtés de la retraite légale et d'autres formes d'épargne.
La plus-value issue de la vente d'or physique est-elle exonérée d'impôt ?
En Allemagne, le gain réalisé lors de la vente d'or physique est exonéré d'impôt après une durée de détention de plus d'un an — contrairement aux ETF sur l'or, qui sont soumis à l'impôt sur les revenus du capital. C'est un avantage fiscal des métaux précieux physiques par rapport à de nombreux produits financiers.
Quels sont les risques de l'or comme prévoyance retraite ?
L'or ne verse ni intérêts ni dividendes et sa valeur peut fluctuer considérablement entre-temps. Celui qui rencontre un moment de marché défavorable juste avant la retraite pourrait être contraint de vendre à bas prix. C'est pourquoi l'or convient surtout comme composante à long terme — et non comme unique protection pour la vieillesse.
Sources
- Gouvernement fédéral : Ajustement des retraites juillet 2026 — Valeur du point 42,52 euros
- BuergerGeld.org : Plus de la moitié des retraités menacés de pauvreté en 2026
- BuergerGeld.org : Retraite standard 2026 — Valeur du point et calcul
- Goldpreis.de : Prix de l'or historique et actuel, septembre 2026
- BuergerGeld.org : Seuil de pauvreté 2026 — Retraités sous 1 381 euros
- Glossaire Spargold : Prix de l'or
Cet article ne constitue pas un conseil en investissement. Tous les calculs sont basés sur des données historiques du prix de l'or et servent d'illustration. Les performances passées ne garantissent pas les résultats futurs. L'achat de métaux précieux peut comporter des risques de cours.
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.


