
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.
Investissez simplement dans les métaux précieux physiques.
« L'or au plus bas. »
Le titre est exact.
Et il peut en même temps donner une impression totalement erronée.
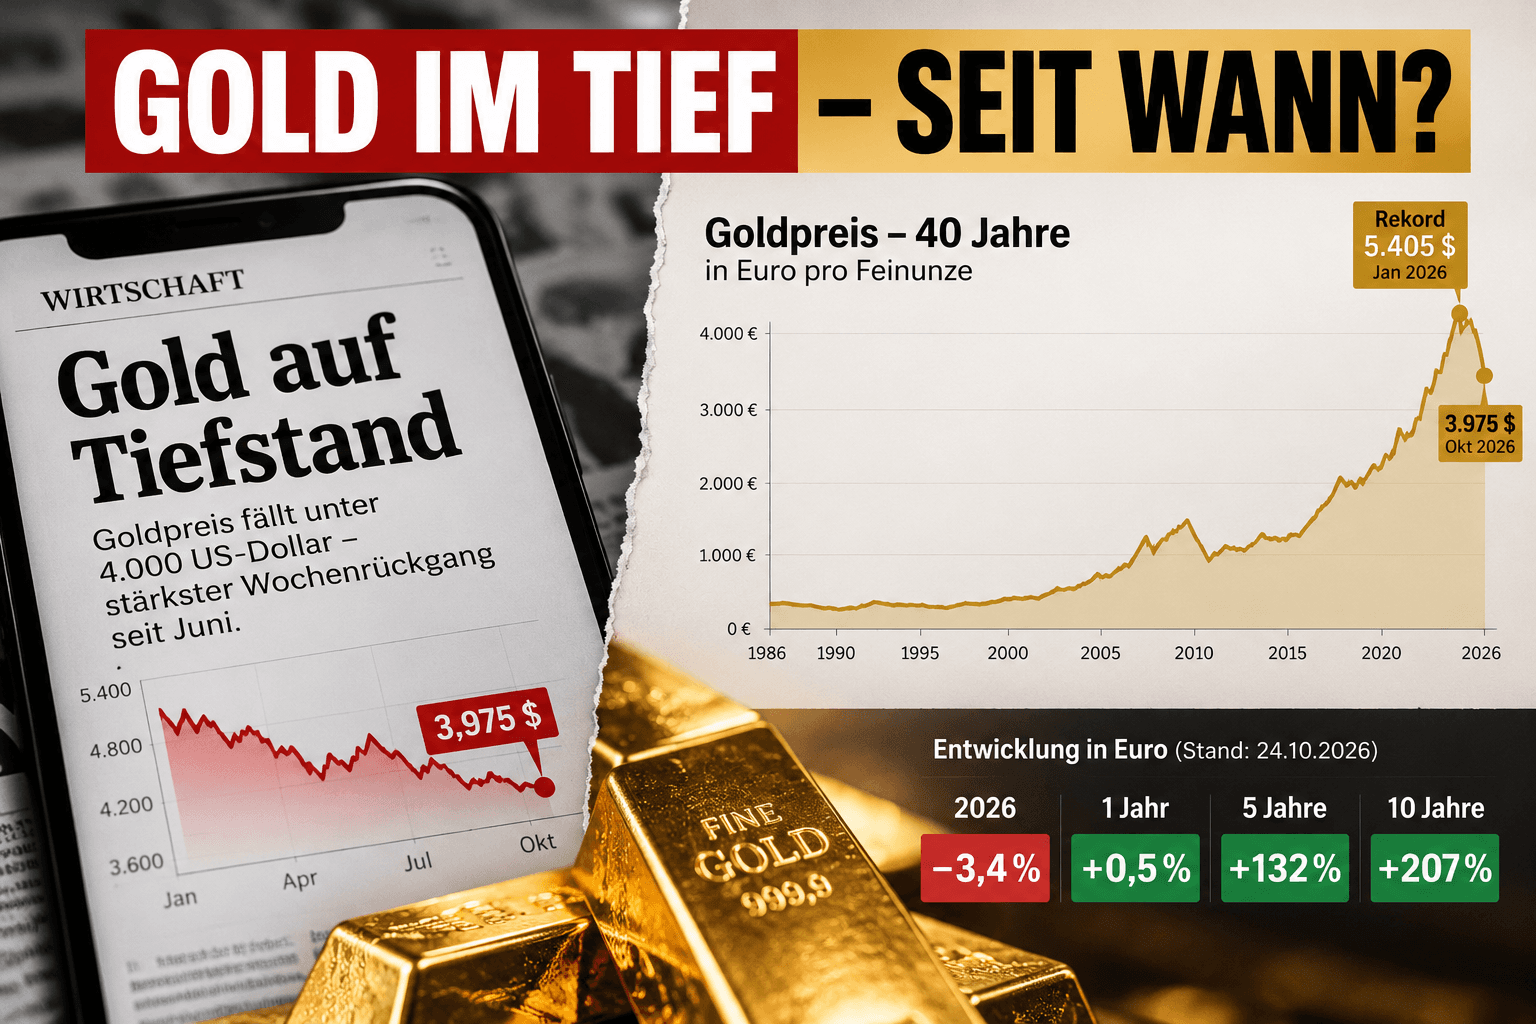
Le 23 octobre, l'or est tombé temporairement à environ 3 975 dollars l'once d'or fin.
Plus bas de trois mois.
Sous les 4 000 dollars.
Environ quatre pour cent de baisse en une semaine.
Quiconque ne regarde que ces chiffres voit :
Ouvrons maintenant le même graphique sur dix ans.
Et soudain, nous voyons quelque chose de totalement différent.
En euros, l'or est actuellement environ :
Cinq ans :
+132 %.
Douze mois :
pratiquement inchangé.
Laquelle de ces histoires est vraie ?
Et c'est précisément là que réside le problème.
« L'or à son plus bas » semble absolu.
Mais il ne l'est jamais.
Un cours peut être simultanément :
le plus haut du jour,
le plus bas de trois mois,
la moyenne annuelle,
le plus haut de dix ans.
Et toujours très haut sur un graphique de 40 ans.
C'est pourquoi toute affirmation concernant un sommet ou un creux devrait en réalité être accompagnée automatiquement d'une seconde information :
Sans cette information, une indication de cours se transforme rapidement en récit.
Malgré toutes les critiques sur les gros titres, il ne faut pas occulter ce fait.
Le 29 janvier, selon le World Gold Council, l'or a atteint un niveau record de :
Fin septembre, il était à :
4 176 dollars.
Le 23 octobre, l'or est tombé temporairement sous les :
4 000 dollars.
Par rapport au record historique, il manque donc environ :
C'est une correction significative.
Celui qui a acheté de l'or fin janvier ne peut guère se consoler du fait que le prix de l'or était nettement plus bas il y a 40 ans.
Son horizon d'investissement personnel a peut-être commencé :
Et c'est précisément pourquoi l'horizon temporel n'est pas une question académique.
Il détermine la manière dont les investisseurs vivent réellement un mouvement de cours.
Regardons le même investissement en euros.
GOLD.DE affiche actuellement environ l'évolution suivante :
10 ans :
+206,8 %
5 ans :
+131,7 %
1 an :
+0,5 %
2026 :
−3,4 %.
Quatre périodes.
Quatre histoires totalement différentes.
Le même métal.
Le même prix aujourd'hui.
Il met en évidence à quel point les titres sont influencés par le choix de leur point de départ.
Celui qui fait commencer l'histoire en janvier 2026 voit un effondrement.
Celui qui commence en 2021 voit une hausse massive.
Celui qui commence en 2016 voit plus qu'un triplement.
Celui qui ne regarde que les trois derniers mois voit un point bas.
Et celui qui commence hier peut transformer presque n'importe quel mouvement en gros titre.
Ce n'est pas seulement le cas pour l'or.
Le même principe peut être parfaitement illustré avec le Bitcoin.
60 000 dollars peuvent représenter pour un investisseur :
un désastre,
un gain fantastique
ou :
un niveau intermédiaire totalement inintéressant.
L'élément déterminant est de savoir si l'on commence la comparaison à :
20 000,
40 000,
100 000
ou tout autre cours.
Un chiffre possède étonnamment peu de valeur informative sans point de référence.
Même un graphique sur 40 ans peut paraître manipulateur.
Pas forcément intentionnellement.
Mais visuellement.
Lorsqu'un actif passe de quelques centaines d'euros à plusieurs milliers d'euros, les fluctuations récentes sur le bord droit semblent presque insignifiantes.
Une baisse de 20 ou 25 % ressemble soudain à une petite dent de scie.
Mais pour l'investisseur qui est entré juste avant, ce n'est pas une petite dent de scie.
C'est un second point crucial.
400 euros en 1986 étaient économiquement quelque chose de totalement différent de 400 euros aujourd'hui.
Au fil des décennies, l'argent perd du pouvoir d'achat à cause de l'inflation.
Le Statistisches Bundesamt mesure cette évolution avec l'indice des prix à la consommation.
Celui qui compare des actifs sur 40 ans devrait donc en réalité ne pas seulement se demander :
Mais plutôt :
Le rendement nominal et le rendement réel ne sont pas la même chose.
L'or est souvent qualifié de :
réserve de valeur.
Cela ne signifie pas :
que le prix de l'or doive augmenter chaque année.
Ou :
que l'or doive battre l'inflation chaque année.
L'or a connu dans son histoire de longues phases durant lesquelles les investisseurs ont dû accepter des pertes réelles.
Il ne faut pas chercher à l'éluder.
La question à long terme est plutôt :
C'est une question différente de :
« Que fera l'or la semaine prochaine ? »
L'or a commencé de manière spectaculaire.
En janvier, le prix a atteint un niveau record.
En été, il est retombé temporairement sous les 4 000 dollars.
En août, une forte hausse a suivi.
Septembre :
−8,5 %.
Octobre :
nouvelle pression.
Le prix de l'or était tout sauf stable en 2026.
Celui qui assimile l'or à un :
fait donc une erreur d'interprétation sur l'or.
En septembre, les rendements des obligations d'État américaines à dix ans ont nettement augmenté.
Parallèlement, le dollar s'est renforcé.
Ces deux facteurs pèsent sur l'or.
Car l'or ne verse :
Plus les placements rémunérés paraissent attractifs, plus les coûts d'opportunité d'une position en or augmentent.
S'y est ajoutée la liquidation de positions spéculatives sur les contrats à terme (futures).
Le 23 octobre, la hausse des prix du pétrole a encore aggravé la situation.
Un pétrole plus cher peut accroître l'inflation.
Une inflation plus élevée peut empêcher des baisses de taux ou rendre de nouvelles hausses de taux plus probables.
Des taux plus élevés constituent souvent, à court terme, un vent contraire pour l'or.
La correction a donc des causes tout à fait compréhensibles.
C'est peut-être l'histoire la plus intéressante.
En septembre :
Prix de l'or :
−8,5 %.
Parallèlement, les ETF or mondiaux adossés physiquement ont enregistré des entrées de :
soit environ :
Cela montre :
que le mouvement des prix et la demande à long terme ou stratégique ne doivent pas toujours suivre la même direction.
Différents acteurs du marché possèdent différents horizons temporels.
Un trader à court terme peut vendre.
Un investisseur à long terme peut acheter simultanément.
Une banque centrale peut, quant à elle, poursuivre des objectifs totalement différents.
Parfois, nous en parlons comme si le marché avait une opinion.
« Le marché perd confiance. »
« Le marché fuit l'or. »
« Le marché achète de l'or. »
Pourtant, un marché se compose de millions de décisions.
Avec différents :
horizons temporels,
objectifs,
contraintes,
risques
et attentes.
Cela explique aussi pourquoi un prix en baisse ne signifie pas automatiquement :
Et un prix en hausse ne signifie pas automatiquement :
Cela semble banal.
Mais c'est important pour la perspective de l'épargne en or.
Un lingot d'or physique ne sait pas :
si nous sommes vendredi,
si la Fed se réunit la semaine prochaine,
si un analyste abaisse un objectif de cours,
ou si un titre parle actuellement d'un « effondrement ».
Il est :
une certaine quantité d'or physique.
Sa valeur de marché fluctue.
Parfois de manière considérable.
Sa quantité physique, non.
Celui qui regarde exclusivement le prix voit :
4 000 dollars.
5 400 dollars.
3 975 dollars.
Celui qui regarde l'actif voit :
Les deux vont de pair.
L'erreur ne commence que lorsqu'on ne considère qu'un seul côté.
L'or ne possède pas de « vrai » prix de 5 400 dollars.
Mais 4 000 dollars ne sont pas non plus une preuve que sa valeur à long terme aurait disparu.
D'un côté :
« L'or s'effondre – sortez. »
De l'autre :
« L'or monte toujours à long terme – achetez simplement. »
Les deux sont trop simplistes.
L'or peut subir des corrections massives.
L'or peut décevoir pendant des années.
L'or ne verse pas d'intérêts.
Le stockage coûte de l'argent.
Et pourtant, l'or peut avoir une fonction particulière au sein d'un patrimoine diversifié.
Parce que l'or physique :
Pas :
Mais plutôt :
Trois jours ?
Trois mois ?
Trois ans ?
30 ans ?
Celui qui regarde le même investissement avec des horizons différents obtient des réponses différentes.
Et c'est précisément pourquoi une communication financière sérieuse nécessite toujours :
Prix + Période + Devise + Pouvoir d'achat.
S'il manque l'un de ces points, il manque une partie de l'histoire.
Lorsqu'il est écrit :
la première question devrait être :
Quel plus bas ?
Plus bas de trois mois ?
Plus bas annuel ?
Plus bas de dix ans ?
Réel ?
Nominal ?
Dollar ?
Euro ?
Et si quelqu'un montre à la place un graphique sur 40 ans :
également demander :
Car le long terme peut aussi être une forme de cadrage (framing).
Oui :
l'or se situe environ 26 % en dessous de son record de janvier.
Et oui :
l'or est environ 207 % au-dessus de son niveau d'il y a dix ans en euros.
Les deux sont vrais simultanément.
C'est peut-être là que réside la conclusion la plus importante.
Pas :
l'un des graphiques est juste et l'autre faux.
Sourdant :
Et les décisions patrimoniales ne devraient, si possible, pas être prises sur la base d'un extrait.
Car le titre nous raconte ce qui s'est passé hier.
Le graphique long nous raconte ce qui s'est passé sur des décennies.
La question vraiment importante reste :
Restez prévoyant.
Bien à vous,
Helge Peter Ippensen
Note : Cet article est exclusivement destiné à des fins d'information et ne constitue pas un conseil en investissement, fiscal ou juridique, ni une sollicitation à l'achat ou à la vente de métaux précieux ou d'instruments financiers.
