
Prêt à essayer Spargold ?
Investissez simplement dans les métaux précieux physiques.

Investissez simplement dans les métaux précieux physiques.
Le débat sur l'euro numérique suit de plus en plus un schéma curieux.
D'un côté, on met en garde contre la surveillance, la monnaie programmable et la fin des espèces.
De l'autre, on qualifie purement et simplement nombre de ces craintes de „mythes“.
Ces deux approches sont trop simplistes.
Car l'euro numérique n'est ni l'euro de surveillance déjà acté, ni simplement une version électronique du billet de 20 euros.
C'est précisément pourquoi il convient d'examiner ce qui doit réellement être décidé.
On l'oublie parfois dans le débat.
Le processus législatif est en cours.
Le 9 juillet 2026, le Parlement européen a voté par 416 voix contre 169 en faveur de l'ouverture de négociations avec le Conseil.
Ce n'est qu'une fois le cadre juridique établi que la BCE décidera de l'émission effective. La banque centrale travaille actuellement en vue d'une introduction possible en 2029.
De nombreux détails cruciaux font donc encore l'objet de négociations politiques.
C'est précisément pour cette raison qu'il ne faut aujourd'hui ni rassurer totalement pour l'avenir, ni affirmer des caractéristiques qui n'ont pas encore été décidées.
Selon le projet actuel, il doit effectivement s'agir d'une option de paiement supplémentaire.
La BCE précise explicitement que personne ne doit être contraint d'utiliser l'euro numérique.
Plus intéressant encore est le processus législatif parallèle concernant les espèces.
L'UE souhaite expressément renforcer leur position. Le Conseil veut garantir une obligation étendue d'acceptation des espèces et obliger les États membres à assurer un accès suffisant à l'argent liquide.
L'affirmation selon laquelle l'introduction de l'euro numérique signifierait déjà l'abolition décidée des espèces est donc incompatible avec le cadre juridique actuel.
Cela ne signifie toutefois pas que les inquiétudes concernant l'infrastructure des espèces à long terme soient fondamentalement irrationnelles.
Car le droit et le comportement de paiement réel sont deux choses différentes.
C'est peut-être l'analogie la plus frappante – et en même temps la plus problématique.
Il existe des points communs.
Dans les deux cas, il s'agirait de monnaie de banque centrale.
Mais les espèces possèdent des propriétés qu'il est difficile de reproduire intégralement sous forme numérique.
Un billet de 50 euros fonctionne sans compte, sans téléphone portable, sans alimentation électrique ni prestataire de services de paiement.
Et un paiement en espèces ne laisse, par principe, aucune trace de transaction électronique centrale.
L'euro numérique nécessite en revanche une infrastructure technique.
Même une solution hors ligne respectueuse de la vie privée doit pouvoir empêcher qu'une même unité monétaire numérique soit dépensée plusieurs fois.
C'est pourquoi même le Comité européen de la protection des données se penche intensivement sur la question de savoir comment concevoir techniquement une solution hors ligne réellement comparable aux espèces.
L'argent liquide numérique est donc une vision cible – et non une équivalence technique parfaite.
Oui.
Mais il s'agit principalement de monnaie scripturale.
Les 5 000 euros sur un compte courant sont une créance envers la banque.
L'euro numérique serait, au contraire, de la monnaie de banque centrale.
C'est une différence fondamentale.
C'est précisément là que réside l'un des arguments les plus forts en faveur de l'euro numérique :
Pourquoi le citoyen, dans un monde de plus en plus sans espèces, n'aurait-il pas un accès numérique à la monnaie publique de la banque centrale ?
La question est légitime.
Peut-être.
Mais cela ne doit pas être traité comme un fait déjà prouvé.
Le projet actuel du Parlement contient des directives de protection étendues. La BCE ne doit notamment pas avoir accès aux données d'identification personnelles des personnes physiques.
Les paiements hors ligne doivent être conçus de manière particulièrement respectueuse de la vie privée.
Ce sont des mécanismes de protection considérables.
Mais l'EDPB et l'EDPS ont également réclamé des garanties supplémentaires en matière de protection des données.
La position sérieuse est donc la suivante :
L'euro numérique peut être conçu de manière plus respectueuse de la vie privée que de nombreux systèmes de paiement commerciaux existants. Le respect total de cette promesse dépendra de la loi finale et de la mise en œuvre technique.
Rien ne le prouve dans le paquet législatif actuel.
Au contraire.
L'UE travaille parallèlement sur un règlement visant à renforcer l'acceptation et l'accès aux espèces.
Il convient toutefois de distinguer deux questions :
La suppression des espèces est-elle prévue ?
En l'état actuel : non.
L'importance sociale des espèces peut-elle néanmoins décliner à long terme ?
Naturellement.
Cela dépend essentiellement du comportement réel des consommateurs, des banques et du commerce.
Ce n'est pas un mythe, mais l'un des objectifs politiques affichés.
L'Europe est fortement dépendante de prestataires privés internationaux pour les paiements électroniques.
Le Conseil cite explicitement l'autonomie stratégique, la sécurité économique et la résilience comme justifications de l'euro numérique.
Quant à savoir si le projet atteindra réellement ces objectifs, c'est une autre question.
Un objectif politique n'est pas encore un succès prouvé.
Selon le modèle actuellement prévu : non.
La BCE déclare explicitement que l'euro numérique ne doit pas être une monnaie programmable – c'est-à-dire une monnaie dont l'utilisation pourrait être techniquement limitée, par exemple, à certains biens, lieux ou périodes.
C'est important.
Mais ici aussi, le débat peut se poursuivre.
Car les citoyens sont naturellement en droit de se demander quelles compétences le législateur et la banque centrale devraient détenir à long terme.
La bonne réponse à cela est une limitation légale robuste.
Et non l'accusation selon laquelle la question elle-même serait peu sérieuse.
L'euro numérique ne doit pas devenir une réserve de valeur illimitée.
Des montants plafonds sont prévus à cet effet.
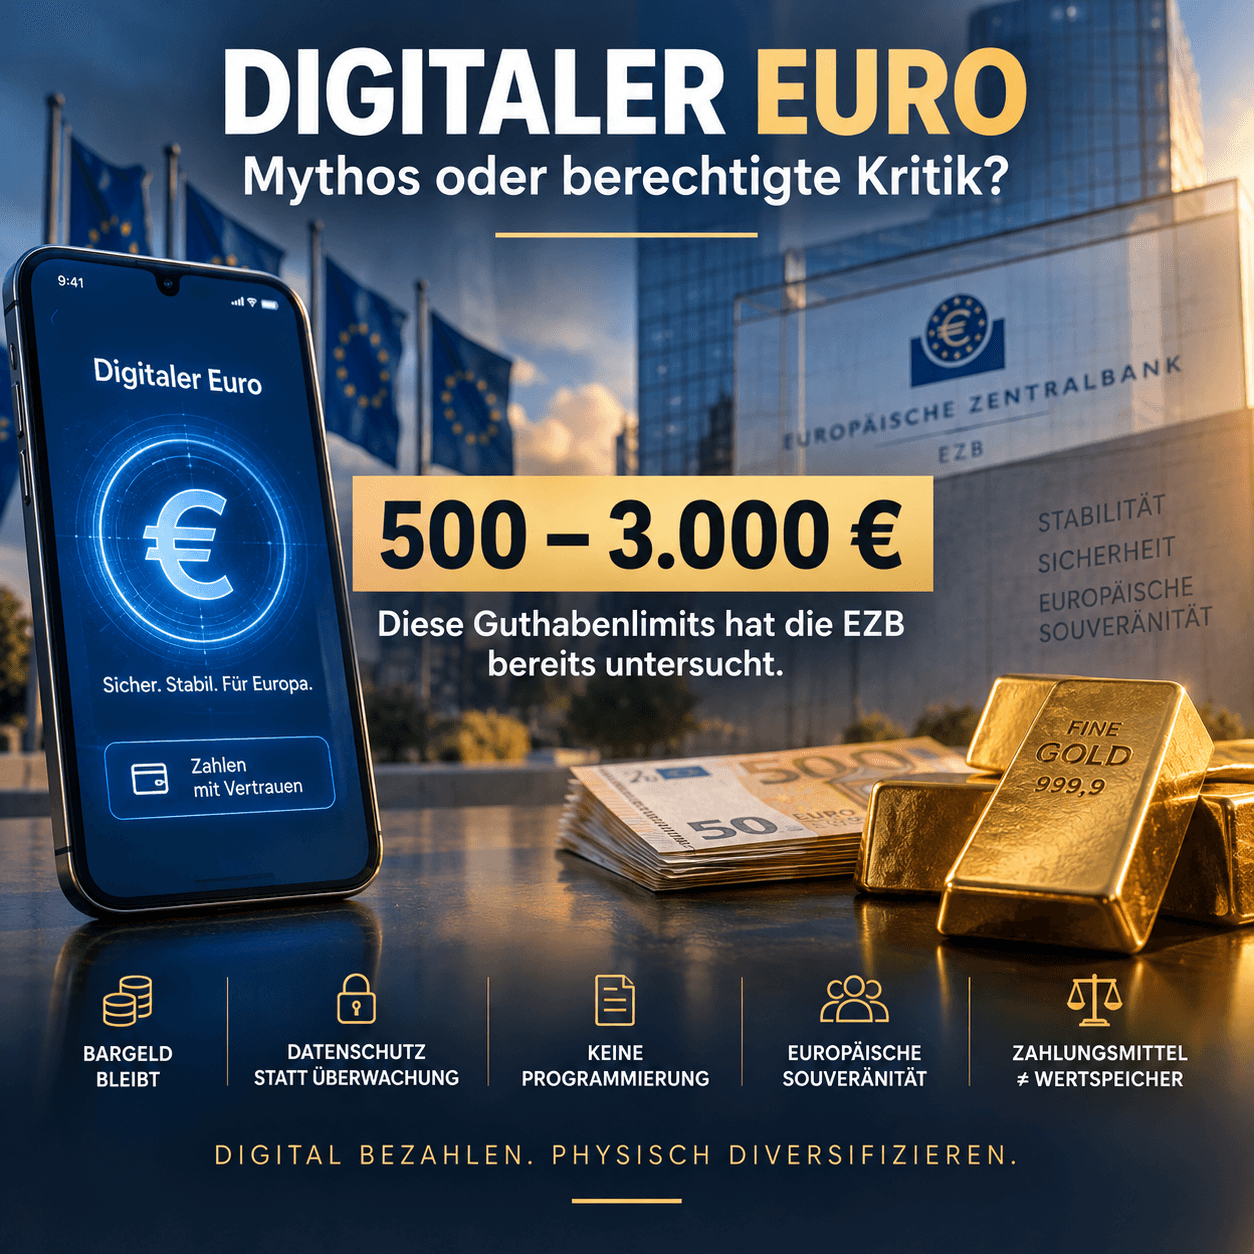
À la demande du Parlement européen, la BCE a étudié des scénarios avec des plafonds compris entre 500 et 3 000 euros. Aucune décision n'a encore été prise quant au montant définitif.
Le contexte est compréhensible.
Si les citoyens pouvaient convertir de manière illimitée leurs dépôts bancaires en monnaie de banque centrale, des sommes énormes pourraient quitter très rapidement les banques commerciales en cas de crise bancaire.
Cela pourrait même accélérer une panique bancaire (bank run).
C'est précisément pour cela que la quantité doit être limitée.
Et ici, cela devient intéressant sur le plan conceptuel :
L'euro numérique doit être de la monnaie – mais délibérément pas une réserve de valeur illimitée à part entière.
L'euro numérique et l'or pourraient difficilement être plus différents.
L'euro numérique serait :
numérique,
une monnaie d'État de banque centrale,
optimisé pour les paiements,
probablement limité en montant
et non rémunéré.
L'or physique est :
analogique,
pas un moyen de paiement de la vie quotidienne,
pas une promesse d'une banque centrale,
non reproductible par décision d'une banque centrale
et, en tant que possession physique, non soumis à une limite de solde fixée par la BCE.
Il ne s'ensuit nullement que l'or soit une „meilleure monnaie“.
Les deux remplissent des fonctions totalement différentes.
C'est précisément pour cela que la comparaison est intéressante.
Une économie moderne a besoin de systèmes de paiement numériques efficaces.
Cela ne fait guère de doute.
La question la plus passionnante est la suivante :
Toute forme de patrimoine doit-elle pour autant être entièrement numérique ?
L'un ne découle pas de l'autre.
Peut-être assistons-nous même à deux évolutions parallèles.
Nos opérations de paiement deviennent de plus en plus numériques.
Parallèlement, les banques centrales et les investisseurs privés continuent de rechercher des actifs qui existent en dehors des systèmes de créances purement numériques.
L'or en fait partie.
Il n'est pas nécessaire de rejeter l'euro numérique pour poser des questions critiques.
Et il n'est pas nécessaire de le soutenir pour rejeter les fausses affirmations.
Les plans actuels contiennent des mécanismes de protection remarquablement forts.
Pas de suppression prévue des espèces.
Pas de programmation d'usage prévue.
Des directives sur la protection des données.
Une capacité hors ligne.
Parallèlement, des questions légitimes subsistent.
Comment la protection des données fonctionne-t-elle en pratique ?
Quelle est la robustesse de la solution hors ligne ?
Qui décidera à long terme des plafonds de solde ?
Quels pouvoirs détient la BCE ?
Comment la relation entre les banques commerciales et la banque centrale évolue-t-elle ?
Et surtout :
Quelles règles s'appliqueront non seulement lors de l'introduction en 2029 – mais dix ou vingt ans plus tard ?
Ce ne sont pas des théories du complot.
Ce sont des questions sur l'architecture institutionnelle de notre future monnaie.
Et peut-être devrions-nous mener le débat précisément sur ce terrain.
Non pas :
L'euro numérique – bon ou mauvais ?
Mais plutôt :
Quelles propriétés la monnaie doit-elle posséder pour que nous lui fassions confiance, même dans un monde entièrement numérique ?
Restez prévoyant
Votre Helge Peter Ippensen