Riester-eläkkeen loppu: Mitä vuoden 2027 uudistus tarkoittaa eläkesäästämisellesi
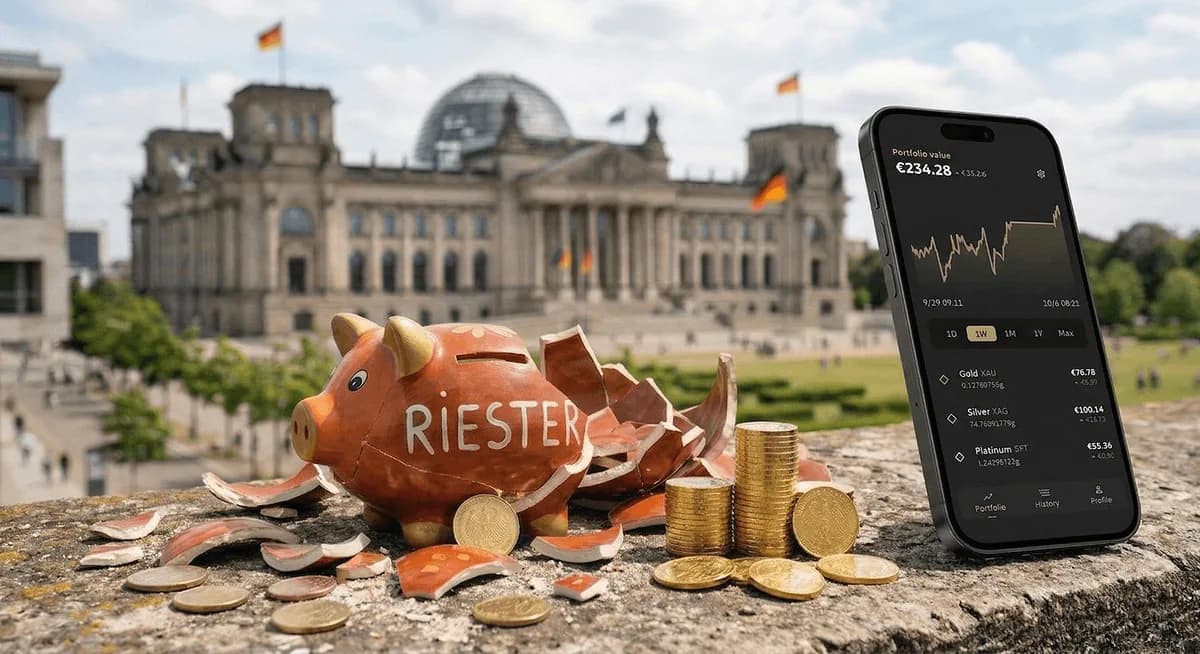
Saksan liittopäivät on virallisesti sinetöinyt Riester-eläkkeen päättymisen sen nykyisessä muodossa. 1. tammikuuta 2027 alkaa uusi luku yksityisessä eläkesäästämisessä. Mutta vaikka poliitikot puhuvat „virstanpylväästä“, miljoonat säästäjät kysyvät: Onko rahani todella turvassa uusissa valtion säästötileissä?
Katsaus menneeseen: Miksi „Riester-projekti“ epäonnistui
Vuodesta 2002 lähtien Riester-eläke oli yksityisen eläkesäästämisen lippulaiva. Tulokset ovat kuitenkin karuja: korkeat kulut, monimutkaiset tukisäännöt ja jäykkä maksutakuu söivät usein tuoton kokonaan. Viime vuosien inflaatio antoi monille sopimuksille viimeisen silauksen. Vuoden 2024 lopussa jo neljännes lähes 15 miljoonasta sopimuksesta oli muutettu maksuvapaiksi.
Uusi malli vuodesta 2027 alkaen: Enemmän riskiä, enemmän tuottoa?
Uudistuksen ydin on luopuminen 100 prosentin maksutakuusta. Uusi Altersvorsorgedepot (eläkesäästötili) tukeutuu pääomamarkkinoihin. Tässä tärkeimmät kohdat:
- Tuki: Jokaista säästettyä euroa kohden valtio maksaa 50 senttiä (360 euron vuosimaksuun asti), sen jälkeen 25 senttiä 1 800 euron rajalle asti.
- Lapsilisä: Perheitä tuetaan. Täysi 300 euron lisä lasta kohden myönnetään jo 25 euron kuukausittaisella omavastuulla.
- Standarditili: Valtion aloitteesta syntyvä tuote, jonka kulut on rajattu 1,0 prosenttiin, on tarkoitettu luomaan painetta markkinoille.
Paperivarallisuuden sudenkuopat
Vaikka uudistus lupaa joustavuutta, perusongelma säilyy: eläkesäästäminen on edelleen sidottu finanssituotteisiin ja valuuttoihin. Historia osoittaa, että valtion tukemat mallit menettävät usein houkuttelevuuttaan korkeiden hallinnointikulujen tai poliittisten suunnanmuutosten vuoksi. Lisäksi puhdas osakesalkku on eläkeiässä alttiina suurelle volatiliteetille.
Johtopäätös: Jalometallit todellisena „omaisuuden suojana“
Vuoden 2027 uudistus saattaa olla askel oikeaan suuntaan, mutta se ei korvaa vankkaa perustaa. Samalla kun politiikka kokeilee uusia säästötilimalleja, yksi omaisuusluokka on osoittanut toimivuutensa vuosituhansien ajan: fyysiset jalometallit.
Kulta ja hopea tarjoavat suojan, jota mikään valtion sertifikaatti ei voi taata. Ne ovat vapaita vastapuoliriskeistä ja toimivat ihanteellisena turvasatamana salkullesi. Aikana, jolloin eläkejärjestelmiä on „uudistettava“ 20 vuoden välein, kulta pysyy yksinkertaisesti kultana.
Vinkkimme: Täydennä eläkesäästämisstrategiaasi todellisilla arvoilla. Spargold App -sovelluksen avulla sijoitat vaivattomasti fyysiseen kultaan ja hopeaan. Näin rakennat itsellesi yksityisen lisäeläkkeen, joka ei ole riippuvainen lakimuutoksista tai pörssiromahduksista.
Oletko valmis kokeilemaan Spargoldia?
Sijoita fyysisiin jalometalleihin vaivattomasti.


