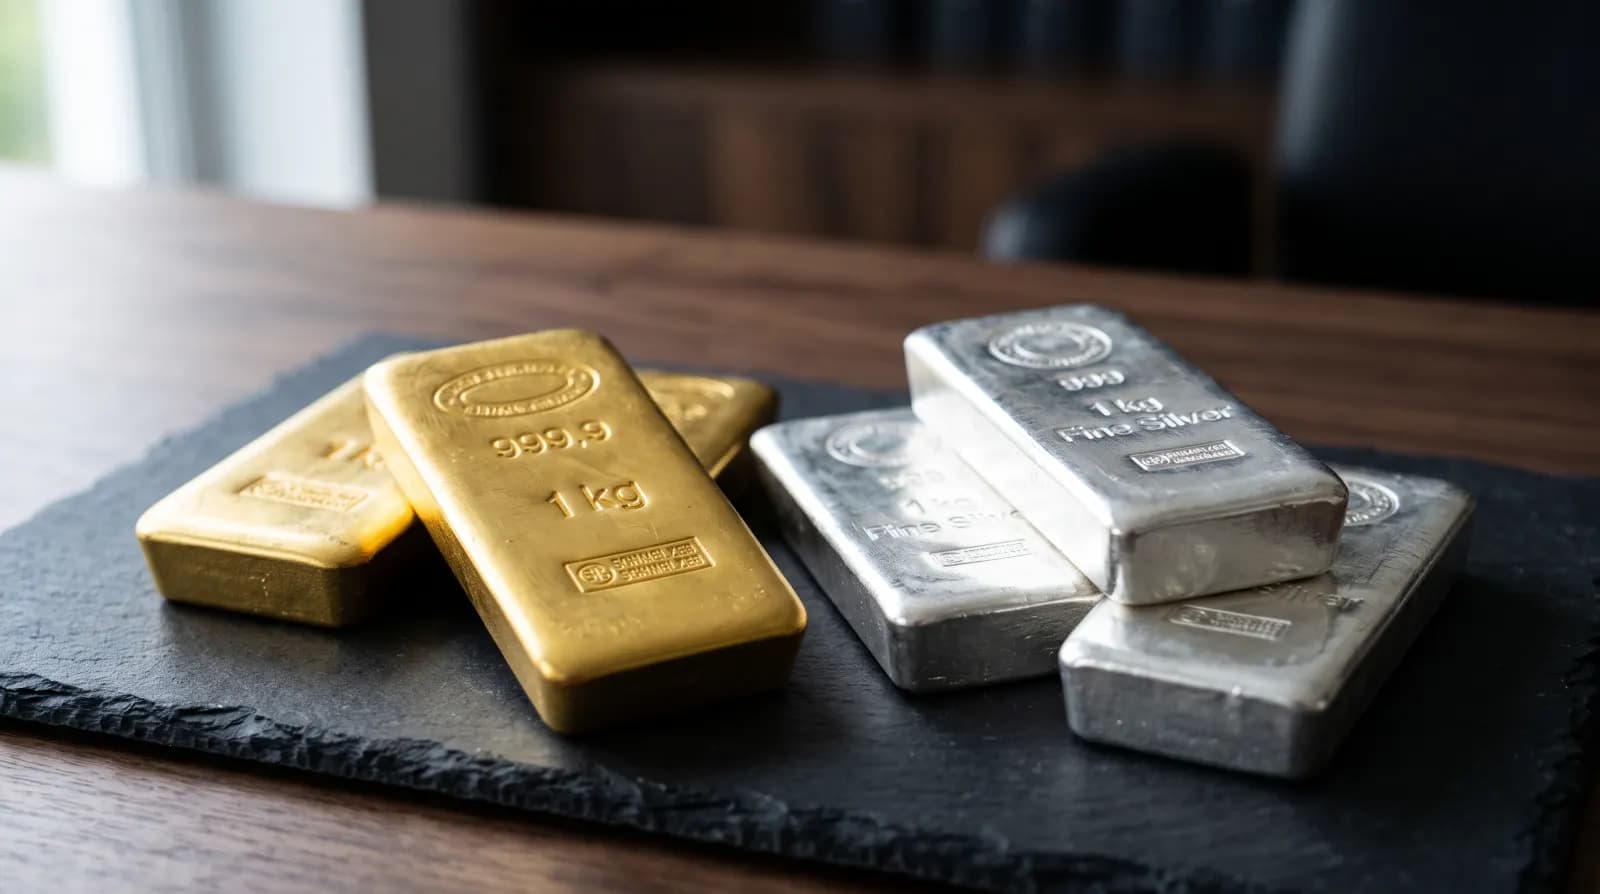
Miks osta kulda? Kullasse investeerimise plussid ja miinused
Miks osta kulda? See, kas kullasse investeerimine end ära tasub, sõltub sellest, millist rolli metall teie portfellis täitma peab. Kuld ei maksa intressi ja selle hind kõigub märgatavalt, kuid see ei sõltu ühestki võlgnikust ja sellega kaubeldakse kogu maailmas. Sellel lehel on toodud peamised argumendid poolt ja vastu – koos ajavahemike ja allikatega. Varasemad tulemused ei taga tulevasi tulemusi.
Kas kuld säilitab ostujõudu?
Kõige olulisem argument kulla kasuks on ostujõu säilitamine pikas perspektiivis. Erinevalt rahast ei saa kulda suvaliselt juurde luua. World Gold Councili arvutuste järgi tõusis kulla hind USA dollarites alates kullastandardi lõpust 1971. aastal kuni 2024. aasta lõpuni keskmiselt umbes 8% aastas.
Sama analüüsi järgi tõusis kuld ka aastatel, mil USA inflatsioon oli 2–5%, keskmiselt umbes 8%. Need keskmised varjavad aga pikki perioode, mil kuld kaotas reaalväärtust. Kes ostis valel ajal, pidi mõnikord ootama aastakümneid. Varasemad tulemused ei taga tulevasi tulemusi.
Vastaspoole riski puudumine – mida see tähendab?
Kullakang ei ole maksekohustus. Võlakiri sõltub sellest, kas võlgnik maksab, aktsia ettevõtte edust, pangahoius pangast. Füüsilisel kullal seevastu ei ole emitenti, kes võiks maksejõuetuks muutuda. Seetõttu kirjeldab World Gold Council kulda kui krediidiriskita vara.
See kehtib aga ainult füüsilise omandi puhul. Sertifikaatide või börsil kaubeldavate võlakirjade (ETN) puhul on teil tavaliselt nõue emitendi vastu, mitte metall ise. Kui lasete füüsilist kulda hoida kolmandal isikul, on oluline, et kangid oleksid õiguslikult teile määratud ja hoitud hoiustaja oma varast eraldi.
Miks keskpangad kulda ostavad?
Keskpangad hoiavad kulda osana oma välisvaluutareservidest, sest see ei sõltu ühestki teisest riigist. World Gold Councili andmetel ostsid nad 2026. aasta kolmandas kvartalis neto 321,2 tonni. Jaanuarist septembrini 2026 oli see näitaja 675 tonni, 6% rohkem kui eelmise aasta samal perioodil.
Sellest teatatakse ametlikult vaid osa: kolmandas kvartalis jäi umbes 63% ostudest omistamata. Suurimad teatatud ostjad olid Hiina Rahvapank 63 tonniga ja Poola Rahvuspank 40 tonniga. World Gold Councili andmetel moodustasid keskpangad 2024. aastani ulatunud kümne aasta jooksul umbes 21% netonõudlusest.
See nõudlus toetab turgu, kuid ei ole garantii. Keskpangad võivad oma oste igal ajal vähendada või isegi müüma hakata.
Kuidas on kuld kriisides käitunud?
Kulda peetakse turvaliseks varjupaigaks. Selle kohta on tõendeid, kuid erandita reeglit ei ole. Ülemaailmse finantskriisi ajal tõusis kulla hind USA dollarites 2007. aasta detsembrist 2009. aasta veebruarini 21%, samal ajal kui aktsiad langesid kogu maailmas järsult. World Gold Councili andmetel oli kuld plussis ka 2020. ja 2022. aasta aktsiaturgude languste ajal.
World Gold Council näitab ka, et kulla ja aktsiate korrelatsioon muutub eriti järskude turukrahhide ajal pigem negatiivseks. Seega võib kuld sellistel perioodidel portfelli stabiliseerida. Langustest ei ole see aga kaitstud: ägedate müügilainete ajal müüakse ka kulda, näiteks kui investorid vajavad likviidsust.
Kas kulla hind on mull?
Pärast tugevaid tõuse kerkib regulaarselt küsimus kullamullist. Sellele ei saa tõsiselt vastata, sest keegi ei tea kulla „õiget“ hinda. Ajalugu näitab aga, kui sügavad võivad tagasilöögid olla.
1980. aastal oli kulla keskmine hind 615 dollarit untsi kohta, 1999. aastal vaid 279 dollarit – aastakeskmiste põhjal langus umbes 55% peaaegu kahe aastakümne jooksul. Ka 2026. aasta oli kõikuv: jaanuari lõpus saavutas kuld rekordtaseme 5589,38 dollarit, 4. novembril 2026 oli hind umbes 4061 dollarit ehk tublisti 27% madalam.
Pikas perspektiivis kõigub kuld keskmiselt umbes 16% aastas (aastane volatiilsus, BullionVaulti kuue aastakümne analüüs). Kes kulda ostab, peaks suutma sellise ulatusega langusi taluma.
Intressi ei ole, kulud on
Kuld ei too jooksvat tulu: ei intressi, dividende ega üüri. Ainus tootlus on võimalik hinnatõus. Kui intressimäärad tõusevad, muutub kulla hoidmine intressi kandvate investeeringutega võrreldes vähem atraktiivseks.
Lisaks on kulud: preemia puhta metalli väärtuse suhtes, ostu- ja müügihinna vahe ning hoiustamine ja kindlustus. Saksamaal maksustatakse kulda soodsalt. § 25c UStG (Saksamaa käibemaksuseadus) järgi on investeerimiskuld käibemaksust vabastatud. See hõlmab vähemalt 995 tuhandiku proovis kangid ja vähemalt 900 tuhandiku proovis mündid, mis on vermitud pärast 1800. aastat ning on või olid seaduslik maksevahend.
§ 23 EStG (Saksamaa tulumaksuseadus) järgi on müügikasum Saksamaal maksuvaba, kui ostu ja müügi vahel möödub rohkem kui üks aasta. Selle aja jooksul jääb kasum maksuvabaks, kui kõigi eraviisiliste võõrandamistehingute kasum kalendriaastas on alla 1000 €.
Plussid ja miinused ülevaatlikult
See, kas kuld teile sobib, sõltub teie investeerimishorisondist ja riskivalmidusest. See leht ei asenda investeerimisnõustamist.
- Poolt: füüsilise omandi puhul puudub võlgniku maksejõuetuse risk
- Poolt: kaubeldav ja tunnustatud kogu maailmas
- Poolt: varasemates kriisides sageli stabiliseeriv
- Poolt: Saksamaal käibemaksuvaba ja ühe aasta möödudes tulumaksuvaba
- Vastu: intressi ega dividende ei ole
- Vastu: võimalikud märkimisväärsed kõikumised ja pikad kahjumiperioodid
- Vastu: kulud preemiale, hinnavahele, hoiustamisele ja kindlustusele


