
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.

Investeerige lihtsalt füüsilistesse väärismetallidesse.
Debatt digitaalse euro üle kulgeb üha enam kummalise mustri järgi.
Üks pool hoiatab jälgimise, programmeeritava raha ja sularaha lõpu eest.
Teine pool kuulutab paljud neist kartustest lühidalt „müütideks“.
Mõlemad lähenemised on liiga lihtsustatud.
Sest digitaalne euro ei ole veel ei juba otsustatud jälgimiseuro ega ka lihtsalt 20-eurose pangatähe elektrooniline versioon.
Ja just seetõttu tasub heita pilk sellele, mille üle tegelikult otsustama hakatakse.
See ununeb debatis vahel ära.
Seadusandlik protsess käib.
9. juulil 2026 hääletas Euroopa Parlament 416 poolt- ja 169 vastuhäälega nõukoguga läbirääkimiste alustamise poolt.
Alles siis, kui seadusandlik raamistik on paigas, otsustab EZB tegeliku väljalaskmise üle. Keskpank töötab praegu võimaliku kasutuselevõtu suunas 2029. aastal.
Paljud otsustavad üksikasjad on seetõttu alles poliitiliste läbirääkimiste objektiks.
Just seetõttu ei tohiks täna anda lõplikku ohutunnet tuleviku suhtes ega väita omadusi, mida pole veel otsustatudki.
Praeguse eelnõu kohaselt peaks see tõepoolest olema täiendav maksevõimalus.
EZB ütleb selgesõnaliselt, et kedagi ei tohi sundida digitaalset eurot kasutama.
Veelgi huvitavam on paralleelne seadusandlik protsess sularaha kohta.
EL soovib selle positsiooni selgesõnaliselt tugevdada. Nõukogu soovib tagada laiaulatusliku sularaha vastuvõtmise kohustuse ja kohustada liikmesriike tagama piisava juurdepääsu sularahale.
Väide, et digitaalse euro kasutuselevõtt tähendab juba otsustatud sularaha kaotamist, ei ole seetõttu praeguse õigusraamistikuga kooskõlas.
See ei tähenda siiski, et mure pikaajalise sularahataristu pärast oleks põhimõtteliselt irratsionaalne.
Sest õigus ja tegelik maksekäitumine on kaks eri asja.
See on ehk kõige meeldejäävam – ja samas kõige problemaatilisem – analoogia.
On sarnasusi.
Mõlemad oleksid keskpangaraha.
Kuid sularahal on omadused, mida on digitaalselt raske täielikult kopeerida.
50-eurone pangatäht toimib ilma konto, mobiiltelefoni, elektrivarustuse või makseteenuse pakkujata.
Ja sularahamakse ei jäta põhimõtteliselt keskset elektroonilist tehingujälge.
Digitaalne euro vajab seevastu tehnilist taristut.
Isegi andmekaitsesõbralik offline-lahendus peab suutma vältida sama digitaalse rahaühiku mitmekordset kulutamist.
Seetõttu tegeleb isegi Euroopa Andmekaitsenõukogu (EDPB) intensiivselt küsimusega, kuidas tehniliselt kujundada tõeliselt sularahasarnast offline-lahendust.
Digitaalne sularaha on seetõttu visioon – mitte täiuslik tehniline samaväärsus.
Jah.
Kuid valdavalt on tegemist kommertspangarahaga.
Arvelduskontol olevad 5000 eurot on nõue panga vastu.
Digitaalne euro oleks aga keskpangaraha.
See on fundamentaalne erinevus.
Just selles peitub üks tugevamaid argumente digitaalse euro poolt:
Miks ei peaks kodanikul üha enam sularahavabaks muutuvas maailmas olema digitaalset juurdepääsu avalikule keskpangarahale?
Küsimus on õigustatud.
Võib-olla.
Kuid seda ei tohiks käsitleda juba tõestatud faktina.
Praegune parlamendi eelnõu sisaldab ulatuslikke kaitse-eeskirju. Eelkõige ei tohi EZB saada juurdepääsu füüsiliste isikute isikuandmetele.
Offline-maksed peaksid olema kujundatud eriti andmekaitsesõbralikult.
Need on olulised kaitsemehhanismid.
Kuid ka EDPB ja EDPS on nõudnud täiendavaid andmekaitsegarantiisid.
Tõsiseltvõetav seisukoht on seetõttu järgmine:
Digitaalset eurot saab konstrueerida andmekaitsesõbralikumalt kui paljusid olemasolevaid kommertsmaksesüsteeme. Kas see lubadus täielikult täidetakse, sõltub lõplikust seadusest ja tehnilisest teostusest.
Selle kohta praeguses seadusandlikus paketis tõendeid ei ole.
Vastupidi.
EL töötab paralleelselt määruse kallal, mis peaks tugevdama sularaha vastuvõtmist ja sellele juurdepääsu.
Siiski tuleks eristada kahte küsimust:
Kas sularaha kaotamine on plaanis?
Praeguse seisuga: ei.
Kas sularaha ühiskondlik tähendus võib pikaajaliselt siiski väheneda?
Loomulikult.
See sõltub oluliselt tarbijate, pankade ja kaubanduse tegelikust käitumisest.
See ei ole müüt, vaid üks deklareeritud poliitilistest eesmärkidest.
Euroopa sõltub elektroonilises makseliikluses tugevalt rahvusvahelistest erapakkujatest.
Nõukogu nimetab digitaalse euro põhjendustena selgesõnaliselt strateegilist autonoomiat, majanduslikku julgeolekut ja vastupanuvõimet.
Kas projekt need eesmärgid ka tegelikult saavutab, on aga iseküsimus.
Poliitiline eesmärk ei ole veel tõestatud edu.
Praegu ette nähtud mudeli kohaselt: ei.
EZB selgitab selgesõnaliselt, et digitaalne euro ei tohi olla programmeeritav raha – ehk raha, mille kasutamist saaks tehniliselt piirata näiteks teatud kaupade, kohtade või ajavahemikega.
See on oluline.
Kuid ka siin võib arutelu jätkuda.
Sest kodanikel on loomulikult õigus küsida, millised pädevused peaksid seadusandjal ja keskpangal pikaajaliselt olema.
Õige vastus sellele on tugev seadusandlik piirang.
Mitte süüdistus, et küsimus ise on ebatõsine.
Digitaalne euro ei tohi saada piiramatuks väärtuse säilitamise vahendiks.
Selleks on ette nähtud ülempiirid.
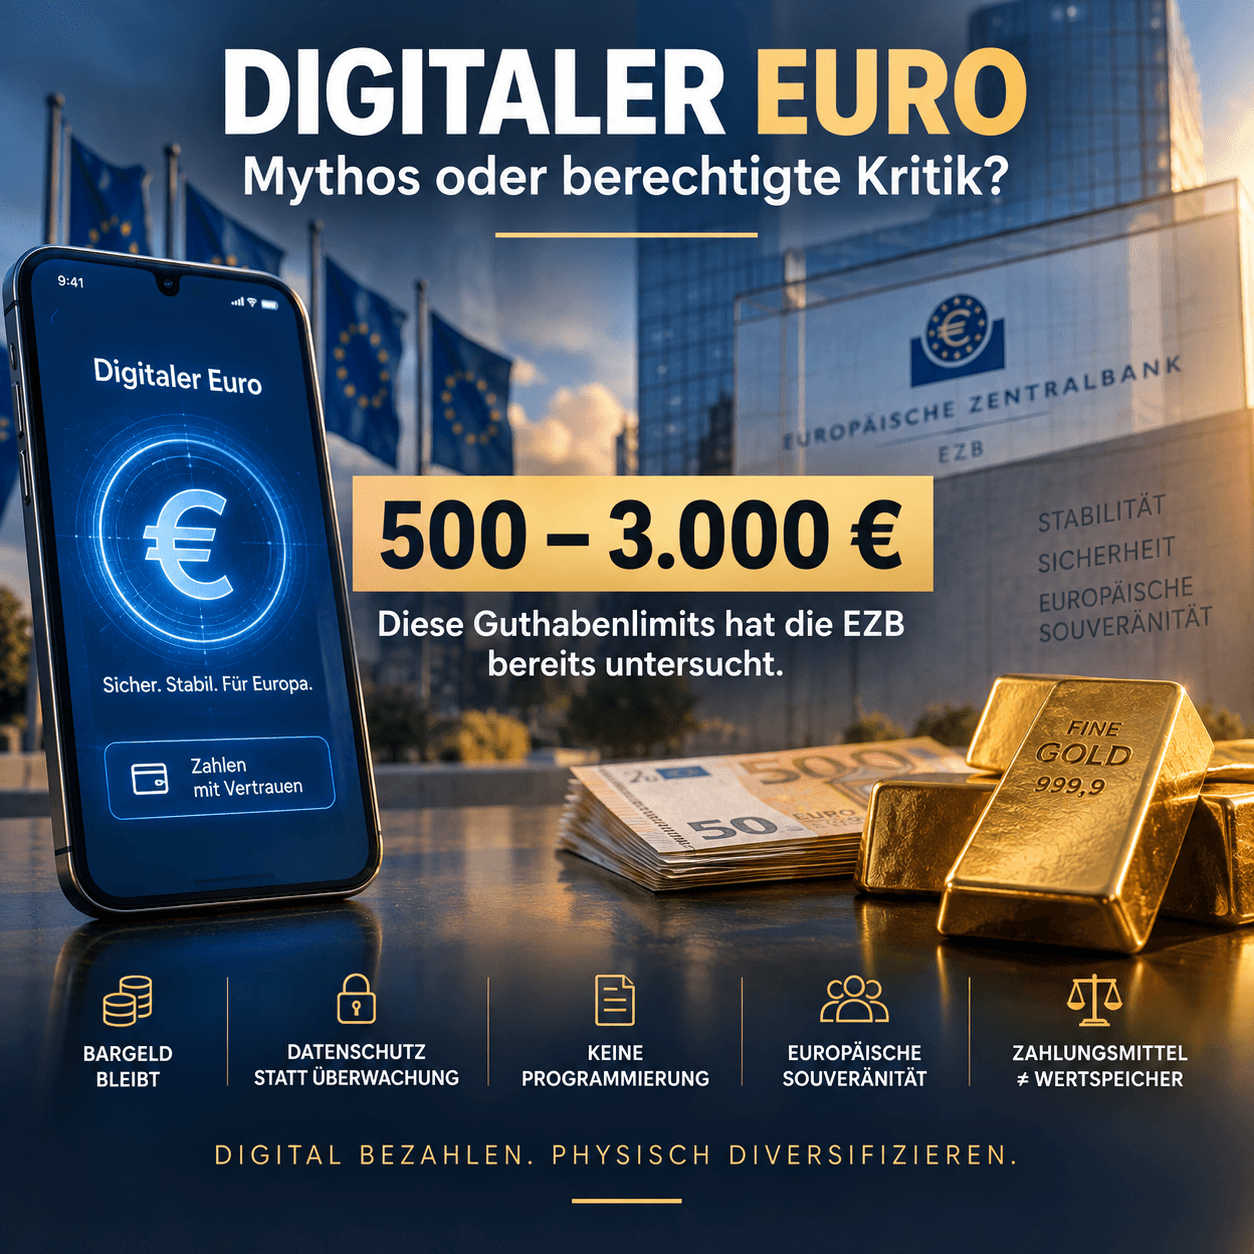
EZB on Euroopa Parlamendi soovil uurinud stsenaariume ülempiiridega vahemikus 500 kuni 3000 eurot. See ei ole veel otsus lõpliku summa kohta.
Taust on mõistetav.
Kui kodanikud saaksid piiramatult pangahoiuseid keskpangarahaks ümber vahetada, võiksid pangakriisi ajal tohutud summad väga kiiresti kommertspankadest välja voolata.
See võib pangajooksu (bank run) isegi kiirendada.
Just seetõttu peab kogus olema piiratud.
Ja siin muutub see kontseptuaalselt huvitavaks:
Digitaalne euro peab olema raha – kuid teadlikult mitte täisväärtuslik piiramatu väärtuse säilitaja.
Digitaalne euro ja kuld saaksid vaevalt olla veelgi erinevamad.
Digitaalne euro oleks:
digitaalne,
riiklik keskpangaraha,
makseteks optimeeritud,
eeldatavasti summaliselt piiratud
ja intressivaba.
Füüsiline kuld on:
analoogne,
mitte igapäevane maksevahend,
mitte keskpanga lubadus,
mitte keskpanga otsusega juurde tekitatav
ning füüsilise omandina ei sõltu see EZB määratud hoiuse limiidist.
Sellest ei järeldu sugugi, et kuld on „parem raha“.
Mõlemad täidavad täiesti erinevaid funktsioone.
Just seetõttu on võrdlus huvitav.
Kaasaegne majandus vajab tõhusaid digitaalseid maksesüsteeme.
Selles on vähe kahtlust.
Põnevam küsimus on:
Kas seetõttu peab ka iga varavorm olema täielikult digitaalne?
Üks ei tulene teisest.
Võib-olla kogeme isegi kahte paralleelset arengut.
Meie makseliiklus muutub üha digitaalsemaks.
Samal ajal otsivad keskpangad ja erainvestorid jätkuvalt varasid, mis eksisteerivad väljaspool puhtalt digitaalseid nõudesüsteeme.
Kuld kuulub nende hulka.
Kriitiliste küsimuste esitamiseks ei pea digitaalset eurot tagasi lükkama.
Ja valeväidete ümberlükkamiseks ei pea olema selle pooldaja.
Praegused plaanid sisaldavad märkimisväärselt tugevaid kaitsemehhanisme.
Ei mingit plaanitavat sularaha kaotamist.
Ei mingit ette nähtud sihtotstarbelist programmeerimist.
Andmekaitsenõuded.
Offline-võimekus.
Samal ajal jäävad õhku õigustatud küsimused.
Kuidas toimib andmekaitse praktikas?
Kui vastupidav on offline-lahendus?
Kes otsustab pikaajaliselt hoiuste ülempiiride üle?
Millised volitused on EZB-l?
Kuidas muutub suhe kommertspankade ja keskpanga vahel?
Ja eelkõige:
Millised reeglid kehtivad mitte ainult kasutuselevõtul 2029. aastal – vaid kümme või kakskümmend aastat hiljem?
Need ei ole vandenõuteooriad.
Need on küsimused meie tulevase raha institutsionaalse arhitektuuri kohta.
Ja võib-olla peaksimegi debatti just seal pidama.
Mitte:
Digitaalne euro – hea või halb?
Vaid:
Millised omadused peavad rahal olema, et me usaldaksime seda ka täielikult digitaalses maailmas?
Jääge ettenägelikuks
Teie Helge Peter Ippensen