Pensionärid: vaesusrisk pärast 43 aastat töötamist – kulla võrdlus

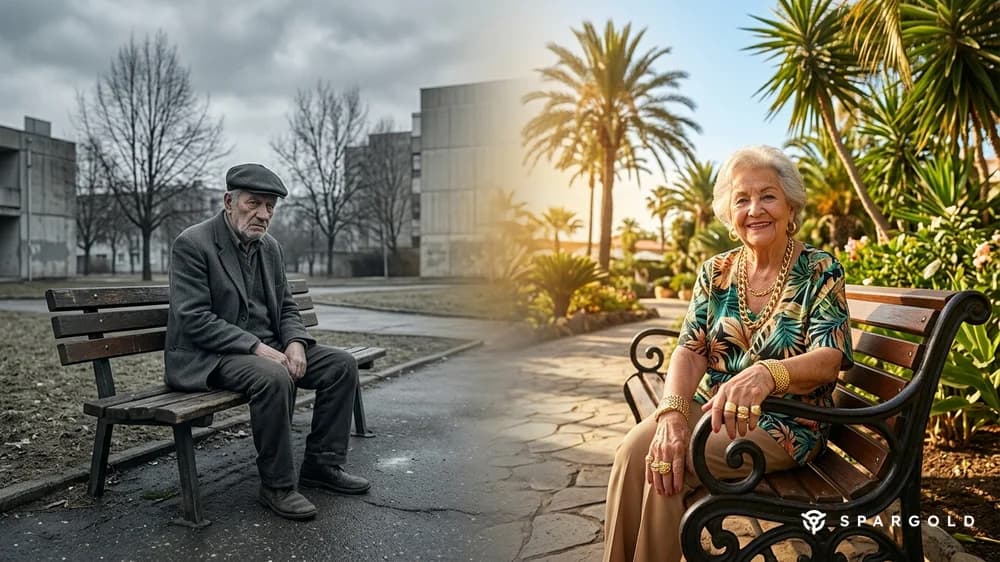
Lühikokkuvõte: Vanaduspõlve vaesusrisk pärast 43 aastat töötamist: need, kes on töötanud terve elu, saavad sageli riiklikku pensioni, mis jääb 1 381 euro suuruse vaesuspiiri lähedale. Kui sama isik oleks investeerinud paralleelselt 200 eurot kuus füüsilisse kulda, oleks täna tema käsutuses umbes 311 769 eurot — peaaegu kolm korda rohkem kui sissemakstud kapital 103 200 eurot. Seisuga: 27.09.2026.
Vanaduspõlve vaesusrisk: mida 43 aastat töötamist täna annab
Pensionär, kes on töötanud 43 aastat, teatab: riiklikust pensionist vaevalt piisab elamiseks. Ta ei ole üksikjuhtum, vaid süsteemse väärarengu peegeldus. Saksamaa statistikaameti (Statistisches Bundesamt) värskete andmete kohaselt oli 2024. aastal umbes 19,4 protsenti kõigist üle 65-aastastest inimestest vaesusriskis. Ametlik vaesuspiir on üksi elavatele inimestele 1 381 eurot neto kuus.
Riiklik pension pärast 43 sissemakseaastat: kes maksab 43 aastat sisse keskmise palga pealt, kogub 43 pensionipunkti. Praeguse pensioniväärtuse 42,52 euro juures (seisuga juuli 2026) teeb see 1 828 eurot bruto — pärast tervise- ja hoolduskindlustuse mahaarvamisi jääb see summa tavaliselt oluliselt väiksemaks. Need, kes on töötanud alla keskmise palga — jaekaubanduses, hooldussektoris, käsitöönduses —, jäävad veelgi madalamale tasemele, kohati alla 1 381 euro suuruse vaesuspiiri.
Alternatiiv: 200 eurot kuus kullas
Kujutagem ette, et keegi oleks 1983. aastal — tööelu alguses — otsustanud investeerida 200 eurot kuus füüsilisse kulda. Ei mingit fondisäästuplaani ega ETF-i: lihtsalt igakuine kulla ostmine ja hoidmine. Mida see oleks andnud?
Kulla hind eurodes oli 1983. aastal umbes 553 eurot troiuntsi kohta. Täna, 2026. aasta septembris, on kulla hind umbes 3 760 eurot troiuntsi kohta. See vastab keskmisele aastasele kasvumäärale (CAGR) 4,56 protsenti — arvutatuna ajalooliste EUR-kulla hinnaandmete põhjal.
Igakuise liitintressiga on tulemus järgmine:
- Kogusissemakse: 103 200 eurot (200 eurot kuus × 43 aastat)
- Lõppväärtus 43 aasta pärast: 311 769 eurot
- Liitintressi tulu: 208 569 eurot
- Kordaja: rohkem kui kolmekordne
103 200 euro suurusest omakapitalist sai nelja aastakümne jooksul 311 769 eurot — ilma aktiivse haldamiseta, ilma fonditasudeta ja ilma vastaspoole riskita.
Mida see tähendab: pension vs. kuld otseses võrdluses
Riiklik pension: Jagamispõhine süsteem. Sissemakstud maksed liiguvad otse tänastele pensionäridele. Töötaja omandab vaid õiguse — tulevastele maksetele tulevastest sissemaksetest. Soodsa demograafilise arengu korral toimib see hästi. Vananeva ühiskonna puhul — nagu Saksamaal — satub süsteem struktuurse surve alla.
Füüsiline kuld: Ei ole lubadus ega õigus tulevastele maksetele, vaid konkreetne omand. Unts kulda on unts kulda, sõltumata demograafiast, inflatsioonist või riigieelarvetest. Kuld ei taga kindlat tootlust, kuid see kaitseb ostujõudu pika aja jooksul.
Loomulikult oli igakuine säästmine madalapalgalistele reaalne koormus. Kuid isegi poole väiksema säästumääraga ehk 100 euroga kuus oleks 43 aasta pärast säästetud umbes 155 885 eurot — märkimisväärne puhver napi pensioni kõrval.
Täielik tabel: aasta-aastalt (200 eurot kuus kullas)
Kõik väärtused põhinevad 4,56-protsendilisel aastasel kasvumääral (ajalooline EUR-kulla hinna CAGR 1983–2026) koos igakuise liitintressiga. Maksu- ja ostukulusid ei ole arvesse võetud.
| Aasta | Sissemakstud | Portfelli väärtus | Faktor |
|---|---|---|---|
| 1 | 2 400 € | 2 450 € | 1.02x |
| 2 | 4 800 € | 5 011 € | 1.04x |
| 3 | 7 200 € | 7 689 € | 1.07x |
| 4 | 9 600 € | 10 490 € | 1.09x |
| 5 | 12 000 € | 13 418 € | 1.12x |
| 6 | 14 400 € | 16 480 € | 1.14x |
| 7 | 16 800 € | 19 681 € | 1.17x |
| 8 | 19 200 € | 23 028 € | 1.20x |
| 9 | 21 600 € | 26 528 € | 1.23x |
| 10 | 24 000 € | 30 187 € | 1.26x |
| 11 | 26 400 € | 34 014 € | 1.29x |
| 12 | 28 800 € | 38 014 € | 1.32x |
| 13 | 31 200 € | 42 198 € | 1.35x |
| 14 | 33 600 € | 46 572 € | 1.39x |
| 15 | 36 000 € | 51 145 € | 1.42x |
| 16 | 38 400 € | 55 927 € | 1.46x |
| 17 | 40 800 € | 60 927 € | 1.49x |
| 18 | 43 200 € | 66 155 € | 1.53x |
| 19 | 45 600 € | 71 621 € | 1.57x |
| 20 | 48 000 € | 77 337 € | 1.61x |
| 21 | 50 400 € | 83 313 € | 1.65x |
| 22 | 52 800 € | 89 562 € | 1.70x |
| 23 | 55 200 € | 96 096 € | 1.74x |
| 24 | 57 600 € | 102 928 € | 1.79x |
| 25 | 60 000 € | 110 071 € | 1.83x |
| 26 | 62 400 € | 117 540 € | 1.88x |
| 27 | 64 800 € | 125 350 € | 1.93x |
| 28 | 67 200 € | 133 515 € | 1.99x |
| 29 | 69 600 € | 142 053 € | 2.04x |
| 30 | 72 000 € | 150 981 € | 2.10x |
| 31 | 74 400 € | 160 315 € | 2.15x |
| 32 | 76 800 € | 170 075 € | 2.21x |
| 33 | 79 200 € | 180 281 € | 2.28x |
| 34 | 81 600 € | 190 951 € | 2.34x |
| 35 | 84 000 € | 202 108 € | 2.41x |
| 36 | 86 400 € | 213 774 € | 2.47x |
| 37 | 88 800 € | 225 972 € | 2.54x |
| 38 | 91 200 € | 238 726 € | 2.62x |
| 39 | 93 600 € | 252 062 € | 2.69x | 96 000 € | 266 006 € | 2.77x |
| 41 | 98 400 € | 280 585 € | 2.85x |
| 42 | 100 800 € | 295 830 € | 2.93x |
| 43 | 103 200 € | 311 769 € | 3.02x |
Korduma kippuvad küsimused vanaduspõlve vaesuse ja kulla kohta
Kas füüsiline kuld saab olla pensionipõlve kindlustamise osa?
Kuld ei ole klassikaline kindla väljamaksega pensioniplaan, vaid varaline väärtus ostujõu säilitamiseks. Pikaajaliselt on kuld eurodes arvestatuna saavutanud aastaseks kasvumääraks umbes 4,56 protsenti. Finantseksperdid soovitavad kulda täiendusena — tavaliselt osana hajutatud portfellist riikliku pensioni ja muude säästuvormide kõrval.
Kas füüsilise kulla müügist saadav tulu on maksuvaba?
Saksamaal on füüsilise kulla müügist saadav tulu pärast rohkem kui üheaastast hoidmisperioodi maksuvaba — erinevalt kulla ETF-idest, millele kohaldub kapitalitulumaks. See on füüsiliste väärismetallide maksueelis paljude teiste finantstoodete ees.
Millised on kulla kui pensionikindlustuse riskid?
Kuld ei maksa intressi ega dividende ning selle väärtus võib vahepeal oluliselt kõikuda. Need, kes satuvad vahetult enne pensionile jäämist ebasoodsale turuhetkele, võivad olla sunnitud müüma madalate hindadega. Seetõttu sobib kuld eelkõige pikaajaliseks komponendiks — mitte ainsaks tagatiseks vanaduspõlves.
Allikad
- Saksamaa valitsus: Pensionide kohandamine juuli 2026 — pensioniväärtus 42,52 eurot
- BuergerGeld.org: Üle poole pensionäridest on 2026. aastal vaesusriskis
- BuergerGeld.org: Standardpension 2026 — pensioniväärtus ja arvutus
- Goldpreis.de: Kulla hind ajalooliselt ja täna, september 2026
- BuergerGeld.org: Vaesuspiir 2026 — pensionärid alla 1 381 euro
- Spargold-sõnastik: Kulla hind
See postitus ei ole investeerimisnõustamine. Kõik arvutused põhinevad ajaloolistel kulla hinnaandmetel ja on illustratiivsed. Varasem tootlus ei taga tulevast tootlust. Väärismetallide ostmisega võivad kaasneda kursiriskid.
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.


