¿Tipo impositivo máximo ya con el salario medio? Lo que muestran realmente las cifras

29 de septiembre de 2026
¿Listo para probar Spargold?
Invierta fácilmente en metales preciosos físicos.

Invierta fácilmente en metales preciosos físicos.
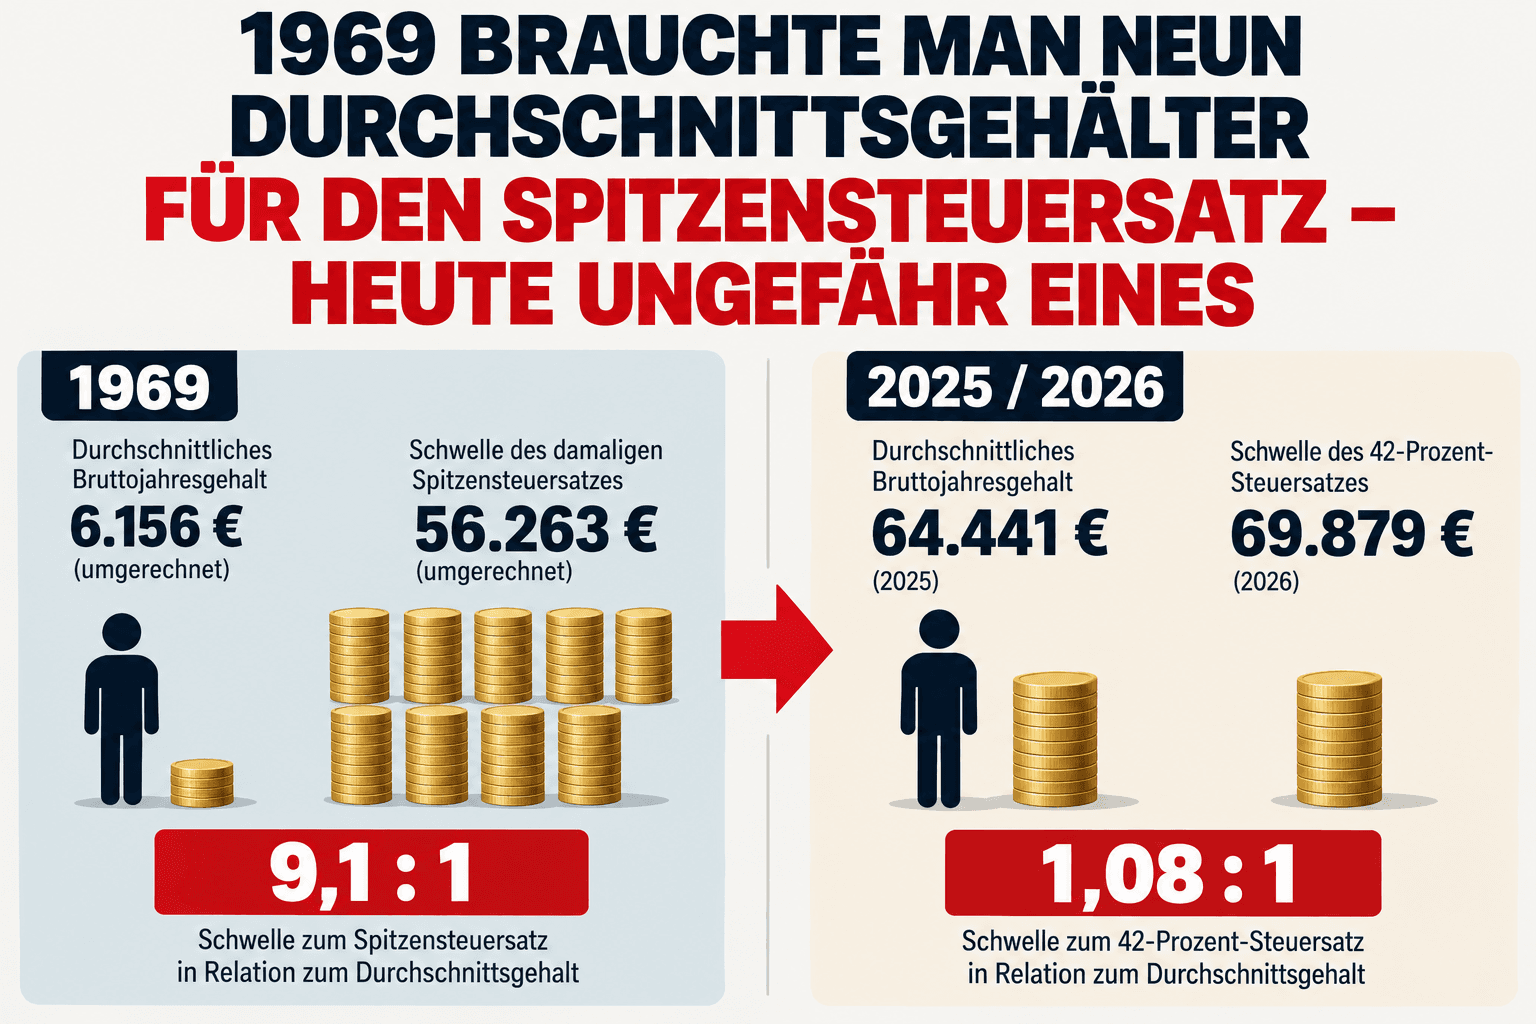
A veces, un gráfico cuenta una historia que suena casi demasiado espectacular para ser cierta.
Esta es una de ellas.
1969:
Salario bruto anual medio:
6.156 euros – al cambio actual.
Umbral del tipo impositivo máximo de entonces:
56.263 euros.
Relación:
¿Y hoy?
El gráfico publicado por The Pioneer y Statista indica para 2025 un salario bruto anual medio de:
64.441 euros.
El umbral del tipo impositivo del 42 por ciento se sitúa en 2026, según el gráfico, en:
69.879 euros.
Relación:
De nueve salarios medios se ha pasado –al menos en esta comparativa– a aproximadamente uno.
Esto suena a un aumento de impuestos oculto y gigantesco.
Pero la historia no es tan sencilla.
Esto es crucial.
El salario medio es un:
Ingreso bruto.
La tarifa del impuesto sobre la renta, en cambio, se aplica sobre la:
base imponible
o ingresos sujetos a impuestos.
Entre ambos conceptos se encuentran, por ejemplo, los gastos deducibles por actividad profesional y las cotizaciones de previsión social deducibles.
Por lo tanto, un empleado con un salario bruto de 69.879 euros normalmente no tiene una base imponible de 69.879 euros.
La afirmación:
“El trabajador medio paga hoy el tipo impositivo máximo”
es, por tanto, engañosa.
Sin embargo, descartar el gráfico por ese motivo sería igualmente erróneo.
Porque la tendencia a largo plazo sigue siendo notable.
En 1969, un ingreso tenía que estar excepcionalmente por encima de la media antes de alcanzar el tipo impositivo máximo de aquel entonces.
Hoy en día, el tipo impositivo marginal del 42 por ciento comienza ya en una región de ingresos que de ninguna manera afecta solo a los que tradicionalmente perciben ingresos altos.
Y aquí es donde reside la cuestión política y económica:
¿Alguien con nueve veces el salario medio?
¿Con el triple?
¿Con el doble?
¿O aproximadamente con el salario bruto medio?
La respuesta no es matemática.
Es política.
No.
Ese es un malentendido muy extendido.
El tipo impositivo máximo es un:
Tipo impositivo marginal.
Un ejemplo simplificado:
Si la zona del 42 por ciento comienza en torno a los 70.000 euros de base imponible y alguien tiene una base imponible de 71.000 euros, no se gravan de repente los 71.000 euros íntegros al 42 por ciento.
El tipo marginal más alto solo afecta a la parte superior correspondiente de los ingresos.
El tipo impositivo medio sobre el total de los ingresos sigue siendo más bajo.
Esta es una diferencia fundamental.
Y aquí es donde la tesis original se vuelve interesante.
Imaginemos lo siguiente:
Un empleado gana 50.000 euros.
Los precios suben un 5 por ciento.
Su empleador también le aumenta el sueldo un 5 por ciento.
Ahora gana:
52.500 euros.
En términos reales, no se ha hecho más rico.
Su poder adquisitivo simplemente se ha mantenido aproximadamente igual.
Si la tarifa impositiva permanece inalterada, su tipo impositivo medio puede, no obstante, aumentar.
Entonces tiene:
más ingresos nominales, pero no más prosperidad real.
Esto es precisamente lo que se conoce como:
El Ministerio Federal de Finanzas formula de manera notablemente clara que también se puede hablar de un “aumento de impuestos por inacción”. Ministerio Federal de Finanzas
La afirmación de que la política no ha hecho nada al respecto durante 67 años es falsa.
Desde 2015, el Ministerio Federal de Finanzas publica regularmente informes sobre la progresión.
Desde 2016, los valores de referencia de las tarifas se ajustan periódicamente.
También en 2026 se ha vuelto a desplazar la tarifa hacia la derecha.
El mínimo exento personal aumentó a:
12.348 euros.
El BMF explica explícitamente que estas medidas tienen como objetivo compensar la progresión fría. Ministerio Federal de Finanzas
Lo interesante, sin embargo, es:
Esta corrección sistemática y regular existe apenas desde hace unos diez años.
El desplazamiento histórico de las décadas anteriores no desaparece automáticamente por ello.
Tomemos exclusivamente la lógica del gráfico de Pioneer.
En 1969, el umbral para el tipo impositivo máximo se situaba en:
9,14 veces el salario medio.
Si se quisiera mantener esta relación hoy en día, con un salario medio de 64.441 euros, el límite correspondiente debería estar en aproximadamente:
Esto no significa explícitamente que 589.000 euros serían el límite “correcto” de política fiscal.
Simplemente muestra cuánto ha cambiado fundamentalmente la relación.
En el texto que suele acompañar al gráfico se dice que el límite debería estar hoy en realidad en torno a los 300.000 euros.
Eso también depende del cálculo.
¿Actualización según los precios de consumo?
¿Según los salarios medios?
¿Salario mediano?
¿Productividad?
¿Evolución de los ingresos macroeconómicos?
Dependiendo del baremo, se obtienen resultados diferentes.
Por eso, no se debe construir una falsa precisión a partir de un gráfico histórico interesante.
La afirmación sólida es más bien:
Eso por sí solo ya es suficientemente notable.
¿Por qué nos interesa este tema en Spargold?
No porque el oro evite los impuestos sobre la renta.
No lo hace.
Y mucho menos porque los metales preciosos sean una solución de política fiscal.
Lo interesante es más bien el mecanismo que hay detrás del gráfico.
En 1969:
6.156 euros
eran un salario medio.
Hoy son necesarios más de:
60.000 euros
para alcanzar una magnitud nominal comparable al salario medio actual.
Por supuesto, el nivel de vida y el rendimiento económico hoy también son completamente diferentes.
Pero las cifras hacen visible con qué fuerza cambia la unidad de medida “dinero” a lo largo de las décadas.
Esta es quizás la conexión más importante entre impuestos, inflación y acumulación de patrimonio.
Las personas suelen pensar en términos nominales.
Mi sueldo ha subido.
Mi casa vale más.
Mi cartera de inversión es más grande.
El saldo de mi cuenta ha aumentado.
Pero la pregunta relevante es:
Un patrimonio que se duplica en 20 años no ha hecho necesariamente a su dueño el doble de rico.
Si en ese mismo tiempo el nivel de precios aumenta proporcionalmente, el crecimiento real del patrimonio puede ser sustancialmente menor.
El oro no produce flujo de caja.
No paga intereses.
Su precio fluctúa, a veces de forma considerable.
Pero el oro físico posee una propiedad especial:
No es una deuda frente a un deudor.
Y su cantidad no puede aumentarse mediante decisiones de política monetaria de la misma manera que la masa monetaria de una divisa.
Por eso, el oro se ha utilizado durante siglos como una forma de diversificación patrimonial a largo plazo.
No como protección frente a una tarifa de impuestos sobre la renta determinada.
Sino como un posible pilar contra otro riesgo:
No:
“Desde hace 67 años, la política nos engaña en secreto”.
Eso no se puede deducir de los datos.
Pero sí se puede deducir:
Los ingresos nominales pueden aumentar fuertemente sin que las fronteras entre la clase media y la élite permanezcan inalteradas.
Y:
La inflación no solo cambia los precios a lo largo de las décadas. También cambia el significado de las cifras nominales.
En 1969, 56.263 euros –al cambio– eran una magnitud de ingresos muy alejada de la media.
Hoy, una cifra de esa magnitud se encuentra en pleno centro del mercado laboral.
Esto debería recordarnos algo:
Mantenga la visión a largo plazo.
Atentamente,
Helge Peter Ippensen