La plata ante el duelo del PCE: ¿Se está desmoronando realmente el rally para los inversores?

La plata ante el duelo del PCE: ¿Se está desmoronando realmente el rally para los inversores?
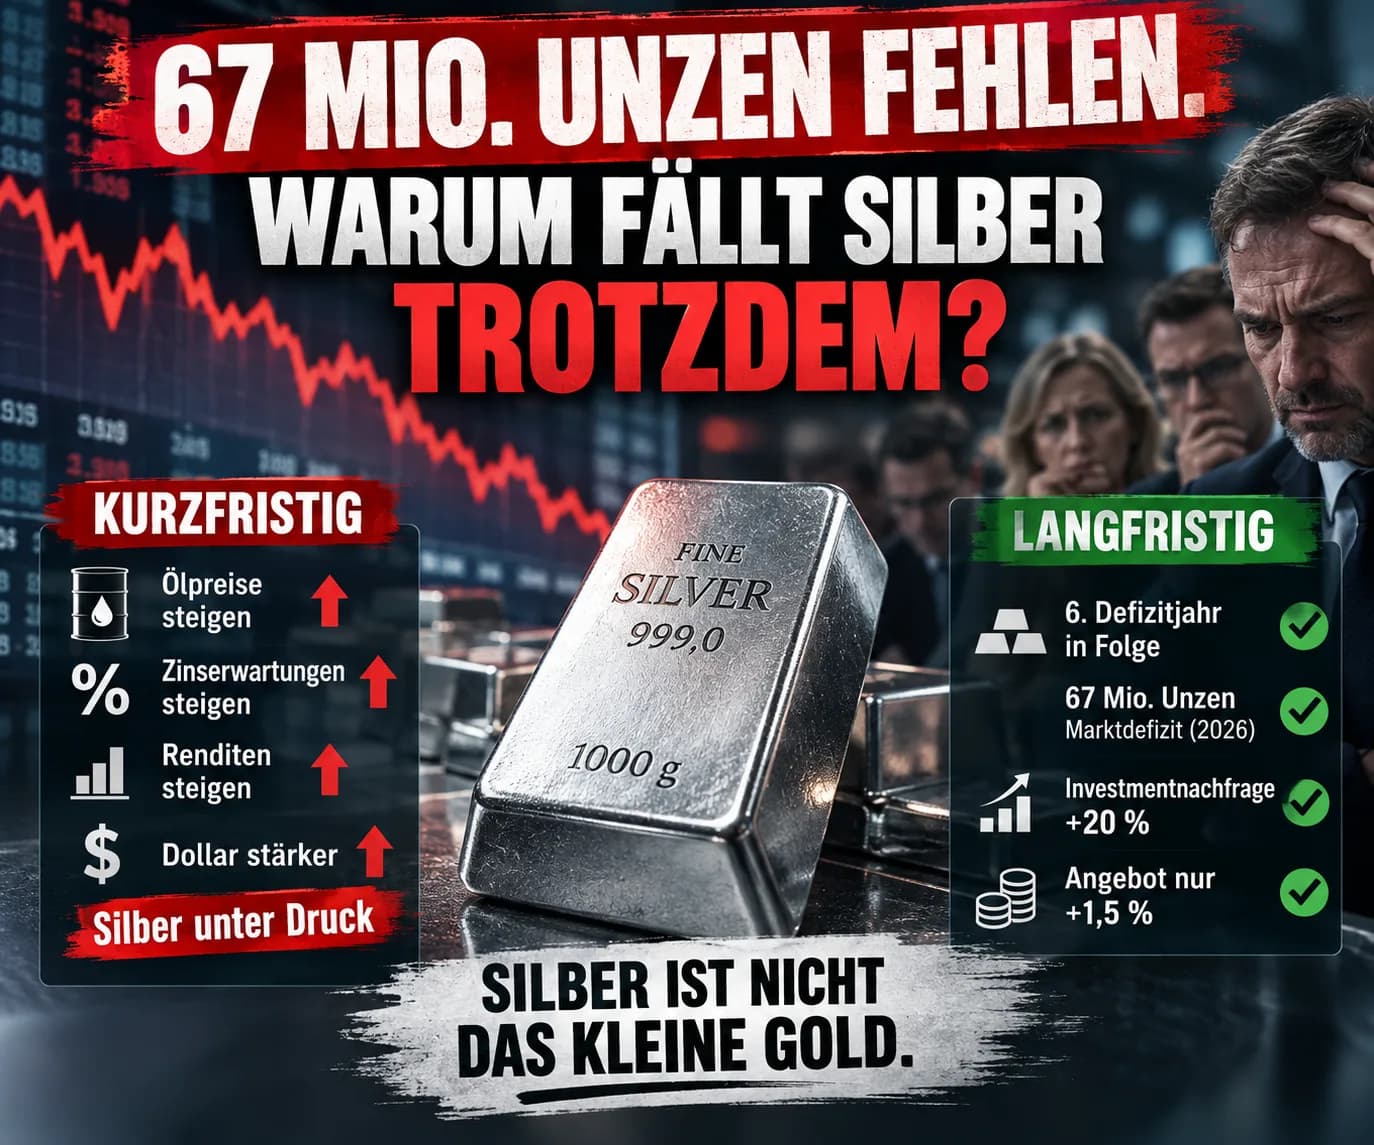
67 millones de onzas. Así de grande se espera que sea el déficit en el mercado mundial de la plata en 2026. Por:
sexta vez consecutiva.
Y, sin embargo, la plata se encuentra bajo una presión considerable a corto plazo. ¿Cómo encaja esto?
La respuesta a esto muestra bastante bien por qué la plata es uno de los metales preciosos más fascinantes y estresantes.
Porque la plata lleva dos vidas simultáneamente. Es: Metal precioso. Y: Metal industrial. Y, en este momento, estos dos mundos tiran en direcciones opuestas.
El miércoles se espera el gran duelo
El 30 de septiembre, la Oficina de Análisis Económico de los Estados Unidos publicará los datos de agosto sobre ingresos y gastos personales.
En ellos se encuentra una cifra que probablemente interese especialmente a los mercados financieros:
la inflación PCE.
La Fed vigila intensamente este índice de precios. Los últimos datos publicados de julio fueron de todo menos tranquilizadores. Inflación PCE: 3,7 %. PCE subyacente sin alimentos ni energía: 3,3 %. Análisis económico de EE. UU. Ambos se sitúan claramente por encima del objetivo de inflación de la Federal Reserve. Y es precisamente por eso que el miércoles podría ser volátil para el oro y la plata.
La Fed ya ha reaccionado
El 16 de septiembre, el banco central estadounidense aumentó su tipo de interés oficial en: 25 puntos básicos. El nuevo rango:
3,75 a 4,00 %.
Fue la primera subida de tipos en más de tres años. Federal Reserve La justificación es notable. La economía estadounidense sigue creciendo de forma sólida. Las inversiones son robustas. El mercado laboral se muestra estable. Pero: La inflación sigue siendo elevada. Esta es una combinación incómoda para los metales preciosos.
Porque una alta inflación no significa automáticamente un aumento de los precios de los metales preciosos
Esto suena paradójico al principio. Al fin y al cabo, el oro y la plata se consideran coberturas clásicas contra la devaluación de la moneda. ¿Por qué caen entonces precisamente cuando aumentan las preocupaciones por la inflación? Porque los mercados no solo evalúan la inflación. También evalúan:
la reacción del banco central ante ella.
Si el aumento de los precios del petróleo incrementa la inflación y la Fed, por tanto, sigue subiendo los tipos, es posible que también aumenten los rendimientos de los bonos del Estado seguros.
El oro y la plata, en cambio, pagan: 0 % de interés. Con ello, aumentan sus costes de oportunidad. Eso es exactamente lo que estamos experimentando en este momento.
El petróleo desempeña un papel sorprendentemente importante en esto
La evolución de las últimas semanas muestra una cadena inusual: El petróleo sube ↓ Aumentan las preocupaciones por la inflación ↓ Aumentan las expectativas de tipos de interés ↓ Aumentan los rendimientos de los bonos ↓ El dólar tiende a fortalecerse ↓ El oro y la plata se ven presionados
El 24 de septiembre, Reuters informó simultáneamente sobre precios del petróleo más altos, un dólar en máximos de dos meses y rendimientos de los bonos del Treasury de EE. UU. muy elevados. El oro cayó a su nivel más bajo desde el 16 de septiembre. Reuters
La plata difícilmente puede escapar de esta mecánica macroeconómica a corto plazo.
¿Entonces el miércoles decidirá el rally de la plata?
No. Eso sería demasiado sencillo. Un valor del PCE sorprendentemente alto podría presionar considerablemente a la plata.
Un valor sorprendentemente bajo, por el contrario, podría reducir las expectativas de tipos de interés y dar un respiro a los metales preciosos.
Pero:
Un informe de inflación no produce ni una sola onza adicional de plata.
Y es precisamente aquí donde comienza la segunda historia.
El mercado físico de la plata sigue tenso
El Silver Institute espera para 2026 nuevamente:
un déficit de oferta.
Concretamente de aproximadamente: 67 millones de onzas. Silver Institute Con ello, 2026 sería ya el:
sexto año consecutivo de déficit.
Los déficits acumulados de esta fase suman, según el World Silver Survey, alrededor de:
762 millones de onzas. Silver Institute
Esta no es una historia de la Fed a corto plazo. Es una historia estructural del mercado.
Al mismo tiempo, la oferta solo se recupera lentamente
Para 2026, el Silver Institute espera una producción minera de alrededor de: 820 millones de onzas. Más un: 1 %. Se espera que la oferta total de plata crezca aproximadamente un: 1,5 % hasta alcanzar unos 1.050 millones de onzas. Silver Institute No es nada. Pero tampoco es una reacción explosiva de la oferta ante los altos precios. Una razón: A menudo la plata no se obtiene como producto principal de una mina de plata. Se produce en muchos casos como subproducto de la extracción de otros metales.
Por lo tanto, un precio más alto de la plata no conduce automáticamente a que llegue sustancialmente más plata al mercado a corto plazo.
Y luego están los inversores
Aquí es donde se pone especialmente interesante. El Silver Institute espera para 2026 en la demanda de inversión física:
+20 %.
Alcanzando: 227 millones de onzas. Silver Institute
De este modo, una demanda creciente de monedas y lingotes se encuentra con un mercado que ya lleva años consumiendo más plata de la que se suministra de nuevo.
Para los alcistas de la plata, este es un argumento sólido. Pero esta historia también tiene su otra cara.
La plata es víctima de su propio éxito
Los precios altos cambian el comportamiento. Esto también se aplica a la plata. Esto se ve con especial claridad en la fotovoltaica. Las células solares necesitan plata. Pero si la plata se encarece cada vez más, los fabricantes tienen un fuerte incentivo económico: utilizar menos plata por célula. O sustituir parcialmente la plata por otros materiales. Eso es exactamente lo que está ocurriendo.
Por ello, el Silver Institute espera un descenso del consumo de plata en este sector, a pesar de que las instalaciones solares sigan creciendo.
Se espera que el procesamiento industrial de plata en su conjunto caiga en 2026 aproximadamente un: 2 % hasta unos: 650 millones de onzas. Silver Institute Este es el mecanismo que ya destacamos en nuestro último artículo sobre la plata:
Más energía solar no significa automáticamente más plata.
Y es precisamente por eso que la plata es tan interesante
En el caso del oro, podemos distinguir con relativa claridad entre la demanda de inversión, de joyería y de los bancos centrales.
La plata es más complicada. Se beneficia de: Electrificación. Industria automotriz. Electrónica. Centros de datos. Infraestructura de IA. Energía solar. Y al mismo tiempo, esta demanda industrial compite con: Monedas. Lingotes. ETPs. Joyería. Platería. Esto significa:
Cuando los inversores descubren la plata, se encuentran con un mercado cuya oferta física ya es requerida por los consumidores industriales.
Pero si el precio sube demasiado, estos consumidores reaccionan. Ahorran plata. Sustituyen. Reciclan.
Precisamente por eso, nunca se debe deducir automáticamente un determinado precio de la plata a partir de un déficit de mercado.
¿Y qué significa el miércoles?
A corto plazo: mucho. A largo plazo: sustancialmente menos.
Si la inflación PCE subyacente resultara sorprendentemente alta, las expectativas de nuevas subidas de tipos de la Fed podrían aumentar.
El dólar y los rendimientos podrían subir. La plata podría caer. Si, por el contrario, la inflación resultara más débil, esta mecánica podría invertirse. Pero ninguna de las dos cosas responde a la pregunta decisiva a largo plazo. Esta es:
¿Puede la demanda de inversión crecer más rápido de lo que los altos precios de la plata reducen la demanda industrial?
Es ahí donde se decide la historia más emocionante de la plata. No un miércoles. Sino a lo largo de los años.
La plata no es un oro pequeño
Quizás esta sea la frase más importante. La plata reacciona a la política monetaria como un metal precioso. Reacciona a la coyuntura económica como un metal industrial. Reacciona a la inflación. A los tipos de interés. Al dólar. A la producción solar. A la electrificación. A la demanda de inversión. Y a la sustitución tecnológica. Por eso la plata puede subir con mucha más fuerza que el oro. Y caer con mucha más fuerza.
Quien considere la plata exclusivamente como una variante más barata del oro, pasa por alto precisamente esta particularidad.
El miércoles puede ser volátil
Quizás incluso muy volátil.
Pero la pregunta de si la plata estará a 60, 70 o en algún momento de nuevo significativamente más alta, no se decidirá por un solo informe del PCE.
Lo decisivo es la interacción entre: Política monetaria. Tipos de interés reales. Demanda de inversión. Demanda industrial. Sustitución. Oferta minera. Y: existencias físicas. Por eso, con la plata, quizás se debería mirar menos al próximo miércoles. Y más a los próximos años. Porque:
la plata no es simplemente el "oro pequeño".
Es metal precioso y metal industrial al mismo tiempo.
Y precisamente por eso sigue siendo tan emocionante. Mantenga la visión a largo plazo.
Suyo,
Helge Peter Ippensen
¿Listo para probar Spargold?
Invierta fácilmente en metales preciosos físicos.


