¿El oro en mínimos? Por qué el horizonte temporal cambia toda la historia

26 de octubre de 2026
¿Listo para probar Spargold?
Invierta fácilmente en metales preciosos físicos.
Invierta fácilmente en metales preciosos físicos.
„El oro en mínimos.“
El titular es correcto.
Y, al mismo tiempo, puede generar una impresión completamente errónea.
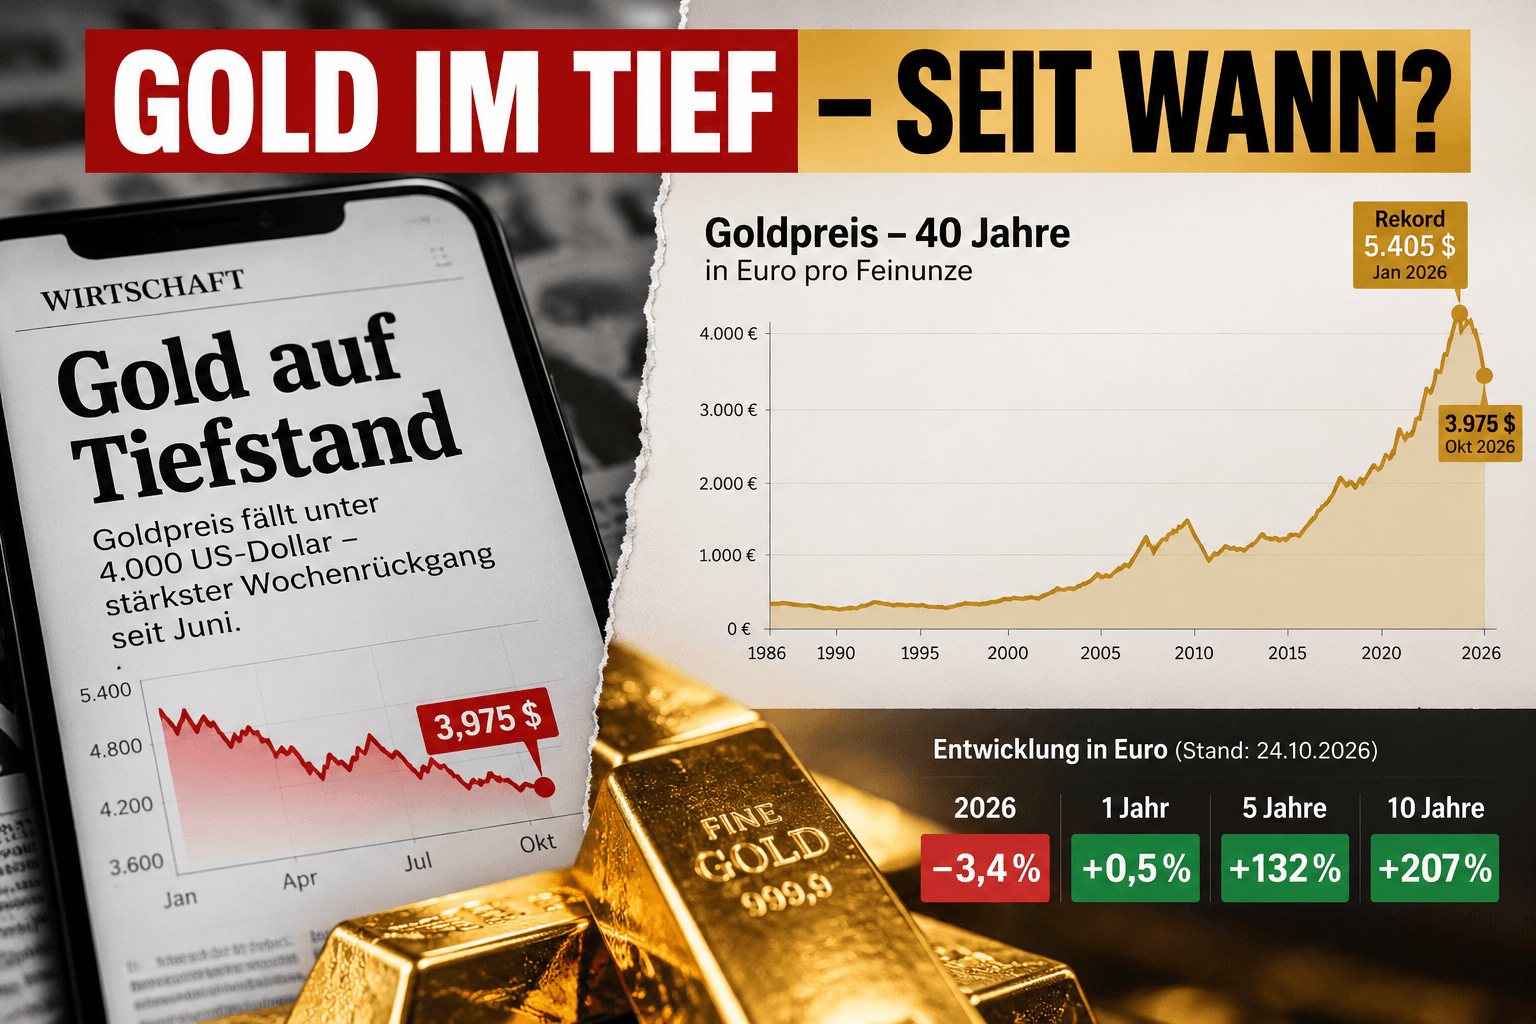
El 23 de octubre, el oro cayó temporalmente a unos 3.975 dólares por onza troy.
Mínimo de tres meses.
Por debajo de los 4.000 dólares.
Alrededor de un cuatro por ciento de pérdida en una semana.
Quien solo observe estas cifras, verá:
Luego, abrimos el mismo gráfico a diez años.
Y, de repente, vemos algo completamente distinto.
En euros, el oro se sitúa actualmente alrededor de un:
Cinco años:
+132 por ciento.
Doce meses:
prácticamente sin cambios.
¿Cuál de estas historias es cierta?
Y ahí radica precisamente el problema.
„El oro en mínimos“ suena absoluto.
Pero nunca lo es.
Una cotización puede ser simultáneamente:
máximo diario,
mínimo de tres meses,
media anual,
máximo de diez años.
Y en un gráfico de 40 años, seguir estando muy arriba.
Por ello, a cada afirmación sobre un máximo o un mínimo debería acompañarle automáticamente una segunda información:
Sin esta información, una cifra de cotización se convierte rápidamente en una narrativa.
A pesar de todas las críticas a los titulares, esto no debe pasarse por alto.
El 29 de enero, el oro alcanzó un nivel récord de:
A finales de septiembre eran:
4.176 dólares.
El 23 de octubre, el oro cayó temporalmente por debajo de:
4.000 dólares.
Calculado desde el máximo histórico, esto supone una caída de aproximadamente el:
Se trata de una corrección considerable.
Quien comprara oro a finales de enero, poco consuelo encontrará en que el precio del oro fuera mucho más bajo hace 40 años.
Su horizonte de inversión personal comenzó, posiblemente:
Y es precisamente por eso que el horizonte temporal no es una cuestión académica.
Determina cómo experimentan realmente los inversores un movimiento de los precios.
Observemos la misma inversión en euros.
GOLD.DE muestra actualmente, aproximadamente, la siguiente evolución:
10 años:
+206,8 por ciento
5 años:
+131,7 por ciento
1 año:
+0,5 por ciento
2026:
−3,4 por ciento.
Cuatro periodos.
Cuatro historias completamente diferentes.
El mismo metal.
El mismo precio actual.
Hace visible hasta qué punto los titulares se ven influenciados por la elección de su punto de partida.
Quien deje que la historia comience en enero de 2026, verá un desplome.
Quien empiece en 2021, verá una subida masiva.
Quien empiece en 2016, verá más que una triplicación.
Quien solo observe los últimos tres meses, verá un mínimo.
Y quien empiece ayer, puede convertir casi cualquier movimiento en un titular.
Esto no solo ocurre con el oro.
El mismo principio puede mostrarse perfectamente con el Bitcoin.
60.000 dólares pueden ser para un inversor:
un desastre,
una ganancia fantástica
o:
un estado intermedio totalmente carente de interés.
Lo decisivo es si se inicia la comparación en:
20.000,
40.000,
100.000
o cualquier otra cotización.
Una cifra posee, sin un punto de referencia, sorprendentemente poca fuerza informativa.
Incluso un gráfico de 40 años puede resultar manipulador.
No necesariamente de forma intencionada.
Pero sí visualmente.
Cuando un activo pasa de unos pocos cientos de euros a varios miles, las fluctuaciones recientes en el margen derecho parecen casi insignificantes.
Un descenso del 20 o 25 por ciento parece, de repente, un pequeño pico.
Pero para el inversor que entró poco antes, no es un pequeño pico.
Este es un segundo punto crucial.
400 euros en el año 1986 eran económicamente algo completamente distinto a 400 euros hoy.
A lo largo de las décadas, el dinero pierde poder adquisitivo debido a la inflación.
La Oficina Federal de Estadística (Statistisches Bundesamt) mide esta evolución con el índice de precios al consumo.
Quien compare activos a lo largo de 40 años, no debería preguntar solo:
Sino:
La rentabilidad nominal y la rentabilidad real no son lo mismo.
El oro se denomina con frecuencia:
reserva de valor.
Esto no significa:
Que el precio del oro deba subir cada año.
O:
Que el oro deba superar la inflación cada año.
El oro ha vivido en su historia largas fases en las que los inversores han tenido que aceptar pérdidas reales.
Esto no debe ignorarse.
La pregunta a largo plazo es, más bien:
Esa es una pregunta distinta a:
„¿Qué hará el oro la semana que viene?“
El oro comenzó de forma espectacular.
En enero, el precio subió a niveles récord.
En verano, volvió a caer temporalmente por debajo de los 4.000 dólares.
En agosto, le siguió una fuerte subida.
Septiembre:
−8,5 por ciento.
Octubre:
nueva presión.
El precio del oro en 2026 fue de todo menos estable.
Quien equipare el oro con un:
por tanto, entiende mal el oro.
En septiembre, los rendimientos de los bonos del Tesoro estadounidense a diez años subieron significativamente.
Al mismo tiempo, el dólar se fortaleció.
Ambos factores lastran al oro.
Porque el oro no paga:
Cuanto más atractivas parecen las inversiones con intereses, mayores son los costes de oportunidad de una posición en oro.
A esto se sumó la reducción de las posiciones especulativas en Futures.
El 23 de octubre, el aumento de los precios del petróleo agravó aún más la situación.
Un petróleo más caro puede aumentar la inflación.
Una mayor inflación puede impedir las bajadas de tipos o hacer más probables nuevas subidas de tipos.
Los tipos de interés más altos suelen ser, a corto plazo, un viento en contra para el oro.
La corrección tiene, por tanto, causas perfectamente comprensibles.
Esta es, quizás, la historia más interesante.
En septiembre:
Precio del oro:
−8,5 por ciento.
Al mismo tiempo, entraron en los ETFs de oro físico globales:
o, aproximadamente:
Esto demuestra:
Que el movimiento de los precios y la demanda a largo plazo o estratégica no siempre tienen que ir en la misma dirección.
Los distintos participantes del mercado poseen diferentes horizontes temporales.
Un trader a corto plazo puede vender.
Un inversor a largo plazo puede comprar al mismo tiempo.
Una banca central, por su parte, puede perseguir objetivos completamente distintos.
A veces hablamos de ello como si el mercado tuviera una opinión.
„El mercado pierde la confianza.“
„El mercado huye del oro.“
„El mercado compra oro.“
Sin embargo, un mercado se compone de millones de decisiones.
Con diferentes:
horizontes temporales,
objetivos,
limitaciones,
riesgos
y expectativas.
Esto también explica por qué un precio a la baja no significa automáticamente:
Y un precio al alza no significa automáticamente:
Suena banal.
Pero para la perspectiva del ahorro en oro, es importante.
Un lingote de oro físico no sabe:
si hoy es viernes,
si la Fed se reúne la semana que viene,
si un analista baja un precio objetivo,
o si un titular habla en este momento de un „desplome“.
Es:
una cantidad determinada de oro físico.
Su valor de mercado fluctúa.
A veces, considerablemente.
Su cantidad física, no.
Quien mire exclusivamente el precio, verá:
4.000 dólares.
5.400 dólares.
3.975 dólares.
Quien mire el activo, verá:
Ambas cosas van de la mano.
El error comienza solo cuando se observa únicamente una de las partes.
El oro no posee un precio „verdadero“ de 5.400 dólares.
Pero 4.000 dólares tampoco son prueba de que su valor a largo plazo haya desaparecido.
Por un lado:
„El oro se desploma: fuera.“
Por otro:
„El oro siempre sube a largo plazo: simplemente compra.“
Ambas posturas son demasiado simples.
El oro puede corregir de forma masiva.
El oro puede decepcionar durante años.
El oro no paga intereses.
El almacenamiento cuesta dinero.
Y, aun así, el oro puede tener una función especial dentro de un patrimonio diversificado.
Porque el oro físico:
No:
Sino:
3 días?
3 meses?
3 años?
30 años?
Quien observe la misma inversión con diferentes horizontes, obtendrá diferentes respuestas.
Y es precisamente por eso que una comunicación financiera seria siempre necesita:
Precio + Periodo + Divisa + Poder adquisitivo.
Si falta uno de estos puntos, falta una parte de la historia.
Cuando dice:
la primera pregunta debería ser:
¿Qué mínimo?
¿Mínimo de tres meses?
¿Mínimo anual?
¿Mínimo de diez años?
Real?
Nominal?
Dólar?
Euro?
Y si alguien muestra, en su lugar, un gráfico de 40 años:
preguntar igualmente:
Porque incluso el largo plazo puede ser un framing.
Sí:
el oro se sitúa alrededor de un 26 por ciento por debajo de su récord de enero.
Y sí:
el oro está en euros alrededor de un 207 por ciento por encima del nivel de hace diez años.
Ambas cosas son ciertas al mismo tiempo.
Quizás sea esa la conclusión más importante.
No:
un gráfico es correcto y el otro falso.
Sino:
Y las decisiones sobre el patrimonio no deberían tomarse, en la medida de lo posible, basándose en una sola parte.
Porque el titular nos cuenta lo que pasó ayer.
El gráfico largo nos cuenta lo que ha pasado durante décadas.
La pregunta realmente importante sigue siendo:
Mantengan la visión a largo plazo.
Suyo,
Helge Peter Ippensen
Nota: Este artículo tiene fines meramente informativos y no constituye asesoramiento de inversión, fiscal o legal, ni una invitación a la compra o venta de metales preciosos o instrumentos financieros.
