Diesel a 2,45 euros: lo que los precios récord del combustible significan para la inflación y el poder adquisitivo

17 de septiembre de 2026
¿Listo para probar Spargold?
Invierta fácilmente en metales preciosos físicos.

Invierta fácilmente en metales preciosos físicos.
2,453 euros.
Ese fue el precio de un litro de diésel el 16 de septiembre de 2026 en el promedio diario nacional.
Nuevo récord.
También la gasolina Super E10 había alcanzado un máximo histórico pocos días antes con 2,30 euros por litro.
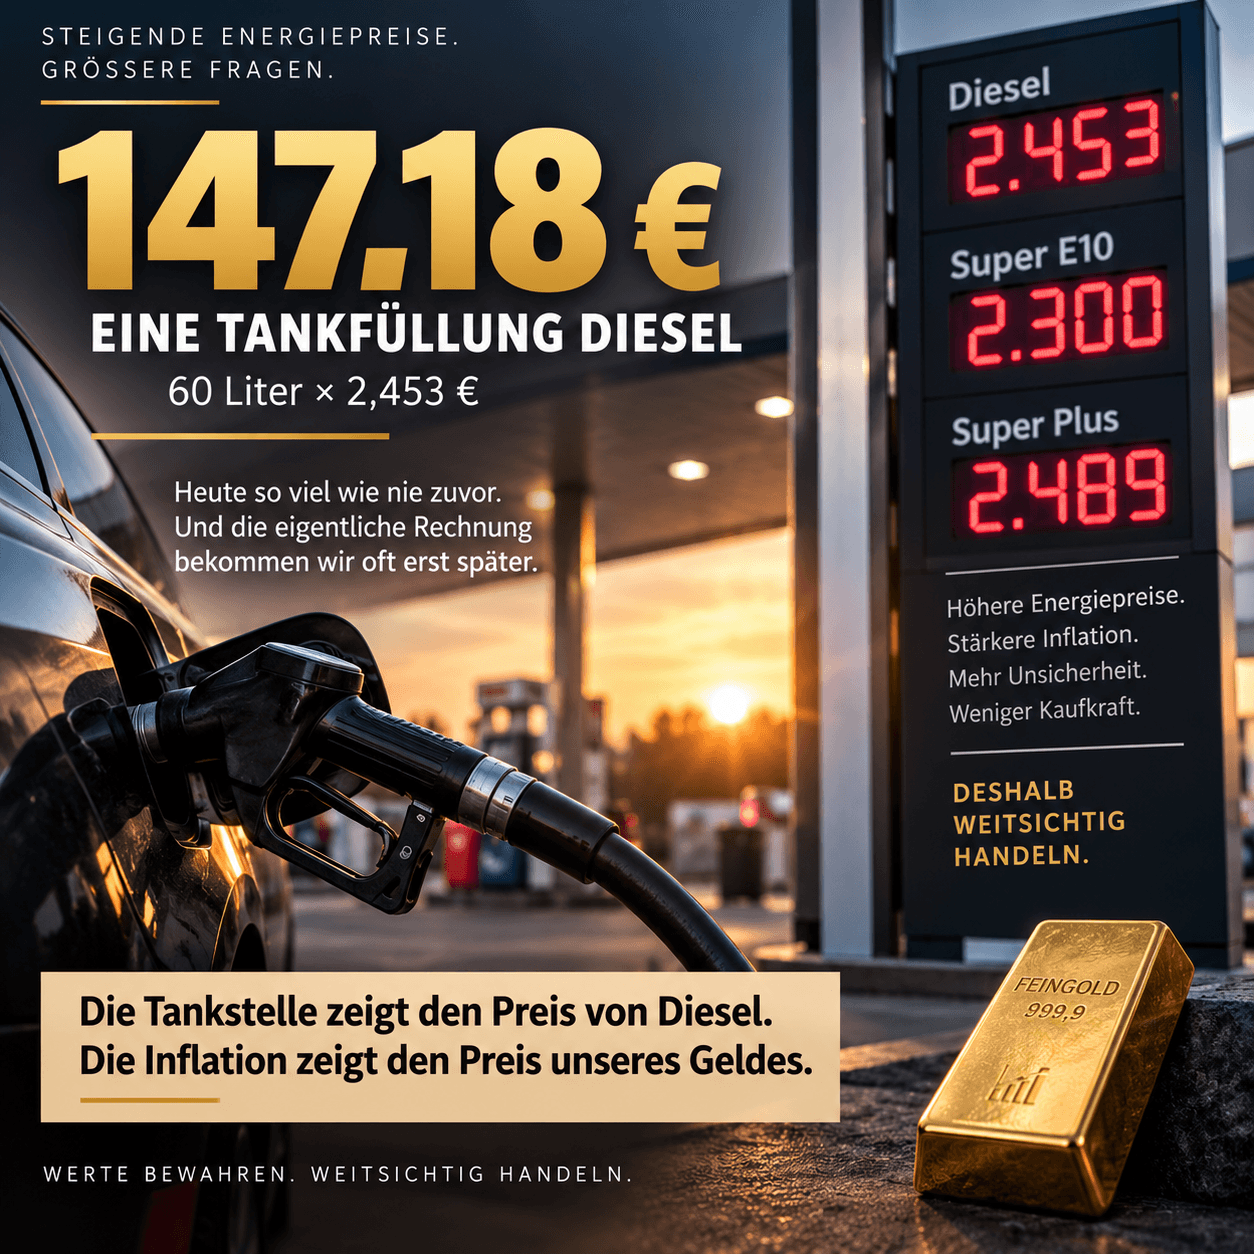
Quien llene un depósito de 60 litros con diésel pagará por ello:
147,18 euros.
A 1,60 euros por litro habrían sido 96 euros.
Diferencia:
51,18 euros – en un solo repostaje.
Esto ya es doloroso.
Pero, desde el punto de vista económico, la factura en el surtidor es solo el principio.
La gasolina afecta directamente, sobre todo, a los conductores particulares.
El diésel posee una importancia adicional.
Camiones.
Vehículos de reparto.
Maquinaria de construcción.
Agricultura.
Autobuses.
Logística.
Una parte considerable de las mercancías que compramos a diario fue transportada en algún momento por un vehículo propulsado por diésel.
Si el precio del diésel sube de forma permanente, los costes aumentan a lo largo de las cadenas de suministro.
La Asociación Federal de Transporte de Mercancías por Carretera, Logística y Gestión de Residuos (BGL) advierte ya de cargas considerables. Según sus cálculos, una flota de 50 camiones puede tener más de un millón de euros en costes adicionales al año debido al aumento de los precios del diésel.
Ese millón no desaparece simplemente.
Las empresas solo tienen, en última instancia, unas pocas opciones:
Asumir los costes ellas mismas.
Aumentar la productividad.
Reducir las inversiones.
O subir los precios.
El petróleo crudo es, por supuesto, un componente esencial del precio del combustible.
Y el Brent estuvo recientemente caro, superando los 100 dólares por barril.
Pero incluso el ADAC señala una discrepancia interesante.
A finales de abril, el Brent también costaba aproximadamente 110 dólares.
En aquel entonces, el E10 costaba unos 2,10 euros.
Ahora, el E10 se situaba en 2,30 euros.
20 céntimos de diferencia por litro con un precio del crudo similar.
Esto demuestra:
El precio en el surtidor no se determina únicamente por el precio del petróleo crudo.
Los márgenes de las refinerías, la escasez de productos, la logística, los tipos de cambio, la competencia, así como los impuestos y tasas, también desempeñan un papel.
Esta afirmación también es demasiado simplista.
El impuesto sobre la energía es un impuesto específico.
Por cada litro se aplica básicamente un importe impositivo fijo, independientemente de si el litro cuesta 1,60 o 2,50 euros.
Diferente es el caso del IVA.
Este asciende al 19 por ciento del precio bruto.
Si el precio sube, también aumenta, por lo general, el importe absoluto del impuesto sobre las ventas.
El Ministerio Federal de Finanzas ya ha modelado precisamente este efecto.
Para la fuerte subida de precios en marzo de 2026, calculó inicialmente unos 116 millones de euros en ingresos adicionales por IVA.
Al mismo tiempo, sin embargo, las cantidades vendidas disminuyeron. Como resultado, en el modelo de cálculo, los ingresos por el impuesto sobre la energía cayeron en unos 82 millones de euros.
Por lo tanto, el fisco no se beneficia de forma directa y proporcional de las subidas de precios.
Pero el IVA actúa, de hecho, como un recargo porcentual sobre un precio base creciente.
El gobierno federal ya reaccionó una vez a la primera explosión de precios en 2026.
Del 1 de mayo al 30 de junio, el impuesto sobre la energía para el diésel y la gasolina se redujo en 14,04 céntimos por litro respectivamente.
Debido a la consiguiente bajada del IVA, el alivio calculado ascendió a un total de aproximadamente:
17 céntimos por litro.
El Gobierno Federal cifró el alivio en unos 1.600 millones de euros.
Después de eso, la medida expiró.
Ahora los precios están de nuevo en niveles récord.
Y de inmediato se vuelve a debatir sobre la próxima intervención.
Una propuesta consiste en reducir temporalmente el IVA de los combustibles del 19 al 7 por ciento.
¿Qué significaría eso teóricamente?
Con un precio bruto de 2,453 euros para el diésel, el precio neto calculado es de aproximadamente:
2,061 euros.
Si se aplicara un 7 por ciento de IVA en lugar del 19 por ciento y el precio neto permaneciera inalterado, el resultado sería:
unos 2,21 euros por litro.
Diferencia calculada:
unos 25 céntimos por litro.
Para 60 litros, eso serían aproximadamente:
15 euros por depósito.
Sin embargo, este es un cálculo teórico.
Que una rebaja fiscal llegue íntegramente al surtidor depende de la competencia, los precios de mercado y el comportamiento de los proveedores.
Precisamente esa es la experiencia que Alemania ya tuvo con anteriores descuentos en el combustible.
Aquí es donde el tema se vuelve interesante para la política monetaria.
Si sube la gasolina, disminuye inicialmente la renta disponible de un conductor.
Si sube el diésel, además puede verse afectada la estructura de costes de toda la economía.
El camión transporta alimentos.
Materiales de construcción.
Maquinaria.
Paquetes.
Medicamentos.
Materias primas.
Por lo tanto, los mayores costes de transporte pueden acabar en los precios al consumo a través de muchas etapas intermedias.
Esto convierte a los precios del combustible en un posible potenciador de la inflación.
Aquí es precisamente donde se cierra el círculo con nuestro reciente tema de Spargold.
El BCE elevó su tasa de depósito el 10 de septiembre al 2,50 por ciento.
El motivo:
una nueva presión inflacionaria creciente, especialmente debido a la energía.
El problema de esto:
Los tipos de interés más altos no producen ni un solo litro de diésel.
No reparan ningún oleoducto.
No aumentan la capacidad de las refinerías.
Y no abren ninguna ruta de navegación bloqueada.
El BCE solo puede intentar frenar la demanda y evitar que el choque de los precios de la energía se instale de forma permanente en los precios, los salarios y las expectativas de inflación.
Un consumidor puede verse afectado teóricamente de varias maneras.
En la gasolinera, por los mayores precios del combustible.
En el supermercado, por los mayores costes de transporte.
En los servicios, por los mayores costes operativos.
Y finalmente, posiblemente en los préstamos, por los tipos de interés más altos.
Esta es la razón por la que un choque de los precios de la energía es mucho más relevante desde el punto de vista económico que un repostaje caro.
En primer lugar:
2,45 euros por diésel no son una señal de compra de oro.
El oro no evita el aumento de los precios de la energía.
No paga la factura de la gasolina.
Y su precio puede fluctuar considerablemente.
La conexión se establece a través del poder adquisitivo.
Cuando los precios de la energía se extienden a muchos otros bienes y servicios, el dinero pierde poder adquisitivo real.
Y cuando los bancos centrales tienen que reaccionar con tipos de interés más altos, la valoración de prácticamente todas las clases de activos cambia simultáneamente.
Acciones.
Bonos.
Inmuebles.
Oro.
El oro no paga intereses.
No genera flujo de caja.
Pero el oro físico tampoco es un crédito frente a un banco, una empresa o un Estado.
Por eso, dentro de una estructura de activos diversificada, puede asumir una función que ni los depósitos a la vista, ni las acciones, ni los inmuebles sustituyen exactamente.
No como una apuesta sobre el próximo precio del diésel.
Sino como un componente patrimonial a largo plazo en un mundo en el que la energía, la inflación y la política monetaria se han vuelto de nuevo mucho más volátiles.
Hoy vemos:
2,453 €/litro de diésel.
Es espectacular.
Pero la pregunta más importante a largo plazo es:
¿Qué queda de 100 euros de poder adquisitivo cuando la energía reclama permanentemente una parte mayor de nuestros ingresos y, al mismo tiempo, empuja al alza otros precios?
Porque al final lo que cuenta no es cuántos euros hay en una cuenta.
Lo decisivo es qué se puede comprar con ellos.
La gasolinera nos muestra el precio del diésel.
La inflación nos muestra el precio de nuestro dinero.
Mantenga la visión a largo plazo
Suyo, Helge Peter Ippensen