
¿Listo para probar Spargold?
Invierta fácilmente en metales preciosos físicos.

Invierta fácilmente en metales preciosos físicos.
El debate sobre el euro digital sigue cada vez más un patrón curioso.
Una parte advierte sobre la vigilancia, el dinero programable y el fin del efectivo.
La otra parte califica rápidamente muchos de estos temores como „mitos“.
Ambas posturas simplifican demasiado las cosas.
Porque el euro digital no es ni el „euro de vigilancia“ ya decidido, ni simplemente una versión electrónica del billete de 20 euros.
Y precisamente por eso merece la pena echar un vistazo a lo que realmente se va a decidir.
Esto se olvida ocasionalmente en el debate.
El proceso legislativo está en marcha.
El 9 de julio de 2026, el Parlamento Europeo votó a favor de iniciar negociaciones con el Consejo por 416 votos contra 169.
Solo cuando el marco legal esté establecido, el BCE decidirá sobre la emisión real. El banco central trabaja actualmente con vistas a una posible introducción en 2029.
Por lo tanto, muchos detalles cruciales siguen siendo objeto de negociaciones políticas.
Precisamente por ello, hoy no se debe dar el visto bueno definitivo para el futuro ni afirmar propiedades que aún no han sido aprobadas.
Según el borrador actual, efectivamente se pretende que sea una opción de pago adicional.
El BCE afirma explícitamente que nadie debe ser obligado a utilizar el euro digital.
Aún más interesante es el proceso legislativo paralelo relativo al efectivo.
La UE quiere fortalecer expresamente su posición. El Consejo pretende asegurar una obligación amplia de aceptación de efectivo y obligar a los Estados miembros a garantizar un acceso suficiente al mismo.
Por lo tanto, la afirmación de que la introducción del euro digital suponga la abolición ya decidida del efectivo no es compatible con el marco legal actual.
Sin embargo, esto no significa que las preocupaciones sobre la infraestructura del efectivo a largo plazo sean fundamentalmente irracionales.
Porque la ley y el comportamiento real de pago son dos cosas distintas.
Esta es quizás la analogía más pegadiza y, al mismo tiempo, la más problemática.
Existen similitudes.
Ambos serían dinero del banco central.
Pero el efectivo posee propiedades que son difíciles de replicar completamente de forma digital.
Un billete de 50 euros funciona sin cuenta, teléfono móvil, suministro eléctrico ni proveedores de servicios de pago.
Y un pago en efectivo, por principio, no deja un rastro de transacción electrónico centralizado.
El euro digital, en cambio, requiere una infraestructura técnica.
Incluso una solución offline respetuosa con la privacidad debe ser capaz de evitar que la misma unidad de dinero digital se gaste varias veces.
Por ello, incluso el Comité Europeo de Protección de Datos (EDPB) se ocupa intensamente de la cuestión de cómo diseñar técnicamente una solución offline que sea realmente similar al efectivo.
El efectivo digital es, por tanto, una visión objetivo, no una equiparación técnica perfecta.
Sí.
Pero se trata predominantemente de dinero de bancos comerciales.
Los 5.000 euros en una cuenta corriente son un derecho frente al banco.
El euro digital, en cambio, sería dinero del banco central.
Esta es una diferencia fundamental.
Precisamente ahí reside uno de los argumentos más sólidos a favor del euro digital:
¿Por qué el ciudadano no debería tener acceso digital al dinero público del banco central en un mundo cada vez más libre de efectivo?
La pregunta es legítima.
Quizás.
Pero esto no debe tratarse como un hecho ya demostrado.
El borrador actual del Parlamento contiene amplias disposiciones de protección. En particular, el BCE no debe tener acceso a datos de identificación personal de personas físicas.
Los pagos offline deben diseñarse para ser especialmente respetuosos con la privacidad.
Se trata de mecanismos de protección considerables.
Pero también el EDPB y el SEPD (EDPS) han exigido garantías adicionales de protección de datos.
Por lo tanto, la posición seria es:
El euro digital puede diseñarse para ser más respetuoso con la privacidad que muchos sistemas de pago comerciales existentes. Si cumple plenamente esta promesa dependerá de la ley final y de la implementación técnica.
No hay pruebas de ello en el paquete legislativo actual.
Al contrario.
La UE trabaja paralelamente en un reglamento destinado a reforzar la aceptación y el acceso al efectivo.
No obstante, conviene distinguir entre dos preguntas:
¿Está prevista la abolición del efectivo?
Según el estado actual: no.
¿Puede, no obstante, disminuir la importancia social del efectivo a largo plazo?
Por supuesto.
Esto depende fundamentalmente del comportamiento real de los consumidores, los bancos y el comercio.
Esto no es un mito, sino uno de los objetivos políticos declarados.
Europa depende en gran medida de proveedores privados internacionales en los pagos electrónicos.
El Consejo cita expresamente la autonomía estratégica, la seguridad económica y la resiliencia como justificaciones para el euro digital.
Si el proyecto logra realmente estos objetivos es, sin embargo, otra cuestión.
Un objetivo político no es todavía un éxito demostrado.
Según el modelo previsto actualmente: no.
El BCE declara explícitamente que el euro digital no debe ser dinero programable; es decir, dinero cuyo uso pueda limitarse técnicamente, por ejemplo, a determinados bienes, lugares o períodos de tiempo.
Esto es importante.
Pero también en este punto el debate debe continuar.
Porque los ciudadanos tienen, por supuesto, derecho a preguntar qué competencias deben tener el legislador y el banco central a largo plazo.
La respuesta correcta a esto es una limitación legal robusta.
No la acusación de que la pregunta en sí misma carece de seriedad.
El euro digital no pretende ser un medio de reserva de valor ilimitado.
Para ello se prevén importes máximos.
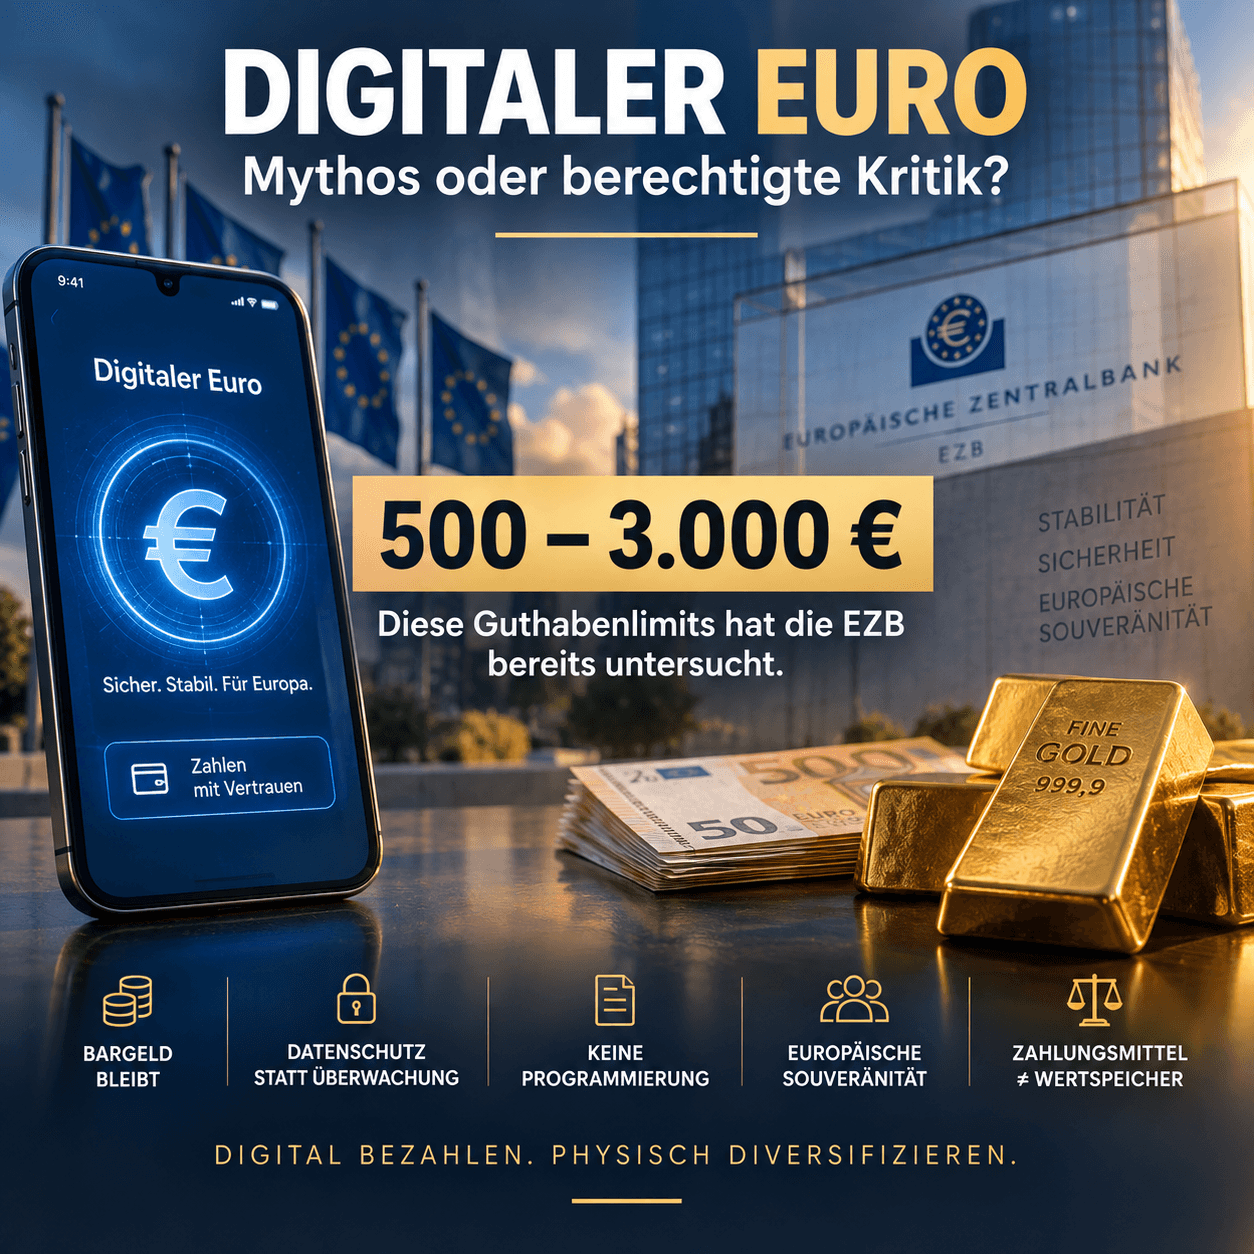
El BCE, a petición del Parlamento Europeo, ha analizado escenarios con límites máximos de entre 500 y 3.000 euros. Esto no constituye aún una decisión sobre el importe final.
El trasfondo es comprensible.
Si los ciudadanos pudieran convertir depósitos bancarios en dinero del banco central sin límites, en una crisis bancaria podrían salir sumas enormes de los bancos comerciales con gran rapidez.
Esto incluso podría acelerar una retirada masiva de depósitos (bank run).
Precisamente por eso se pretende limitar la cantidad.
Y aquí es donde se vuelve conceptualmente interesante:
El euro digital debe ser dinero, pero deliberadamente no un depósito de valor ilimitado y completo.
El euro digital y el oro difícilmente podrían ser más diferentes.
El euro digital sería:
digital,
dinero del banco central estatal,
optimizado para pagos,
probablemente limitado en cuanto a su importe
y sin intereses.
El oro físico es:
analógico,
no es un medio de pago de la vida cotidiana,
no es una promesa de un banco central,
no es multiplicable por decisión del banco central
y, como posesión física, no depende de un límite de saldo establecido por el BCE.
De ello no se deduce en absoluto que el oro sea „mejor dinero“.
Ambos cumplen funciones completamente diferentes.
Precisamente por eso la comparación es interesante.
Una economía moderna necesita sistemas de pago digitales eficientes.
De eso hay pocas dudas.
La pregunta más fascinante es:
¿Debe por ello toda forma de patrimonio ser completamente digital?
Lo uno no se deduce de lo otro.
Quizás incluso estemos viviendo dos desarrollos paralelos.
Nuestras transacciones de pago son cada vez más digitales.
Al mismo tiempo, los bancos centrales y los inversores privados siguen buscando activos que existan fuera de los sistemas de derechos puramente digitales.
El oro es uno de ellos.
No es necesario rechazar el euro digital para plantear preguntas críticas.
Y no es necesario apoyarlo para rechazar afirmaciones falsas.
Los planes actuales contienen algunos mecanismos de protección notablemente sólidos.
Ninguna abolición prevista del efectivo.
Ninguna programación de propósito previsto.
Requisitos de protección de datos.
Capacidad offline.
Al mismo tiempo, quedan preguntas legítimas.
¿Cómo funciona la protección de datos en la práctica?
¿Qué tan robusta es la solución offline?
¿Quién decide a largo plazo sobre los límites máximos de saldo?
¿Qué facultades posee el BCE?
¿Cómo cambia la relación entre los bancos comerciales y el banco central?
Y, sobre todo:
¿Qué reglas se aplicarán no solo en su introducción en 2029, sino diez o veinte años después?
No son teorías de conspiración.
Son preguntas sobre la arquitectura institucional de nuestro dinero futuro.
Y tal vez deberíamos situar el debate precisamente ahí.
No:
¿Euro digital: bueno o malo?
Sino:
¿Qué propiedades debe poseer el dinero para que confiemos en él incluso en un mundo completamente digital?
Mantenga su visión de futuro
Suyo, Helge Peter Ippensen