Συνταξιούχοι: Κίνδυνος φτώχειας στην τρίτη ηλικία μετά από 43 χρόνια εργασίας - Σύγκριση με τον χρυσό

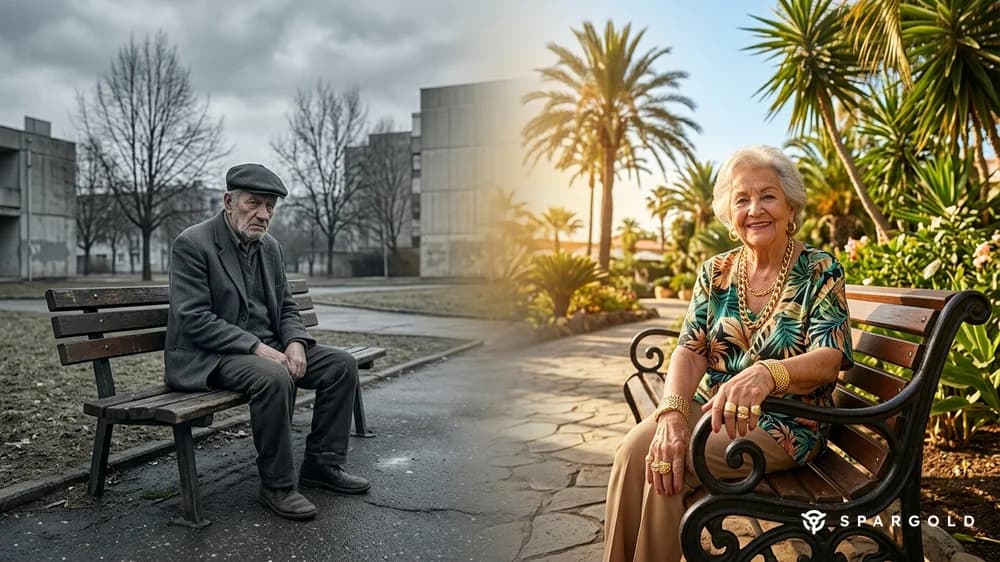
Σύντομο συμπέρασμα: Κίνδυνος φτώχειας στην τρίτη ηλικία μετά από 43 χρόνια εργασίας: Όσοι έχουν εργαστεί μια ολόκληρη ζωή λαμβάνουν συχνά μια κρατική σύνταξη κοντά στο όριο της φτώχειας των 1.381 ευρώ. Εάν το ίδιο άτομο είχε επενδύσει παράλληλα 200 ευρώ μηνιαίως σε φυσικό χρυσό, σήμερα θα ήταν διαθέσιμα περίπου 311.769 ευρώ — σχεδόν το τριπλάσιο του καταβληθέντος κεφαλαίου των 103.200 ευρώ. Ημερομηνία: 27.09.2026.
Κίνδυνος φτώχειας στην τρίτη ηλικία: Τι αποδίδουν σήμερα 43 χρόνια εργασίας
Ένας συνταξιούχος που εργάστηκε για 43 χρόνια αναφέρει: Η κρατική σύνταξη μόλις που επαρκεί για την επιβίωση. Δεν αποτελεί μεμονωμένη περίπτωση — αλλά αντικατοπτρίζει μια συστημική δυσλειτουργία. Σύμφωνα με τα τρέχοντα στοιχεία της Ομοσπονδιακής Στατιστικής Υπηρεσίας, το 2024 περίπου το 19,4% όλων των ατόμων άνω των 65 ετών διέτρεχε κίνδυνο φτώχειας. Το επίσημο όριο φτώχειας ανέρχεται σε 1.381 ευρώ καθαρά το μήνα για άγαμους.
Η κρατική σύνταξη μετά από 43 έτη εισφορών: Όποιος καταβάλλει εισφορές για 43 χρόνια με τον μέσο μισθό, συγκεντρώνει 43 συνταξιοδοτικούς πόντους. Με μια τρέχουσα αξία σύνταξης 42,52 ευρώ (στοιχεία Ιουλίου 2026), αυτό αντιστοιχεί σε 1.828 ευρώ μικτά — μετά τις κρατήσεις για ασφάλιση υγείας και μακροχρόνιας φροντίδας, το ποσό είναι συνήθως σημαντικά χαμηλότερο. Όσοι εργάστηκαν με αποδοχές κάτω του μέσου όρου — στο λιανικό εμπόριο, στον τομέα της φροντίδας, στη χειροτεχνία — καταλήγουν ακόμη χαμηλότερα, εν μέρει κάτω από το όριο φτώχειας των 1.381 ευρώ.
Η εναλλακτική λύση: 200 ευρώ μηνιαίως σε χρυσό
Ας φανταστούμε ότι κάποιος το 1983 — κατά την έναρξη της επαγγελματικής του σταδιοδρομίας — αποφάσισε να επενδύει μηνιαίως 200 ευρώ σε φυσικό χρυσό. Κανένα πρόγραμμα αποταμίευσης σε αμοιβαία κεφάλαια, κανένα ETF: απλώς αγορά και διακράτηση χρυσού κάθε μήνα. Τι θα είχε αποδώσει αυτό;
Η τιμή του χρυσού σε ευρώ το 1983 ήταν περίπου 553 ευρώ ανά ουγγιά. Σήμερα, τον Σεπτέμβριο του 2026, ο χρυσός διαπραγματεύεται στα 3.760 ευρώ ανά ουγγιά περίπου. Αυτό αντιστοιχεί σε έναν μέσο ετήσιο ρυθμό ανάπτυξης (CAGR) 4,56% — υπολογισμένο βάσει ιστορικών δεδομένων τιμής χρυσού σε EUR.
Με μηνιαίο ανατοκισμό προκύπτει το εξής αποτέλεσμα:
- Συνολική κατάθεση: 103.200 ευρώ (200 ευρώ μηνιαίως × 43 χρόνια)
- Τελική αξία μετά από 43 χρόνια: 311.769 ευρώ
- Κέρδος από ανατοκισμό: 208.569 ευρώ
- Πολλαπλασιαστής: πάνω από το τριπλάσιο
Από 103.200 ευρώ ιδίων κεφαλαίων προέκυψαν 311.769 ευρώ σε διάστημα τεσσάρων δεκαετιών — χωρίς ενεργή διαχείριση, χωρίς προμήθειες αμοιβαίων κεφαλαίων, χωρίς κίνδυνο αντισυμβαλλομένου.
Τι σημαίνει αυτό: Σύνταξη έναντι Χρυσού σε άμεση σύγκριση
Κρατική σύνταξη: Ένα διανεμητικό σύστημα. Οι καταβαλλόμενες εισφορές ρέουν απευθείας στους σημερινούς συνταξιούχους. Ο εργαζόμενος αποκτά απλώς μια αξίωση — για μελλοντικές πληρωμές από μελλοντικές εισφορές. Με ευνοϊκή δημογραφική εξέλιξη, αυτό λειτουργεί καλά. Σε μια γηράσκουσα κοινωνία — όπως στη Γερμανία — το σύστημα δέχεται δομικές πιέσεις.
Φυσικός χρυσός: Καμία υπόσχεση, καμία αξίωση για μελλοντικές πληρωμές — αλλά συγκεκριμένη ιδιοκτησία. Μια ουγγιά χρυσού είναι μια ουγγιά χρυσού, ανεξάρτητα από τη δημογραφία, τον πληθωρισμό ή τους κρατικούς προϋπολογισμούς. Ο χρυσός δεν προστατεύει μια συγκεκριμένη απόδοση, αλλά προστατεύει την αγοραστική δύναμη σε μεγάλες χρονικές περιόδους.
Φυσικά, η μηνιαία αποταμίευση αποτελούσε πραγματική επιβάρυνση για τους χαμηλόμισθους. Αλλά ακόμη και με το μισό ποσοστό αποταμίευσης των 100 ευρώ μηνιαίως, κάποιος θα είχε αποταμιεύσει περίπου 155.885 ευρώ μετά από 43 χρόνια — ένα σημαντικό απόθεμα έναντι μιας πενιχρής σύνταξης.
Ο πλήρης πίνακας: Έτος προς έτος (200 ευρώ/μήνα σε χρυσό)
Όλες οι τιμές βασίζονται σε ετήσιο ρυθμό ανάπτυξης 4,56% (ιστορικό CAGR τιμής χρυσού σε EUR 1983–2026) με μηνιαίο ανατοκισμό. Δεν έχουν ληφθεί υπόψη το κόστος φόρων και αγοράς.
| Έτος | Καταβληθέν ποσό | Αξία χαρτοφυλακίου | Συντελεστής |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1,02x |
| 2 | 4.800 € | 5.011 € | 1,04x |
| 3 | 7.200 € | 7.689 € | 1,07x |
| 4 | 9.600 € | 10.490 € | 1,09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1,14x |
| 7 | 16.800 € | 19.681 € | 1,17x |
| 8 | 19.200 € | 23.028 € | 1,20x |
| 9 | 21.600 € | 26.528 € | 1,23x |
| 10 | 24.000 € | 30.187 € | 1,26x |
| 11 | 26.400 € | 34.014 € | 1,29x |
| 12 | 28.800 € | 38.014 € | 1,32x |
| 13 | 31.200 € | 42.198 € | 1,35x |
| 14 | 33.600 € | 46.572 € | 1,39x |
| 15 | 36.000 € | 51.145 € | 1,42x |
| 16 | 38.400 € | 55.927 € | 1,46x |
| 17 | 40.800 € | 60.927 € | 1,49x |
| 18 | 43.200 € | 66.155 € | 1,53x |
| 19 | 45.600 € | 71.621 € | 1,57x |
| 20 | 48.000 € | 77.337 € | 1,61x |
| 21 | 50.400 € | 83.313 € | 1,65x |
| 22 | 52.800 € | 89.562 € | 1,70x |
| 23 | 55.200 € | 96.096 € | 1,74x |
| 24 | 57.600 € | 102.928 € | 1,79x |
| 25 | 60.000 € | 110.071 € | 1,83x |
| 26 | 62.400 € | 117.540 € | 1,88x |
| 27 | 64.800 € | 125.350 € | 1,93x |
| 28 | 67.200 € | 133.515 € | 1,99x |
| 29 | 69.600 € | 142.053 € | 2,04x |
| 30 | 72.000 € | 150.981 € | 2,10x |
| 31 | 74.400 € | 160.315 € | 2,15x |
| 32 | 76.800 € | 170.075 € | 2,21x |
| 33 | 79.200 € | 180.281 € | 2,28x |
| 34 | 81.600 € | 190.951 € | 2,34x |
| 35 | 84.000 € | 202.108 € | 2,41x |
| 36 | 86.400 € | 213.774 € | 2,47x |
| 37 | 88.800 € | 225.972 € | 2,54x |
| 38 | 91.200 € | 238.726 € | 2,62x |
| 39 | 93.600 € | 252.062 € | 2,69x |
| 40 | 96.000 € | 266.006 € | 2,77x |
| 41 | 98.400 € | 280.585 € | 2,85x |
| 42 | 100.800 € | 295.830 € | 2,93x |
| 43 | 103.200 € | 311.769 € | 3,02x |
Συχνές ερωτήσεις σχετικά με τη φτώχεια στην τρίτη ηλικία και τον χρυσό
Μπορεί ο φυσικός χρυσός να χρησιμεύσει ως δομικό στοιχείο για τη συνταξιοδοτική πρόνοια;
Ο χρυσός δεν είναι μια κλασική συνταξιοδοτική πρόνοια με σταθερή καταβολή, αλλά ένα περιουσιακό στοιχείο για τη διατήρηση της αγοραστικής δύναμης. Μακροπρόθεσμα, ο χρυσός υπολογισμένος σε ευρώ έχει επιτύχει ετήσιο ρυθμό ανάπτυξης περίπου 4,56%. Οι χρηματοοικονομικοί εμπειρογνώμονες συνιστούν τον χρυσό ως συμπλήρωμα — συνήθως ως ένα μέρος ενός διαφοροποιημένου χαρτοφυλακίου παράλληλα με την κρατική σύνταξη και άλλες μορφές αποταμίευσης.
Είναι το κέρδος από την πώληση φυσικού χρυσού αφορολόγητο;
Στη Γερμανία, το κέρδος από την πώληση φυσικού χρυσού μετά από περίοδο διακράτησης άνω του ενός έτους είναι αφορολόγητο — σε αντίθεση με τα ETF χρυσού, τα οποία υπόκεινται σε φόρο κεφαλαιουχικών κερδών. Αυτό αποτελεί φορολογικό πλεονέκτημα των φυσικών πολύτιμων μετάλλων έναντι πολλών χρηματοοικονομικών προϊόντων.
Ποιοι είναι οι κίνδυνοι του χρυσού ως συνταξιοδοτική πρόνοια;
Ο χρυσός δεν καταβάλλει ούτε τόκους ούτε μερίσματα και μπορεί στο ενδιάμεσο να παρουσιάσει σημαντικές διακυμάνσεις στην αξία του. Όποιος βρεθεί σε μια δυσμενή στιγμή της αγοράς λίγο πριν τη συνταξιοδότηση, ενδέχεται να χρειαστεί να πουλήσει σε χαμηλές τιμές. Ως εκ τούτου, ο χρυσός είναι κατάλληλος κυρίως ως μακροπρόθεσμο δομικό στοιχείο — όχι ως η μοναδική εξασφάλιση για τα γηρατειά.
Πηγές
- Ομοσπονδιακή Κυβέρνηση: Προσαρμογή συντάξεων Ιούλιος 2026 — Αξία σύνταξης 42,52 ευρώ
- BuergerGeld.org: Πάνω από τους μισούς συνταξιούχους κινδυνεύουν από φτώχεια το 2026
- BuergerGeld.org: Τυπική σύνταξη 2026 — Αξία σύνταξης και υπολογισμός
- Goldpreis.de: Τιμή χρυσού ιστορική και τρέχουσα, Σεπτέμβριος 2026
- BuergerGeld.org: Όριο φτώχειας 2026 — Συνταξιούχοι κάτω από 1.381 ευρώ
- Γλωσσάρι Spargold: Τιμή χρυσού
Αυτό το άρθρο δεν αποτελεί επενδυτική συμβουλή. Όλοι οι υπολογισμοί βασίζονται σε ιστορικά δεδομένα τιμών χρυσού και χρησιμεύουν για λόγους επεξήγησης. Οι προηγούμενες αποδόσεις δεν αποτελούν εγγύηση για μελλοντικά αποτελέσματα. Οι αγορές πολύτιμων μετάλλων μπορεί να ενέχουν κινδύνους τιμών.
Έτοιμοι να δοκιμάσετε το Spargold;
Επενδύστε εύκολα σε φυσικά πολύτιμα μέταλλα.


