USA's gæld som efter verdenskrigen: Hvorfor det er relevant for guld

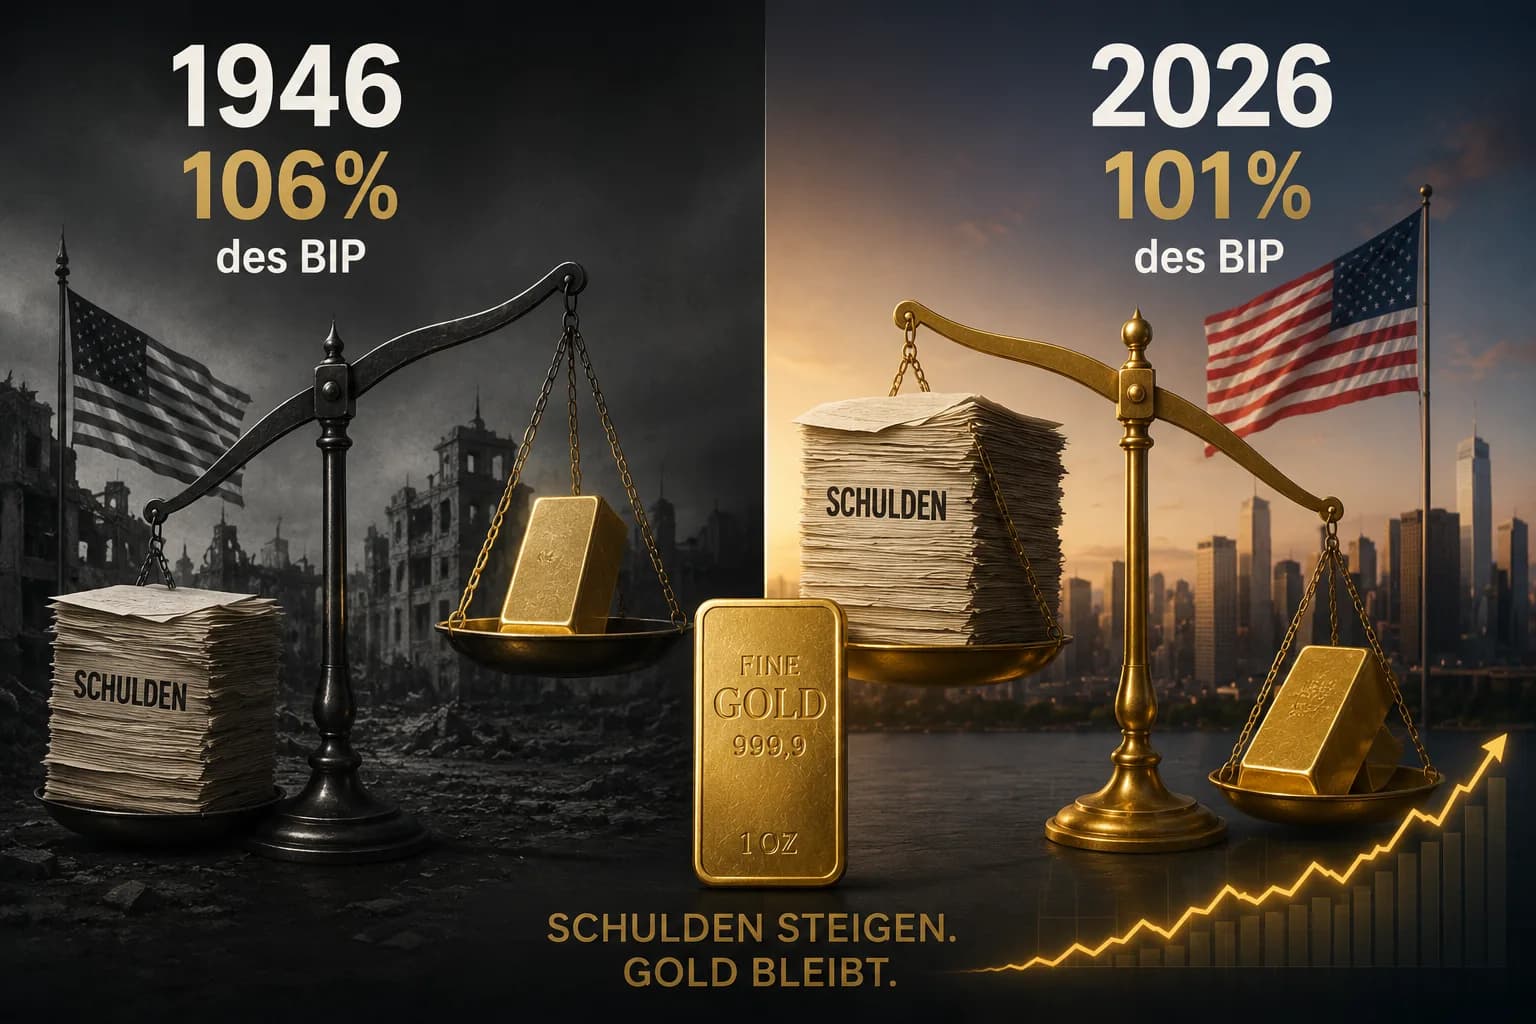
USA's gæld nærmer sig verdenskrigsrekorden – men denne gang er noget anderledes
101 % af USA's bruttonationalprodukt.
Så høj vil den offentligt ejede amerikanske forbundsgæld være i 2026 ifølge den aktuelle fremskrivning fra Congressional Budget Office.
Den historiske rekord?
106 % – i år 1946.
Umiddelbart efter anden verdenskrig.
Dermed bevæger den amerikanske statsgæld sig igen i en størrelsesorden, som sidst blev nået efter en global krig.
Men sammenligningen fører i første omgang i den forkerte retning.
Den første fejltagelse: USA var lige så gældstyngede efter anden verdenskrig som i dag
Målt i forhold til den økonomiske ydeevne passer størrelsesordenen faktisk.
Men de økonomiske situationer kunne næppe være mere forskellige.
I 1946 kom USA ud af den største militære konflikt i sin historie.
Den ekstraordinære gældsætning var resultatet af en ekstraordinær mobilisering.
Derefter skete der noget afgørende:
Gældskvoten faldt.
Økonomisk vækst, inflation og periodevise budgetoverskud eller mindre underskud reducerede gældsbyrden betydeligt i forhold til den økonomiske ydeevne over flere årtier.
I 2026 er udgangspunktet et andet.
USA befinder sig ikke ved afslutningen af en verdenskrig.
Alligevel forudsiger Congressional Budget Office et underskud for det igangværende finansår på ca. 1,9 billioner dollar eller 5,8 % af BNP.
Det egentlige problem begynder først efter 2026
Endnu mere bemærkelsesværdig er den videre fremskrivning.
CBO forventer ikke, at gældskvoten vil falde igen efter at have nået dette høje niveau.
Det modsatte er tilfældet.
| År | Offentligt ejet amerikansk gæld i % af BNP |
|---|---|
| 1946 | 106 % |
| 2026 | ca. 101 % |
| 2030 | ca. 108 % |
| 2036 | ca. 120 % |
| 2056 | ca. 175 % |
Under de gældende lovmæssige rammer ville gældskvoten dermed overstige rekorden fra 1946 omkring år 2030.
I 2036 ville den være ca. 120 %.
Og i CBO's langsigtede fremskrivning når kvoten ca. 175 % af BNP i 2056.
Dette er den afgørende forskel fra efterkrigstiden.
Dengang lå gældstoppen bag USA. I dag kan den stadig ligge foran dem.
Samtidig blev grænsen på 40 billioner dollar overskredet
Den relative gældsætning er kun den ene side af historien.
Den 18. august 2026 overskred den samlede amerikanske forbundsgæld for første gang 40 billioner dollar.
Heraf udgjorde ca. 32,3 billioner dollar markedsførte Treasury-papirer og ca. 7,8 billioner dollar krav inden for det statslige system.
Det absolutte tal alene siger dog ikke meget om gældens bæredygtighed.
Mere afgørende er den økonomiske ydeevne, indtægterne og omkostningerne ved finansieringen.
Og netop her bliver udviklingen interessant.
Den anden fejltagelse: 40 billioner dollar betyder umiddelbart statsbankerot
Nej.
USA optager gæld i sin egen valuta.
Dollaren forbliver den vigtigste internationale reservevaluta.
Markedet for amerikanske statsobligationer hører fortsat til de største og mest likvide kapitalmarkeder i verden.
Det umiddelbare problem er derfor ikke:
Kan Amerika betale sine 40 billioner dollar tilbage i morgen?
Det vigtigere spørgsmål lyder:
Hvad koster det at finansiere dette gældsbjerg permanent?
Renterne ændrer regnestykket
Over mange år kunne USA finansiere stigende gæld til historisk lave renter.
Dette miljø har ændret sig.
I august 2026 steg de langsigtede renter på amerikanske statsobligationer til niveauer, der ikke var set i næsten to årtier.
Renten på 30-årige Treasuries overskred i perioder 5 %.
Det lyder i første omgang abstrakt.
For en stat med et gældsbjerg på mere end 40 billioner dollar er forskellen mellem lave og høje refinansieringsrenter dog enorm.
CBO forventer, at nettorenteudgifterne stiger fra ca. 3,3 % af BNP i 2026 til 4,6 % i år 2036.
Dermed lægger fortiden beslag på en stadig større andel af fremtidige statsindtægter.
Og her bliver guld interessant
Ikke fordi stigende statsgæld automatisk betyder stigende guldpriser.
Denne enkle ligning fungerer ikke.
Guld reagerer samtidig på realrenter, dollarudvikling, inflationsforventninger, geopolitiske risici og Federal Reserves pengepolitik.
Høje obligationsrenter kan endda belaste guld.
Forbindelsen mellem statsgæld og guld stikker derfor dybere.
En amerikansk statsobligation er et aktiv for ejeren.
For USA er den samme obligation en gæld.
Et bankindskud er formue for kunden.
For banken er det en forpligtelse.
Fysisk guld fungerer anderledes.
Det er ikke nogens forpligtelse.
Netop derfor fortsætter centralbankerne med at købe guld
Denne egenskab ser ud til at blive vigtigere igen i det internationale reservesystem.
Centralbanker købte alene i andet kvartal af 2026 netto 289 tons guld.
Baggrunden er ikke kun den amerikanske statsgæld.
Diversificering, geopolitiske risici, sanktioner og reduktion af modpartsrisici spiller også en rolle.
Det ville derfor være forkert at udlede en umiddelbart forestående flugt fra dollaren på grund af den stigende amerikanske gæld.
Dollaren forbliver dominant.
Men centralbankerne diversificerer.
Og guld er blandt profitørerne af denne udvikling.
1946 og 2026: Den afgørende forskel
Måske er det derfor ikke ligheden mellem de to år, der er mest interessant.
Men derimod deres forskel.
I 1946 lå verdenskrig og massiv statslig mobilisering bag USA.
Derefter faldt gældskvoten over årtier.
I 2026 ligger kvoten igen på ca. 101 % af BNP.
Men CBO forudsiger ikke et fald.
Den forudsiger:
108 % i år 2030.
120 % i år 2036.
175 % i år 2056.
Naturligvis er langsigtede fremskrivninger ikke forudsigelser. Skattepolitik, udgifter, vækst, inflation og renter kan ændre udviklingen betydeligt.
Men det er netop det, sådanne fremskrivninger er værdifulde til:
De viser, hvor den nuværende kurs fører hen under visse antagelser.
I 1946 var den høje gældsætning resultatet af en ekstraordinær krise. I 2026 truer den med at blive normaltilstanden.
Og måske er det netop det tal, guldinvestorer bør holde øje med.
Ikke 40 billioner.
Men 101 procent – med stigende tendens.
Forbliv fremsynet
Deres Helge Peter Ippensen
Se også
Opsparingsplan
Opret Deres automatiske ædelmetalopsparingsplan. Invester i fysisk guld, sølv og platin med sikker opbevaring fra kun 5 €.
Guldpris
Aktuel guldpris live i euro og dollar: pris pr. gram, ounce og kilo, graf, dagens højeste og laveste, priser efter finhed og kursudvikling.
Opbevaring
Opbevar guld, sølv og platin i The Reserve i Singapore. Ægthedstestet, forsikret, 100 % fysisk, revideret og uden for EU's banksystem. Afgiftsfrit toldoplag.
Klar til at prøve Spargold?
Invester nemt i fysiske ædelmetaller.


