Среброто преди PCE сблъсъка: Ще приключи ли наистина ралито за инвеститорите?

28 септември 2026 г.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.

Инвестирайте лесно в физически благородни метали.
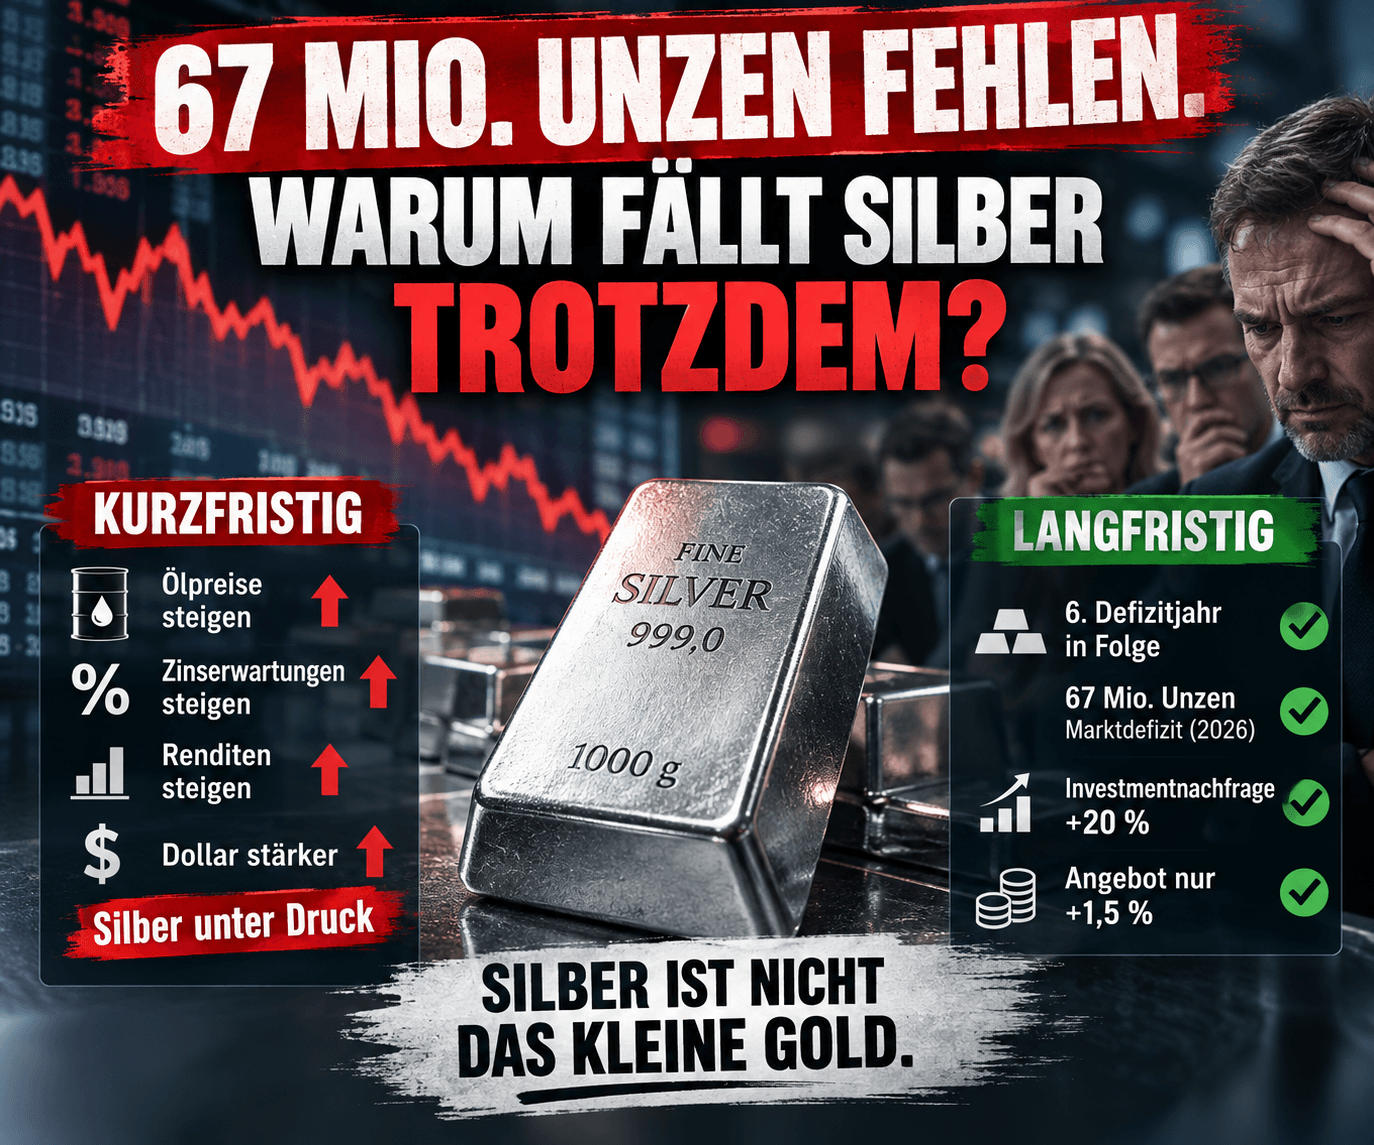
67 милиона унции.
Толкова голям се очаква да бъде дефицитът на световния пазар на сребро през 2026 г.
За:
И въпреки това в краткосрочен план среброто е подложенo на значителен натиск.
Как се съчетава това?
Отговорът на този въпрос показва доста добре защо среброто е един от най-завладяващите – и изнервящи – благородни метали.
Защото среброто води едновременно два живота.
То е:
Благороден метал.
И:
Индустриален метал.
И в момента тези два свята се дърпат в различни посоки.
На 30 септември американското Bureau of Economic Analysis ще публикува данните за личните доходи и разходите за потребление за август.
В тях се съдържа една цифра, която би трябвало да интересува финансовите пазари особено много:
Fed следи интензивно този ценови индекс.
Последно публикуваните данни за юли бяха всичко друго, но не и успокояващи.
PCE инфлация:
3,7 %.
Базов PCE (без храни и енергия):
3,3 %. Икономически анализ САЩ
И двете стойности са значително над целта за инфлация на Federal Reserve.
И точно затова сряда може да бъде волатилна за златото и среброто.
На 16 септември централната банка на САЩ повиши основния си лихвен процент с:
25 базисни пункта.
Новият диапазон:
Това беше първото повишение на лихвите от повече от три години. Federal Reserve
Забележителна е обосновката.
Американската икономика продължава да расте стабилно.
Инвестициите са устойчиви.
Пазарът на труда е стабилен.
Но:
Инфлацията остава висока.
Това е неприятна комбинация за благородните метали.
Първоначално това звучи парадоксално.
В крайна сметка златото и среброто се считат за класическа защита срещу обезценяването на парите.
Защо тогава те падат точно когато опасенията за инфлацията се засилват?
Защото пазарите не оценяват само инфлацията.
Те оценяват и:
Ако растящите цени на петрола повишават инфлацията и поради това Fed продължава да вдига лихвите, доходността по сигурните държавни облигации също може да се повиши.
Златото и среброто, от друга страна, носят:
0 % лихва.
Така техните алтернативни разходи се увеличават.
Точно това преживяваме в момента.
Развитието през последните седмици показва необичайна верига:
Петролът поскъпва
↓
Опасенията за инфлацията нарастват
↓
Очакванията за лихвите се повишават
↓
Доходността по облигациите се покачва
↓
Доларът има тенденция към засилване
↓
Златото и среброто попадат под натиск
На 24 септември Reuters съобщи едновременно за по-високи цени на петрола, долар на двумесечен връх и много висока доходност по американските Treasury облигации. Златото падна до най-ниското си ниво от 16 септември насам. Reuters
В краткосрочен план среброто трудно може да избяга от тази макроикономическа механика.
Не.
Това би било твърде просто.
Изненадващо висока стойност на PCE може да постави среброто под значителен натиск.
Изненадващо ниска стойност, от друга страна, би могла да намали очакванията за лихвите и да даде глътка въздух на благородните метали.
Но:
И точно тук започва втората история.
Silver Institute очаква за 2026 г. отново:
И то в размер на приблизително:
67 милиона унции. Silver Institute
Така 2026 г. ще бъде вече:
Кумулативните дефицити за този период, според World Silver Survey, възлизат на около:
Това не е краткосрочна история за Fed.
Това е структурна пазарна история.
За 2026 г. Silver Institute очаква добив от мини в размер на около:
820 милиона унции.
Плюс:
1 %.
Общото предлагане на сребро се очаква да нарасне с около:
1,5 %
до около 1,05 милиарда унции. Silver Institute
Това не е нищо.
Но също така не е и експлозивна реакция на предлагането спрямо високите цени.
Една от причините:
Среброто често не се добива като основен продукт на сребърна мина.
То се появява в много случаи като страничен продукт при добива на други метали.
Поради това по-високата цена на среброто не води автоматично до излизането на значително повече сребро на пазара в краткосрочен план.
Тук става особено интересно.
Silver Institute очаква през 2026 г. при физическото инвестиционно търсене:
До:
227 милиона унции. Silver Institute
Така нарастващото търсене на монети и кюлчета среща пазар, който и без това от години консумира повече сребро, отколкото се осигурява ново.
За „биковете“ на среброто това е силен аргумент.
Но и тази история има обратна страна.
Високите цени променят поведението.
Това важи и за среброто.
Особено ясно се вижда това при фотоволтаиците.
Соларните клетки се нуждаят от сребро.
Но когато среброто става все по-скъпо, производителите имат силен икономически стимул:
да използват по-малко сребро на клетка.
Или частично да заменят среброто с други материали.
Точно това се случва.
Поради това Silver Institute очаква спад в потреблението на сребро в този сектор, въпреки продължаващото нарастване на соларните инсталации.
Общата индустриална преработка на сребро през 2026 г. се очаква да спадне с около:
2 %
до около:
650 милиона унции. Silver Institute
Това е механизмът, който вече изяснихме в последната ни статия за среброто:
При златото можем сравнително ясно да разграничим инвестиционното търсене, търсенето на бижута и търсенето от страна на централните банки.
Среброто е по-сложно.
То печели от:
Електрификация.
Автомобилна индустрия.
Електроника.
Центрове за данни.
AI инфраструктура.
Соларна енергия.
И същевременно това индустриално търсене се конкурира с:
Монети.
Кюлчета.
ETPs.
Бижута.
Сребърни изделия.
Това означава:
Когато инвеститорите открият среброто, те попадат на пазар, чието физическо предлагане и без това е необходимо на индустриалните потребители.
Но ако цената се повиши твърде много, тези потребители реагират.
Те спестяват сребро.
Те го заменят.
Те го рециклират.
Точно затова от пазарен дефицит никога не трябва автоматично да се извежда определена цена на среброто.
В краткосрочен план:
много.
В дългосрочен план:
значително по-малко.
Ако базовата PCE инфлация се окаже изненадващо висока, очакванията за по-нататъшни повишения на лихвите от Fed могат да нараснат.
Доларът и доходността могат да се повишат.
Среброто може да падне.
Ако обаче инфлацията се окаже по-слаба, тази механика може да се обърне.
Но и двете не дават отговор на решаващия в дългосрочен план въпрос.
А той е:
Точно там се решава по-вълнуващата история на среброто.
Не в една сряда.
А в продължение на години.
Може би това е най-важното изречение.
Среброто реагира на паричната политика като благороден метал.
То реагира на конюнктурата като индустриален метал.
Реагира на инфлацията.
На лихвите.
На долара.
На соларното производство.
На електрификацията.
На инвестиционното търсене.
И на технологичната субституция.
Ето защо среброто може да се покачва много по-силно от златото.
И да пада много по-силно.
Всеки, който разглежда среброто единствено като по-евтин вариант на златото, пренебрегва именно тази особеност.
Може би дори много волатилна.
Но въпросът дали среброто ще бъде на 60, 70 или в някакъв момент отново значително по-високо, няма да бъде решен от един-единствен PCE доклад.
Решаващо е взаимодействието между:
Парична политика.
Реални лихвени проценти.
Инвестиционно търсене.
Индустриално търсене.
Субституция.
Добив от мини.
И:
физически складови наличности.
Ето защо при среброто може би трябва да се гледа по-малко към следващата сряда.
И по-силно към следващите години.
Защото:
И точно затова остава толкова вълнуващо.
Останете далновидни.
Ваш
Хелге Петер Ипенсен