Максимална данъчна ставка още при средните доходи? Какво показват числата в действителност

29 септември 2026 г.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.

Инвестирайте лесно в физически благородни метали.
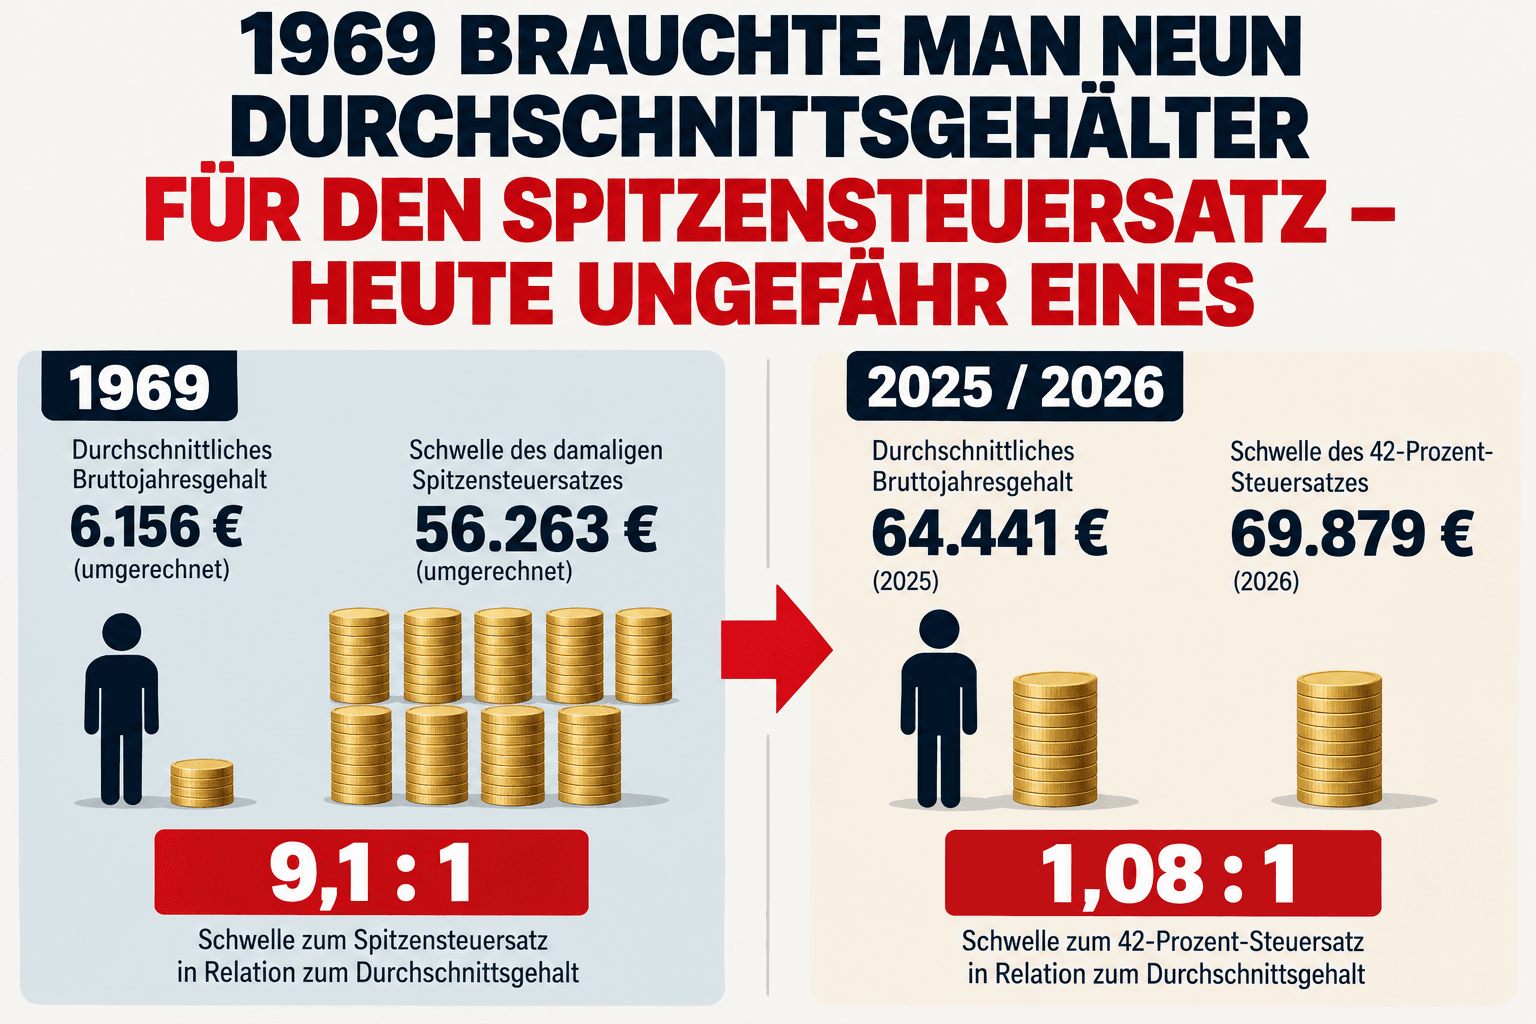
Понякога една графика разказва история, която звучи почти твърде зрелищно, за да бъде истина.
Тази е една от тях.
1969:
Средна брутна годишна заплата:
6.156 евро – преизчислени.
Праг на тогавашната максимална данъчна ставка:
56.263 евро.
Съотношение:
А днес?
Графиката, публикувана от The Pioneer и Statista, посочва за 2025 г. средна брутна годишна заплата от:
64.441 евро.
Прагът на 42-процентната данъчна ставка през 2026 г. според графиката е:
69.879 евро.
Съотношение:
Така от девет средни заплати – поне в това сравнение – остана приблизително една.
Това звучи като гигантско скрито увеличение на данъците.
Но историята не е чак толкова проста.
Това е от решаващо значение.
Средната заплата е:
брутен доход.
Данъчната тарифа върху доходите, от друга страна, се прилага върху:
облагаемия доход
между двете стоят например професионални разходи и подлежащи на приспадане осигурителни вноски.
Следователно служител с брутна заплата от 69.879 евро обикновено няма облагаем доход от 69.879 евро.
Твърдението:
„Средностатистическият служител днес плаща максимална данъчна ставка“
по този начин е подвеждащо.
Но да се отхвърли графиката поради тази причина, би било също толкова погрешно.
Защото дългосрочната тенденция остава забележителна.
През 1969 г. един доход трябваше да бъде изключително далеч над средния, преди да бъде достигната тогавашната максимална данъчна ставка.
Днес пределната данъчна ставка от 42 процента започва вече в регион на доходите, който в никакъв случай не засяга само класическите хора с високи доходи.
И точно тук се крие политическият и икономическият въпрос:
Някой с деветкратния размер на средния доход?
Тройния?
Двойния?
Или приблизително средната брутна заплата?
Отговорът на това не е математически.
Той е политически.
Не.
Това е често срещано неразбиране.
Максималната данъчна ставка е:
пределна данъчна ставка.
Един опростен пример:
Ако 42-процентната зона започва при около 70.000 евро облагаем доход и някой има 71.000 евро облагаем доход, не всички 71.000 евро изведнъж се облагат с 42 процента.
По-високата пределна данъчна ставка засяга само съответната горна част от дохода.
Средната данъчна ставка върху целия доход остава по-ниска.
Това е съществена разлика.
И тук първоначалната теза става интересна.
Нека си представим:
Един служител печели 50.000 евро.
Цените се повишават с 5 процента.
Работодателят му също увеличава заплатата му с 5 процента.
Сега той печели:
52.500 евро.
В реално изражение обаче той не е станал по-богат.
Покупателната му способност просто е останала приблизително същата.
Ако данъчната тарифа остане непроменена, неговата средна данъчна ставка въпреки това може да се повиши.
Тогава той има:
номинално по-висок доход – но реално не и по-голямо благосъстояние.
Точно това се нарича:
Федералното министерство на финансите формулира забележително ясно, че в случая може да се говори и за „увеличение на данъците чрез бездействие“. Bundesministerium der Finanzen
Твърдението, че политиците не са направили нищо по въпроса в продължение на 67 години, е погрешно.
От 2015 г. Федералното министерство на финансите редовно публикува доклади за прогресията.
От 2016 г. основните стойности на тарифите се коригират редовно.
През 2026 г. тарифата отново беше изместена надясно.
Необлагаемият минимум се повиши на:
12.348 евро.
BMF изрично обяснява, че тези мерки имат за цел да компенсират студената прогресия. Bundesministerium der Finanzen
Интересното обаче е:
Тази редовна систематична корекция съществува едва от около десет години.
Историческото изместване от предходните десетилетия не изчезва автоматично от това.
Нека вземем единствено логиката на графиката на Pioneer.
През 1969 г. прагът за максималната данъчна ставка беше:
9,14 пъти средния доход.
Ако искахме да запазим това съотношение днес, при средна заплата от 64.441 евро, съответната граница би трябвало да бъде приблизително:
Това означава изрично не, че 589.000 евро биха били „правилната“ данъчно-политическа граница.
Това просто показва колко фундаментално се е променило съотношението.
В разпространения придружаващ текст към графиката се казва, че днес границата всъщност би трябвало да бъде около 300.000 евро.
Това също зависи от изчислението.
Актуализиране с потребителските цени?
Средните заплати?
Медианната заплата?
Производителността?
Общото икономическо развитие на доходите?
В зависимост от критерия се получават различни резултати.
Затова от една интересна историческа графика не бива да се конструира привидна точност.
По-скоро категоричното заключение е:
Това само по себе си е достатъчно забележително.
Защо тази тема ни интересува в Spargold?
Не защото златото избягва данъците върху доходите.
Това не е така.
И със сигурност не защото благородните метали биха били данъчно-политическо решение.
По-скоро интересен е механизмът зад графиката.
През 1969 г. бяха:
6.156 евро
среден доход.
Днес са необходими повече от:
60.000 евро
за да се достигне сравнима номинална величина на днешния среден доход.
Разбира се, жизненият стандарт и икономическите показатели днес също са напълно различни.
Но числата правят видимо колко силно се променя мерната единица „пари“ в течение на десетилетията.
Това е може би най-важната връзка между данъците, инфлацията и натрупването на богатство.
Хората често мислят номинално.
Заплатата ми се увеличи.
Къщата ми струва повече.
Портфейлът ми е по-голям.
Балансът по сметката ми се е увеличил.
Но същественият въпрос е:
Богатство, което се удвоява за 20 години, не е направило непременно собственика си два пъти по-богат.
Ако през същото време ценовото равнище се повиши съответно, реалният прираст на богатството може да бъде значително по-малък.
Златото не генерира паричен поток.
То не плаща лихви.
Цената му понякога се колебае значително.
Но физическото злато притежава едно специално свойство:
То не е вземане към длъжник.
И неговото количество не може да бъде увеличено чрез парично-политически решения по същия начин, по който се увеличава паричната маса на една валута.
Затова златото се използва от векове като форма на дългосрочна диверсификация на активите.
Не като защита срещу определена данъчна тарифа върху доходите.
А като възможен елемент срещу друг риск:
Не:
„От 67 години политиците ни мамят тайно.“
Това не може да се изведе от данните.
Но със сигурност:
Номиналните доходи могат да се повишат силно, без границите между средата и върха да останат непроменени.
И:
Инфлацията в течение на десетилетия променя не само цените. Тя променя и значението на номиналните числа.
През 1969 г. 56.263 евро – преизчислени – бяха размер на дохода далеч извън средното ниво.
Днес число в този порядък е в средата на пазара на труда.
Това трябва да ни напомня:
Останете далновидни.
Ваш
Хелге Петер Ипенсен