Германия притежава едни от най-големите златни резерви и собствен газ в земята – и внася фракинг газ от чужбина

28 септември 2026 г.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.

Инвестирайте лесно в физически благородни метали.
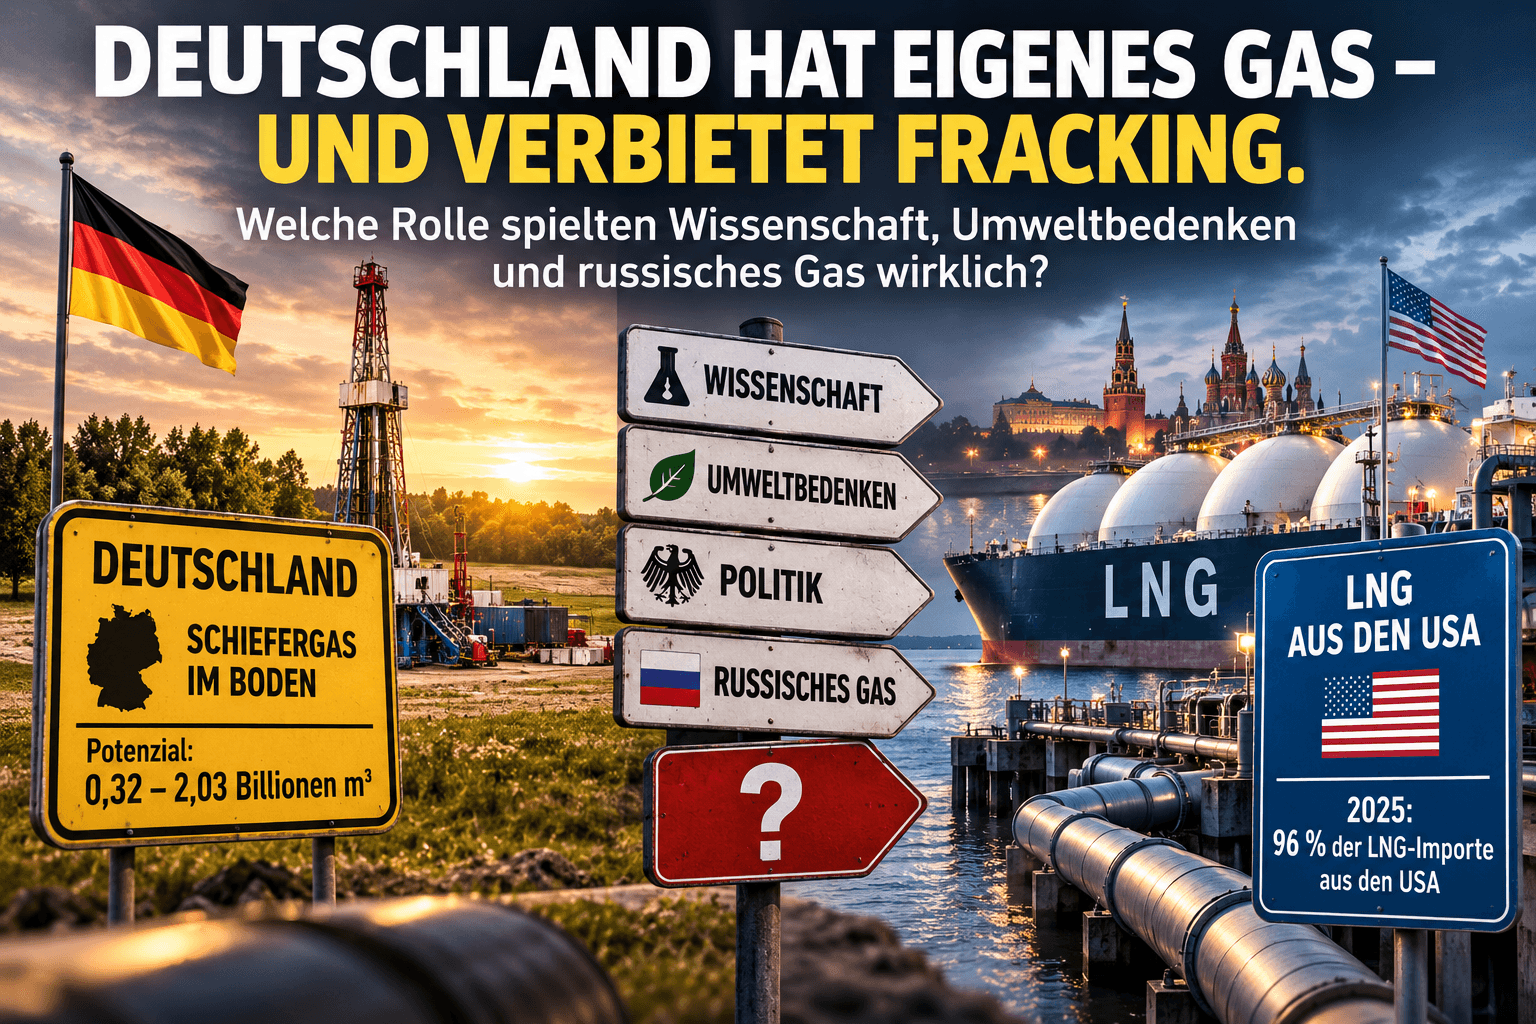
0,32 до 2,03 трилиона кубически метра.
Толкова голям оцени Федералната служба за геонауки и природни ресурси (BGR) през 2016 г. технически извлекаемия ресурс от шистов газ в Германия.
Значителна част от него:
под Долна Саксония. Федерален съд
Въпреки това търговският добив на този неконвенционален природен газ в Германия е забранен от 2017 г.
Същевременно Германия внася природен газ.
И само през 2025 г. 106 тераватчаса LNG са влезли в страната през германските терминали.
Около:
от този германски внос на LNG произхожда от САЩ. Федерална мрежова агенция
Така една страна със значителни потенциални газови ресурси в собствената си земя днес внася, наред с другото, природен газ от държава, чийто газов бум беше станал възможен до голяма степен благодарение на фракинга.
Как се стигна дотук?
Тя показва политиката, министерствата, науката, индустрията, екологичните организации, медиите и Русия в една голяма диаграма на взаимоотношенията.
Посланието:
Учените смятаха фракинга за управляем.
Русия искаше да запази позицията си на доставчик на газ.
Екологичните организации предупреждаваха за опасностите от фракинга.
Медиите засилваха тези опасения.
Политиката накрая последва противниците.
През 2016/17 г. дойде забраната.
И Германия остана зависима от вносния газ.
Това е завладяваща история.
Само че:
Германия действително притежава значителни находища на шистов газ.
BGR ги изследваше в продължение на години.
За Германия тя оцени технически извлекаемите ресурси на:
0,32 до 2,03 трилиона кубически метра. Федерален съд
С това не говорим за геоложка рядкост.
Говорим за потенциално значителен енергиен ресурс.
Точно тук нещата стават сложни.
Защото:
е проблематично изречение и при фракинга.
BGR изследваше, наред с другото, въпроса дали при фракинга течности могат да проникнат през скалите до плитките слоеве на подпочвените води.
За геоложките условия в Северна Германия тя оцени този директен път като:
изключително малко вероятен. Федерален съд
Това първоначално звучи успокояващо.
Но не е пълна оценка на риска.
Защото възможните проблеми възникват не само дълбоко под земята.
Целост на сондажа.
Химикали.
Flowback (обратен поток).
Транспорт.
Съхранение.
Емисии на метан.
Индуцирана сеизмичност.
Всичко това също е част от оценката.
UBA предупреди за рискове, особено за подпочвените води, и посочи несигурността по отношение на химикалите и отпадъчните води.
През 2012 г. експерти, натоварени от UBA, препоръчаха неконвенционалният фракинг да не се прилага широкомащабно, а – ако изобщо се прави – да се подхожда поетапно и под строг научен надзор. Федерална агенция за околната среда
И по-късно UBA остана скептична.
През 2023 г. тя аргументира, че добивът на шистов газ нито е необходим в краткосрочен план, нито може бързо да даде съществен принос срещу недостига на газ или високите цени; освен това в дългосрочен план той не се вписва в енергийно снабдяване, неутрално по отношение на парниковите газове. Федерална агенция за околната среда
С това става ясно едно нещо:
Имаше различни научни оценки на рисковете, ползите и управляемостта.
На 24 юни 2016 г. Бундестагът гласува.
Резултат:
435 „За“
109 „Против“
9 „Въздържали се“
Неконвенционалният фракинг беше принципно забранен. Германски Бундестаг
И тук е необходима важна корекция на графиката.
Забраната не беше просто „зелено“ решение.
Германия беше управлявана от:
CDU/CSU и SPD.
Те приеха закона.
Зелените и Левицата дори настояваха за още по-строги забрани. Германски Бундестаг
Това е важно, когато днес се обсъждат отговорностите.
И с това стигаме до същинската интересна точка.
Германия не се отказа от природния газ.
Германия се отказа от разработването на определен местен източник на природен газ.
Нуждата от газ остана.
Следователно газът трябваше да дойде от другаде.
В продължение на години Русия играеше водеща роля в това.
„Северен поток“ се превърна в символ на тази стратегия.
Икономически това дълго време изглеждаше привлекателно:
големи количества,
тръбопроводна инфраструктура,
сравнително евтино снабдяване.
Геополитически обаче това създаде риск от концентрация.
Атаката на Русия срещу Украйна промени фундаментално европейската енергийна архитектура.
Германия трябваше да диверсифицира газовото си снабдяване за кратко време.
Появиха се LNG терминали.
Бяха изградени нови вериги за доставки.
Други страни доставчици придобиха по-голямо значение.
И така се създаде една забележителна ситуация.
През 2025 г. през германските LNG терминали са преминали:
106 TWh природен газ.
Това бяха 10,3 процента от целия германски внос на газ.
По данни на BDEW около:
от тези количества LNG са дошли от САЩ. Федерална мрежова агенция
А САЩ станаха един от най-големите енергийни производители в света именно чрез разработването на неконвенционални находища на нефт и газ.
Затова може да се зададе един неудобен въпрос:
На това няма прост отговор.
Защото трябва да се сравняват и транспортните пътища, емисиите на метан, локалните екологични условия и производствените стандарти.
Но въпросът е легитимен.
Тук трябва да бъдем много прецизни.
Графиката внушава:
Русия е искала да предотврати германската конкуренция.
Руските медии са разпространявали негативни репортажи.
Екологичните групи са приели тези наративи.
Политиците са ги последвали.
Фракингът е бил забранен.
Така Германия е останала зависима от руския газ.
Това би била огромна история.
Разбира се, Газпром имаше икономически интерес да продава възможно най-много руски газ в Германия.
Разбира се, мащабният германски добив на газ потенциално би се конкурирал с вносния газ.
Но от това още не следва:
Русия е причинила германската забрана на фракинга.
За тази конкретна причинно-следствена връзка липсват надеждни доказателства.
И точно затова не бива да я представяме като факт.
Защото друг проблем е напълно документиран:
Германия избра енергийна архитектура, която в продължение на години включваше значителна зависимост от внос.
Това работеше, докато отношенията с доставчиците бяха стабилни.
Когато геополитическата ситуация се промени, евтините отношения на доставка се превърнаха в стратегически риск.
И точно тук започва по-голямата икономическа история.
Това важи не само за енергията.
Една компания може да разчита изцяло на един доставчик.
Една държава – на един енергиен доставчик.
Един инвеститор – на един клас активи.
Една икономика – на една технология.
Докато всичко работи, диверсификацията често изглежда неефективна.
Защото излишъкът (redundancy) струва пари.
Алтернативните вериги за доставки струват пари.
Резервите струват пари.
Складирането струва пари.
Диверсификацията може да струва доходност.
Докато не настъпи малко вероятният случай.
Тогава излишъкът изведнъж придобива цена.
Германия неслучайно притежава едни от най-големите държавни златни резерви в света.
Златото не произвежда електричество.
То не замества природния газ.
То не решава енергийно-политически проблеми.
Но логиката зад стратегическите златни резерви е поразително сходна.
А устойчивост (resilience).
Физическото злато не е вземане от длъжник.
То не се нуждае от чуждестранен емитент, който трябва да изпълни задълженията си.
То няма тръбопровод.
И няма договорен партньор, чиито политически интереси могат да се променят.
За сметка на това то причинява разходи за съхранение.
То не плаща лихви.
И пазарната му цена се колебае.
Тук също се плаща за диверсификация.
Не:
Фракингът беше правилен.
И не:
Фракингът беше грешен.
Това решение изисква претегляне на екологични, климатични, икономически интереси и интереси на сигурността.
По-важният урок гласи:
Защото сигурността на доставките има стойност.
Диверсификацията има стойност.
И независимостта понякога има стойност, която в нормални времена е едва забележима.
Това важи за енергията.
За веригите за доставки.
За валутите.
И също за активите.
Затова въпросът е не само:
Какво е най-евтино днес?
А:
Може би точно това е разликата между ефективност и устойчивост.
Останете далновидни.
Ваш
Хелге Петер Ипенсен