Högsta skattesats redan vid genomsnittsinkomst? Vad siffrorna egentligen visar

29 september 2026
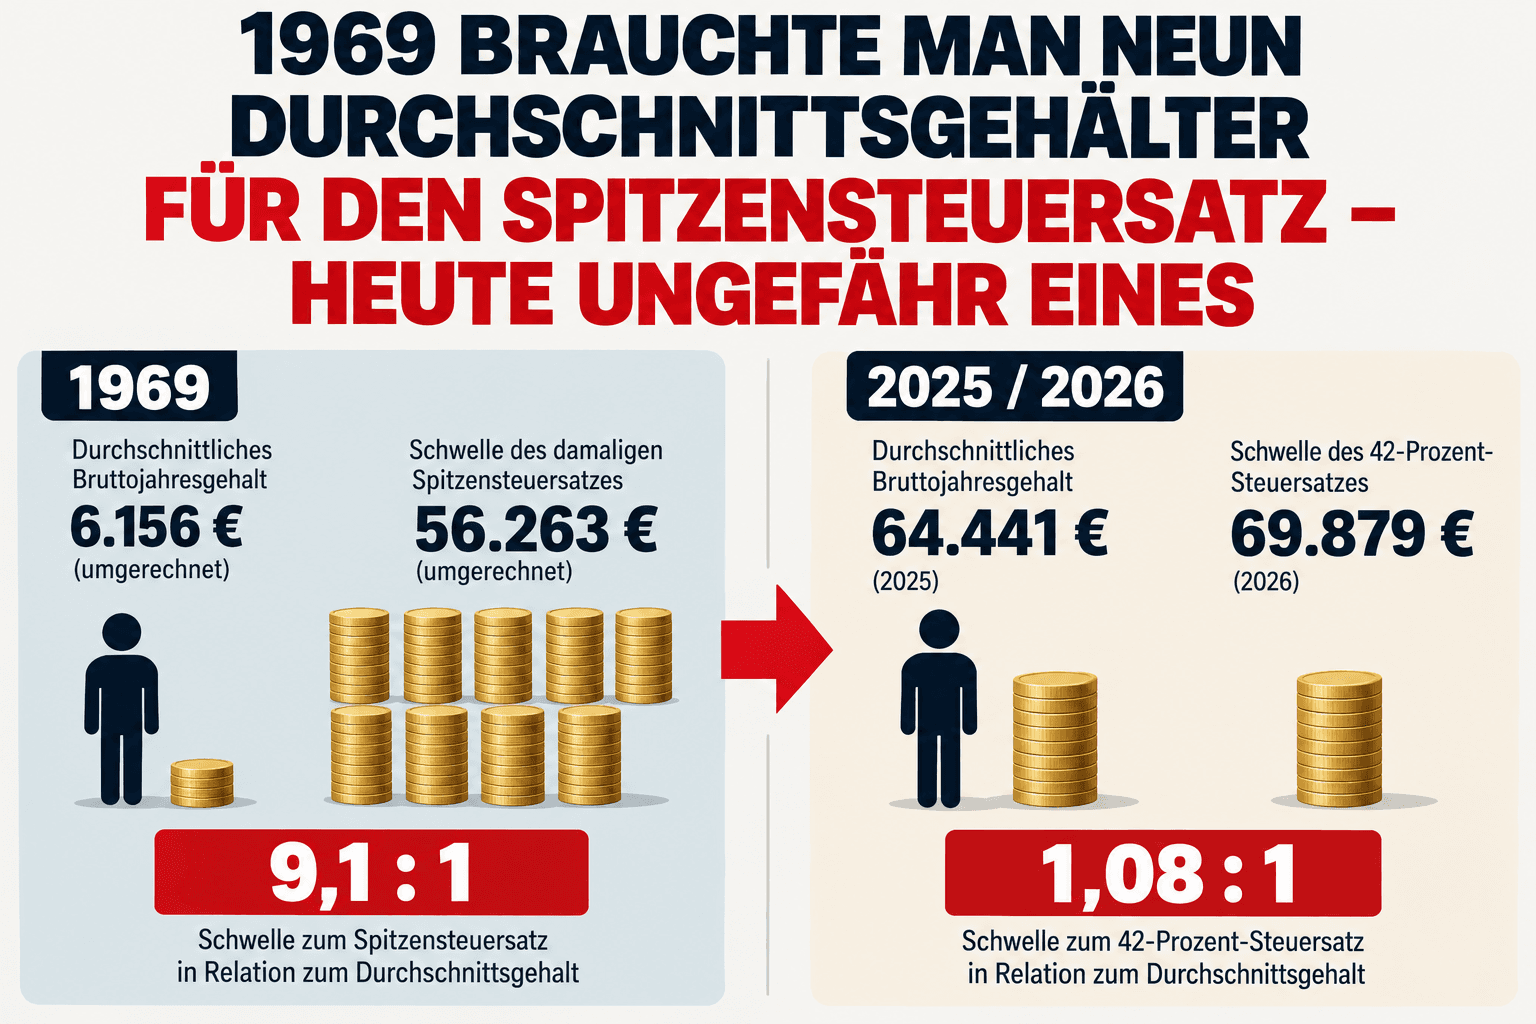

Ibland berättar ett diagram en historia som låter nästan för spektakulär för att vara sann.
Detta är en av dem.
1969:
Genomsnittlig bruttolön per år:
6 156 euro – omräknat.
Tröskel för dåtidens högsta skattesats:
56 263 euro.
Förhållande:
Och idag?
Diagrammet som publicerats av The Pioneer och Statista anger en genomsnittlig bruttolön för 2025 på:
64 441 euro.
Tröskeln för skattesatsen på 42 procent ligger år 2026 enligt diagrammet på:
69 879 euro.
Förhållande:
Från nio genomsnittslöner blev det därmed – åtminstone i denna jämförelse – ungefär en.
Det låter som en gigantisk smygskattehöjning.
Men historien är inte riktigt så enkel.
Detta är avgörande.
Genomsnittslönen är en:
bruttoinkomst.
Inkomstskattetariffen tillämpas däremot på den:
beskattningsbara inkomsten.
Mellan dessa båda ligger till exempel avdragsgilla kostnader för inkomstens förvärvande och avdragsgilla försäkringspremier.
En arbetstagare med 69 879 euro i bruttolön har därför normalt sett inte en beskattningsbar inkomst på 69 879 euro.
Påståendet:
„Genomsnittsinkomsttagaren betalar idag den högsta skattesatsen“
är därmed vilseledande.
Men att avfärda diagrammet av den anledningen vore lika felaktigt.
Eftersom den långsiktiga trenden förblir anmärkningsvärd.
1969 var en inkomst tvungen att ligga exceptionellt långt över genomsnittet innan dåtidens högsta skattesats nåddes.
Idag börjar marginalskatten på 42 procent redan i en inkomstregion som ingalunda bara berör klassiska höginkomsttagare.
Och det är precis här den politiska och ekonomiska frågan ligger:
Någon med nio gånger genomsnittsinkomsten?
Tre gånger?
Dubbla?
Eller ungefär den genomsnittliga bruttolönen?
Svaret på det är inte matematiskt.
Det är politiskt.
Nej.
Det är ett vanligt missförstånd.
Den högsta skattesatsen är en:
marginalskatt.
Ett förenklat exempel:
Om 42-procentszonen börjar vid cirka 70 000 euro i beskattningsbar inkomst och någon har 71 000 euro i beskattningsbar inkomst, beskattas inte plötsligt hela beloppet på 71 000 euro med 42 procent.
Den högre marginalskatten berör endast den motsvarande övre delen av inkomsten.
Den genomsnittliga skattesatsen på hela inkomsten förblir lägre.
Detta är en väsentlig skillnad.
Och här blir den ursprungliga tesen intressant.
Låt oss tänka oss:
En arbetstagare tjänar 50 000 euro.
Priserna stiger med 5 procent.
Arbetsgivaren höjer också lönen med 5 procent.
Nu tjänar han:
52 500 euro.
Realt sett har han dock inte blivit rikare.
Hans köpkraft har bara förblivit ungefär densamma.
Om skattetariffen förblir oförändrad kan hans genomsnittliga skattesats ändå stiga.
Han har då:
nominellt högre inkomst – men realt sett inte mer välstånd.
Genau det är precis detta som kallas:
Det tyska finansministeriet (Bundesfinanzministerium) formulerar anmärkningsvärt tydligt att man i detta sammanhang även kan tala om en „skattehöjning genom passivitet“. Bundesministerium der Finanzen
Påståendet att politiken inte har gjort något åt detta på 67 år är felaktigt.
Sedan 2015 publicerar det tyska finansministeriet regelbundet progressionsrapporter.
Sedan 2016 justeras tariffvärdena regelbundet.
Även för 2026 har tariffen återigen skjutits åt höger.
Grundavdraget steg till:
12 348 euro.
BMF förklarar uttryckligen att dessa åtgärder ska kompensera för den kalla progressionen. Bundesministerium der Finanzen
Det intressanta är dock:
Denna regelbundna systematiska korrigering har bara funnits i ungefär tio år.
Den historiska förskjutningen från de föregående årtiondena försvinner inte automatiskt genom detta.
Låt oss för ett ögonblick enbart följa logiken i Pioneer-diagrammet.
År 1969 låg tröskeln för den högsta skattesatsen på:
9,14 gånger genomsnittsinkomsten.
Om man ville behålla detta förhållande idag, skulle den motsvarande gränsen vid en genomsnittslön på 64 441 euro behöva ligga på ungefär:
Detta betyder uttryckligen inte att 589 000 euro vore den „rätta“ skattepolitiska gränsen.
Det visar bara hur fundamentalt förhållandet har förändrats.
I den spridda följetexten till diagrammet sägs det att gränsen egentligen borde ligga på cirka 300 000 euro idag.
Även det beror på beräkningen.
Framskrivning med konsumentpriser?
Genomsnittslöner?
Medianlön?
Produktivitet?
Samhällsekonomisk inkomstutveckling?
Beroende på måttstock får man olika resultat.
Därför bör man inte konstruera en skenbar precision utifrån ett intressant historiskt diagram.
Det robusta uttalandet är snarare:
Det i sig är anmärkningsvärt nog.
Varför intresserar oss detta ämne på Spargold?
Inte för att guld undviker inkomstskatt.
Det gör det inte.
Och absolut inte för att ädelmetaller skulle vara en skattepolitisk lösning.
Det intressanta är snarare mekanismen bakom diagrammet.
1969 var:
6 156 euro
en genomsnittsinkomst.
Idag krävs mer än:
60 000 euro
för att nå en jämförbar nominell storleksordning för dagens genomsnittsinkomst.
Naturligtvis är levnadsstandard och ekonomisk prestation också helt annorlunda idag.
Men siffrorna synliggör hur kraftigt måttenheten pengar förändras över årtionden.
Detta är kanske den viktigaste kopplingen mellan skatter, inflation och förmögenhetsuppbyggnad.
Människor tänker ofta nominellt.
Min lön har stigit.
Mitt hus är värt mer.
Min depå är större.
Mitt banksaldo har ökat.
Men den relevanta frågan lyder:
En förmögenhet som fördubblas på 20 år har inte nödvändigtvis gjort sin ägare dubbelt så rik.
Om prisnivån stiger i motsvarande grad under samma tid kan den reala förmögenhetstillväxten vara betydligt mindre.
Guld producerar inget kassaflöde.
Det ger ingen ränta.
Dess pris fluktuerar ibland kraftigt.
Men fysiskt guld har en speciell egenskap:
Det är inte en fordran på en gäldenär.
Och dess mängd kan inte ökas genom penningpolitiska beslut på samma sätt som penningmängden i en valuta.
Därför har guld i århundraden använts som en form av långsiktig förmögenhetsdiversifiering.
Inte som skydd mot en specifik inkomstskattetariff.
Utan som en möjlig byggsten mot en annan risk:
Inte:
„I 67 år har politiken lurat oss i smyg.“
Det går inte att utläsa av datan.
Men däremot:
Nominella inkomster kan stiga kraftigt utan att gränserna mellan medel och topp förblir oförändrade.
Och:
Inflation förändrar inte bara priser över årtionden. Den förändrar också betydelsen av nominella siffror.
1969 var 56 263 euro – omräknat – en inkomstnivå långt utanför genomsnittet.
Idag ligger en siffra i den storleksordningen mitt på arbetsmarknaden.
Det bör påminna oss om följande:
Förbli långsiktig.
Vänliga hälsningar,
Helge Peter Ippensen