Tyskland har bland de största guldreserverna och egen gas i marken – och importerar frackinggas från utlandet

28 september 2026
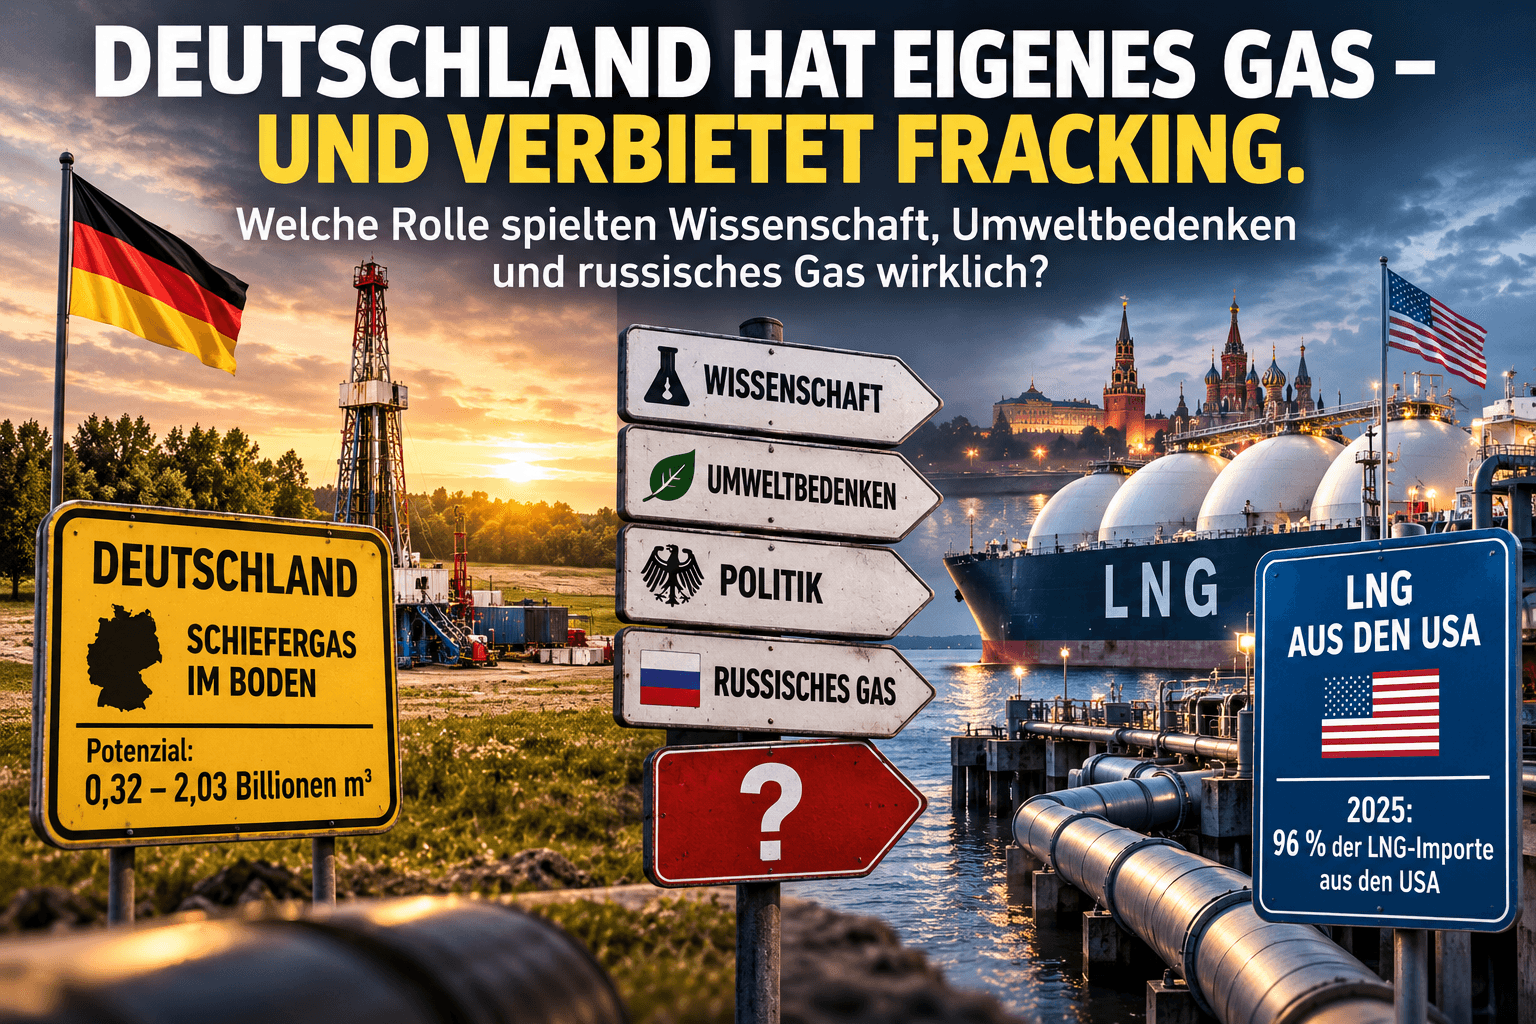

0,32 till 2,03 biljoner kubikmeter.
Så stora uppskattade Bundesanstalt für Geowissenschaften und Rohstoffe (BGR) år 2016 att Tysklands tekniskt utvinningsbara skiffergasresurser var.
En betydande del av dessa:
under Niedersachsen. Bundesgerichtshof
Trots detta är kommersiell utvinning av denna okonventionella naturgas förbjuden i Tyskland sedan 2017.
Samtidigt importerar Tyskland naturgas.
Och enbart under 2025 kom 106 terawattimmar LNG in i landet via tyska terminaler.
Cirka:
av denna tyska LNG-import härrörde från USA. Bundesnetzagentur
Ett land med betydande potentiella gasresurser i den egna marken importerar alltså idag bland annat naturgas från ett land vars gasboom till stor del möjliggjordes genom fracking.
Hur kunde det bli så?
Den visar politik, ministerier, vetenskap, industri, miljöorganisationer, medier och Ryssland i ett stort relationsdiagram.
Budskapet:
Forskare ansåg att fracking var hanterbart.
Ryssland ville behålla sin ställning som gasleverantör.
Miljöorganisationer varnade för fracking.
Medier förstärkte dessa rädslor.
Politiken följde till slut motståndarna.
2016/17 kom förbudet.
Och Tyskland förblev beroende av importerad gas.
Det är en fascinerande historia.
Bara det att:
Tyskland besitter faktiskt betydande skiffergasförekomster.
BGR undersökte dem under många år.
För Tyskland uppskattade de slutligen de tekniskt utvinningsbara resurserna till:
0,32 till 2,03 biljoner kubikmeter. Bundesgerichtshof
Vi talar här inte om en geologisk kuriositet.
Vi talar om en potentiellt betydande energiresurs.
Det är här det blir komplicerat.
Eftersom:
är en problematisk sats även när det gäller fracking.
BGR undersökte bland annat frågan om vätskor vid fracking skulle kunna tränga igenom berggrunden upp till ytliga grundvattenskikt.
För de geologiska förhållandena i Nordtyskland bedömde de denna direkta väg som:
extremt osannolik. Bundesgerichtshof
Det låter till en början som en fara över-deklaration.
Men det är ingen fullständig riskbedömning.
Eftersom möjliga problem inte bara uppstår djupt nere i marken.
Borrhålsintegritet.
Kemikalier.
Flowback.
Transport.
Lagring.
Metanutsläpp.
Inducerad seismicitet.
Allt detta ingår också i bedömningen.
UBA varnade för risker, särskilt för grundvattnet, och hänvisade till osäkerheter kring kemikalier och avloppsvatten.
2012 rekommenderade experter på uppdrag av UBA därför att okonventionell fracking inte skulle användas i stor skala, utan – om alls – ske stegvis och under nära vetenskaplig övervakning. Umweltbundesamt
Även senare förblev UBA skeptiskt.
2023 argumenterade de för att skiffergasutvinning varken var nödvändig på kort sikt eller snabbt kunde ge ett väsentligt bidrag mot gasbrist eller höga priser; dessutom passade det på lång sikt inte ihop med en växthusgasneutral energiförsörjning. Umweltbundesamt
Därmed blir en sak tydlig:
Det fanns olika vetenskapliga bedömningar av risker, nytta och hanterbarhet.
Den 24 juni 2016 röstade förbundsdagen.
Resultat:
435 Ja
109 Nej
9 Nedlagda röster
Okonventionell fracking förbjöds i princip. Deutscher Bundestag
Och här är en viktig korrigering av grafiken nödvändig.
Förbudet var inte bara ett grönt beslut.
Tyskland styrdes av:
CDU/CSU och SPD.
Det var de som antog lagen.
De gröna och Vänstern krävde till och med mer långtgående förbud. Deutscher Bundestag
Detta är viktigt när man diskuterar ansvar idag.
Och därmed kommer vi till den egentligen intressanta punkten.
Tyskland valde inte bort naturgas.
Tyskland valde bort att exploatera en specifik inhemsk naturgaskälla.
Gasbehovet kvarstod.
Alltså var gasen tvungen att komma någon annanstans ifrån.
Under åratal spelade Ryssland en framträdande roll i detta.
Nord Stream blev symbolen för denna strategi.
Ökonomiskt framstod detta länge som attraktivt:
stora mängder,
ledningsinfrastruktur,
jämförelsevis billig försörjning.
Geopolitiskt skapades dock en koncentrationsrisk.
Rysslands angrepp på Ukraina förändrade den europeiska energiarkitekturen fundamentalt.
Tyskland var tvunget att diversifiera sin gasförsörjning på kort tid.
LNG-terminaler byggdes.
Nya leveranskedjor upprättades.
Andra leveransländer fick större betydelse.
Och därmed uppstod en anmärkningsvärd situation.
Under 2025 kom via tyska LNG-terminaler:
106 TWh naturgas.
Det motsvarade 10,3 procent av all tysk gasimport.
Enligt uppgifter från BDEW härrörde cirka:
av dessa LNG-mängder från USA. Bundesnetzagentur
Och USA blev just genom exploateringen av okonventionella olje- och gasförekomster en av världens största energiproducenter.
Man kan därför ställa en obekväm fråga:
Det finns inget enkelt svar på det.
Eftersom även transportvägar, metanutsläpp, lokala miljöförhållanden och produktionsstandarder måste jämföras.
Men frågan är legitim.
Här måste vi vara mycket noggranna.
Grafiken antyder:
Ryssland ville förhindra tysk konkurrens.
Ryska medier spred negativa rapporter.
Miljögrupper tog till sig dessa narrativ.
Politiker följde efter.
Fracking förbjöds.
Därmed förblev Tyskland beroende av rysk gas.
Det skulle vara en enorm story.
Naturligtvis hade Gazprom ett ekonomiskt intresse av att sälja så mycket rysk gas som möjligt till Tyskland.
Naturligtvis skulle en omfattande tysk gasutvinning potentiellt ha konkurrerat med importgas.
Men av det följer inte nödvändigtvis:
Ryssland orsakade det tyska frackingförbudet.
För denna konkreta orsakskedja saknas tillförlitliga bevis.
Och just därför bör vi inte framställa den som ett faktum.
Eftersom ett annat problem är fullständigt dokumenterat:
Tyskland valde en energiarkitektur som under åratal innebar ett betydande importberoende.
Det fungerade så länge leveransrelationerna var stabila.
När det geopolitiska läget förändrades, blev en billig leveransrelation en strategisk risk.
Och det är precis här den större ekonomiska historien börjar.
Det gäller inte bara energi.
Ett företag kan lita helt på en leverantör.
En stat på en energileverantör.
En investerare på ett tillgångsslag.
En ekonomi på en teknologi.
Så länge allt fungerar framstår diversifiering ofta som ineffektiv.
Eftersom redundans kostar pengar.
Alternativa leveranskedjor kostar pengar.
Reserver kostar pengar.
Lagerhållning kostar pengar.
Diversifiering kan kosta avkastning.
Tills det osannolika inträffar.
Då får redundans plötsligt ett pris.
Tyskland besitter inte av en slump en av världens största statliga guldreserver.
Guld producerar ingen el.
Det ersätter ingen naturgas.
Det löser inga energipolitiska problem.
Men logiken bakom strategiska guldreserver är förvånansvärt likartad.
Utan resiliens.
Fysiskt guld är inte en fordran mot en gäldenär.
Det behöver ingen utländsk emittent som måste uppfylla sina åtaganden.
Det har ingen rörledning.
Och ingen avtalspartner vars politiska intressen kan ändras.
I gengäld medför det lagerkostnader.
Det ger ingen ränta.
Och dess marknadspris fluktuerar.
Även här betalar man alltså för diversifiering.
Inte:
Fracking var rätt.
Och inte heller:
Fracking var fel.
Det beslutet kräver en avvägning mellan miljö-, klimat-, ekonomi- och säkerhetsintressen.
Den viktigare läxan lyder:
Eftersom försörjningstrygghet har ett värde.
Diversifiering har ett värde.
Och oberoende har ibland ett värde som knappt är synligt i normala tider.
Det gäller för energi.
För leveranskedjor.
För valutor.
Och även för förmögenheter.
Frågan är därför inte bara:
Vad är billigast idag?
Utan:
Kanske är det just det som är skillnaden mellan effektivitet och resiliens.
Förblir långsiktig.
Er
Helge Peter Ippensen