Debatten om den digitala euron följer i allt högre grad ett märkligt mönster.
Den ena sidan varnar för övervakning, programmerbara pengar och slutet för kontanter.
Den andra sidan avfärdar snabbt många av dessa farhågor som „myter“.
Båda sidor gör det för enkelt för sig.
Den digitala euron är nämligen varken den redan beslutade övervaknings-euron eller bara en elektronisk version av en 20-eurosedel.
Och just därför är det värt att titta närmare på vad som faktiskt planeras att beslutas.
Detta glöms ibland bort i debatten.
Lagstiftningsprocessen pågår.
Den 9 juli 2026 röstade Europaparlamentet med 416 röster mot 169 för att inleda förhandlingar med rådet.
Först när det rättsliga ramverket är på plats fattar ECB beslut om den faktiska utgivningen. Centralbanken arbetar för närvarande mot ett eventuellt införande 2029.
Många avgörande detaljer är därför fortfarande föremål för politiska förhandlingar.
Just därför bör man i dagsläget varken ge klartecken för all framtid eller påstå egenskaper som inte alls är beslutade.
Enligt det nuvarande utkastet ska den faktiskt vara ett ytterligare betalningsalternativ.
ECB betonar uttryckligen att ingen ska tvingas använda den digitala euron.
Ännu mer intressant är den parallella lagstiftningsprocessen gällande kontanter.
EU vill uttryckligen stärka kontanternas ställning. Rådet vill säkerställa en omfattande skyldighet att ta emot kontanter och förplikta medlemsstaterna att garantera tillräcklig tillgång till kontanter.
Påståendet att införandet av den digitala euron redan innebär ett beslutat avskaffande av kontanter är därför inte förenligt med det nuvarande rättsliga ramverket.
Detta betyder dock inte att oro för den långsiktiga kontantinfrastrukturen i grunden skulle vara irrationell.
Lagstiftning och faktiskt betalningsbeteende är nämligen två olika saker.
Detta är kanske den mest lättbegripliga – och samtidigt mest problematiska – analogin.
Det finns likheter.
Båda skulle vara centralbankspengar.
Men kontanter har egenskaper som är svåra att helt återskapa digitalt.
En 50-eurosedel fungerar utan konto, mobiltelefon, strömförsörjning eller betaltjänstleverantör.
Och en kontantbetalning lämnar i princip inget centralt elektroniskt transaktionsspår.
Den digitala euron kräver däremot en teknisk infrastruktur.
Även en integritetsvänlig offline-lösning måste kunna förhindra att samma digitala pengaenhet spenderas flera gånger.
Därför arbetar till och med Europeiska dataskyddsstyrelsen intensivt med frågan om hur en faktiskt kontantliknande offline-lösning kan utformas tekniskt.
Digitala kontanter är därför en målbild – inte en perfekt teknisk likställighet.
Ja.
Men till största delen rör det sig om affärsbankspengar.
De 5 000 euro som finns på ett lönekonto är en fordran på banken.
Den digitala euron skulle däremot vara centralbankspengar.
Detta är en fundamental skillnad.
Just däri ligger ett av de starkaste argumenten för den digitala euron:
Varför ska medborgaren i en alltmer kontantlös värld inte ha digital tillgång till offentliga centralbankspengar?
Frågan är legitim.
Kanske.
Men det bör inte behandlas som ett redan bevisat faktum.
Det aktuella parlamentsutkastet innehåller omfattande skyddsföreskrifter. ECB ska i synnerhet inte få tillgång till personliga identifieringsuppgifter för fysiska personer.
Offlinebetalningar ska utformas för att vara särskilt integritetsvänliga.
Detta är betydande skyddsmekanismer.
Men även EDPB och EDPS har krävt ytterligare dataskyddsgarantier.
Den seriösa ståndpunkten är därför:
Den digitala euron kan konstrueras mer integritetsvänligt än många befintliga kommersiella betalningssystem. Om den helt uppfyller detta löfte beror på den slutliga lagen och det tekniska genomförandet.
Det finns inget stöd för detta i det aktuella lagstiftningspaketet.
Tvärtom.
EU arbetar parallellt med en förordning som ska stärka acceptansen av och tillgången till kontanter.
Man bör dock skilja på två frågor:
Är ett avskaffande av kontanter planerat?
Enligt nuvarande läge: nej.
Kan kontanternas samhälleliga betydelse ändå minska på lång sikt?
Naturligtvis.
Det beror i hög grad på konsumenternas, bankernas och handelns faktiska beteende.
Detta är ingen myt, utan ett av de uttalade politiska målen.
Europa är starkt beroende av internationella privata aktörer när det gäller elektroniska betalningar.
Rådet nämner uttryckligen strategisk autonomi, ekonomisk säkerhet och resiliens som motiveringar för den digitala euron.
Huruvida projektet faktiskt når dessa mål är dock en annan fråga.
Ett politiskt mål är ännu inte en bevisad framgång.
Enligt den modell som för närvarande planeras: nej.
ECB förklarar uttryckligen att den digitala euron inte ska vara programmerbara pengar – det vill säga inte pengar vars användning tekniskt kan begränsas till exempelvis vissa varor, platser eller tidsperioder.
Det är viktigt.
Men även här måste diskussionen få fortsätta.
För medborgare har naturligtvis rätt att fråga vilka befogenheter lagstiftare och centralbanken ska ha på lång sikt.
Det rätta svaret på det är en robust lagstadgad begränsning.
Inte anklagelsen att själva frågan skulle vara oseriös.
Den digitala euron ska inte bli ett obegränsat värdebevaringsmedel.
För detta ändamål planeras maxbelopp.
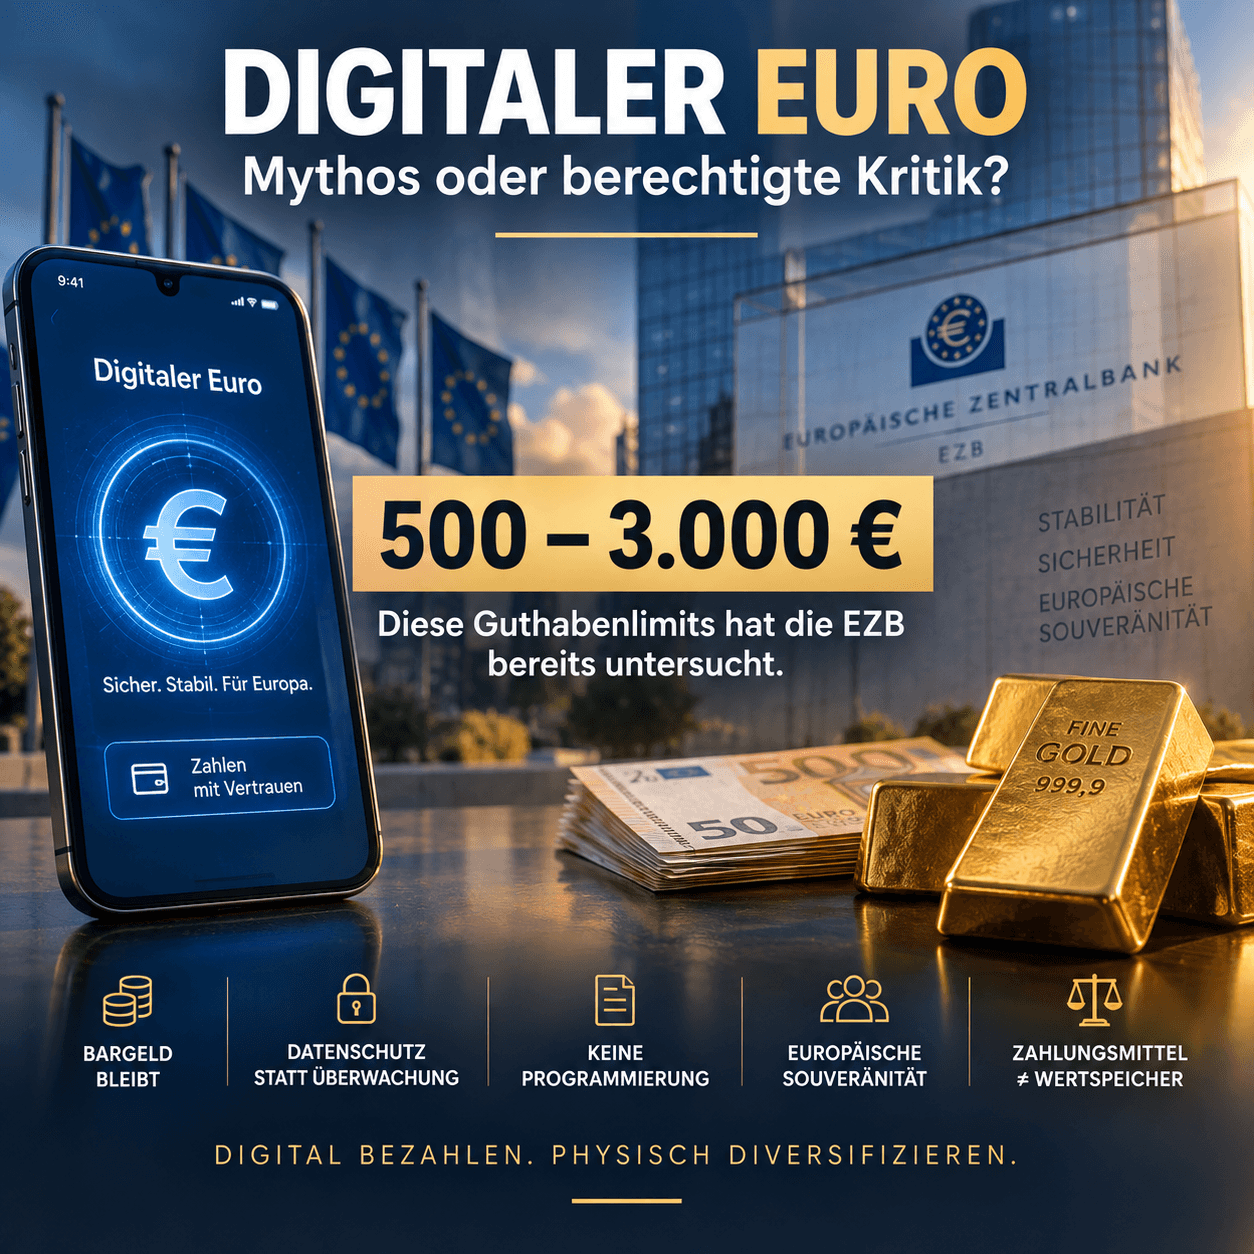
ECB har på begäran av Europaparlamentet undersökt scenarier med tak på mellan 500 och 3 000 euro. Detta är ännu inte ett beslut om den slutliga nivån.
Bakgrunden är begriplig.
Om medborgare obegränsat kunde omvandla banktillgodohavanden till centralbankspengar, skulle enorma summor snabbt kunna lämna affärsbankerna vid en bankkris.
Detta skulle till och med kunna påskynda en bankrusning (bank run).
Just därför ska mängden begränsas.
Och här blir det konceptuellt intressant:
Den digitala euron ska vara pengar – men medvetet inte en fullvärdig, obegränsad värdebevarare.
Den digitala euron och guld skulle knappast kunna vara mer olika.
Den digitala euron skulle vara:
digital,
statliga centralbankspengar,
optimerad för betalningar,
sannolikt beloppsmässigt begränsad
och räntefri.
Fysiskt guld är:
analogt,
inte ett betalningsmedel för vardagslivet,
inte ett löfte från en centralbank,
inte förökningsbart genom centralbanksbeslut
och som fysisk tillgång inte beroende av en beloppsgräns fastställd av ECB.
Av detta följer ingalunda att guld är „bättre pengar“.
Båda fyller helt olika funktioner.
Just därför är jämförelsen intressant.
En modern ekonomi behöver effektiva digitala betalningssystem.
Det råder det föga tvivel om.
Den mer spännande frågan är:
Måste därför även varje form av förmögenhet vara helt digital?
Det ena följer inte av det andra.
Kanske upplever vi till och med två parallella utvecklingar.
Våra betalningar blir alltmer digitala.
Samtidigt fortsätter centralbanker och privata investerare att söka efter tillgångar som existerar utanför rent digitala fordringssystem.
Guld är en av dessa.
Man behöver inte vara motståndare till den digitala euron för att ställa kritiska frågor.
Och man behöver inte vara förespråkare för att avvisa felaktiga påståenden.
De nuvarande planerna innehåller några anmärkningsvärt starka skyddsmekanismer.
Inget planerat avskaffande av kontanter.
Ingen planerad ändamålsprogrammering.
Dataskyddsföreskrifter.
Offline-kapacitet.
Samtidigt kvarstår berättigade frågor.
Hur fungerar dataskyddet i praktiken?
Hur robust är offline-lösningen?
Vem beslutar på lång sikt om beloppstak?
Vilka befogenheter har ECB?
Hur förändras förhållandet mellan affärsbanker och centralbanken?
Och framför allt:
Vilka regler gäller inte bara vid införandet 2029 – utan tio eller tjugo år senare?
Detta är inga konspirationsteorier.
Detta är frågor om den institutionella arkitekturen för våra framtida pengar.
Och kanske borde vi föra debatten just där.
Inte:
Digital euro – bra eller dålig?
Utan:
Vilka egenskaper måste pengar ha för att vi ska lita på dem även i en helt digital värld?
Förbli framsynt
Er Helge Peter Ippensen