
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.
Jednoducho investujte do fyzických drahých kovov.
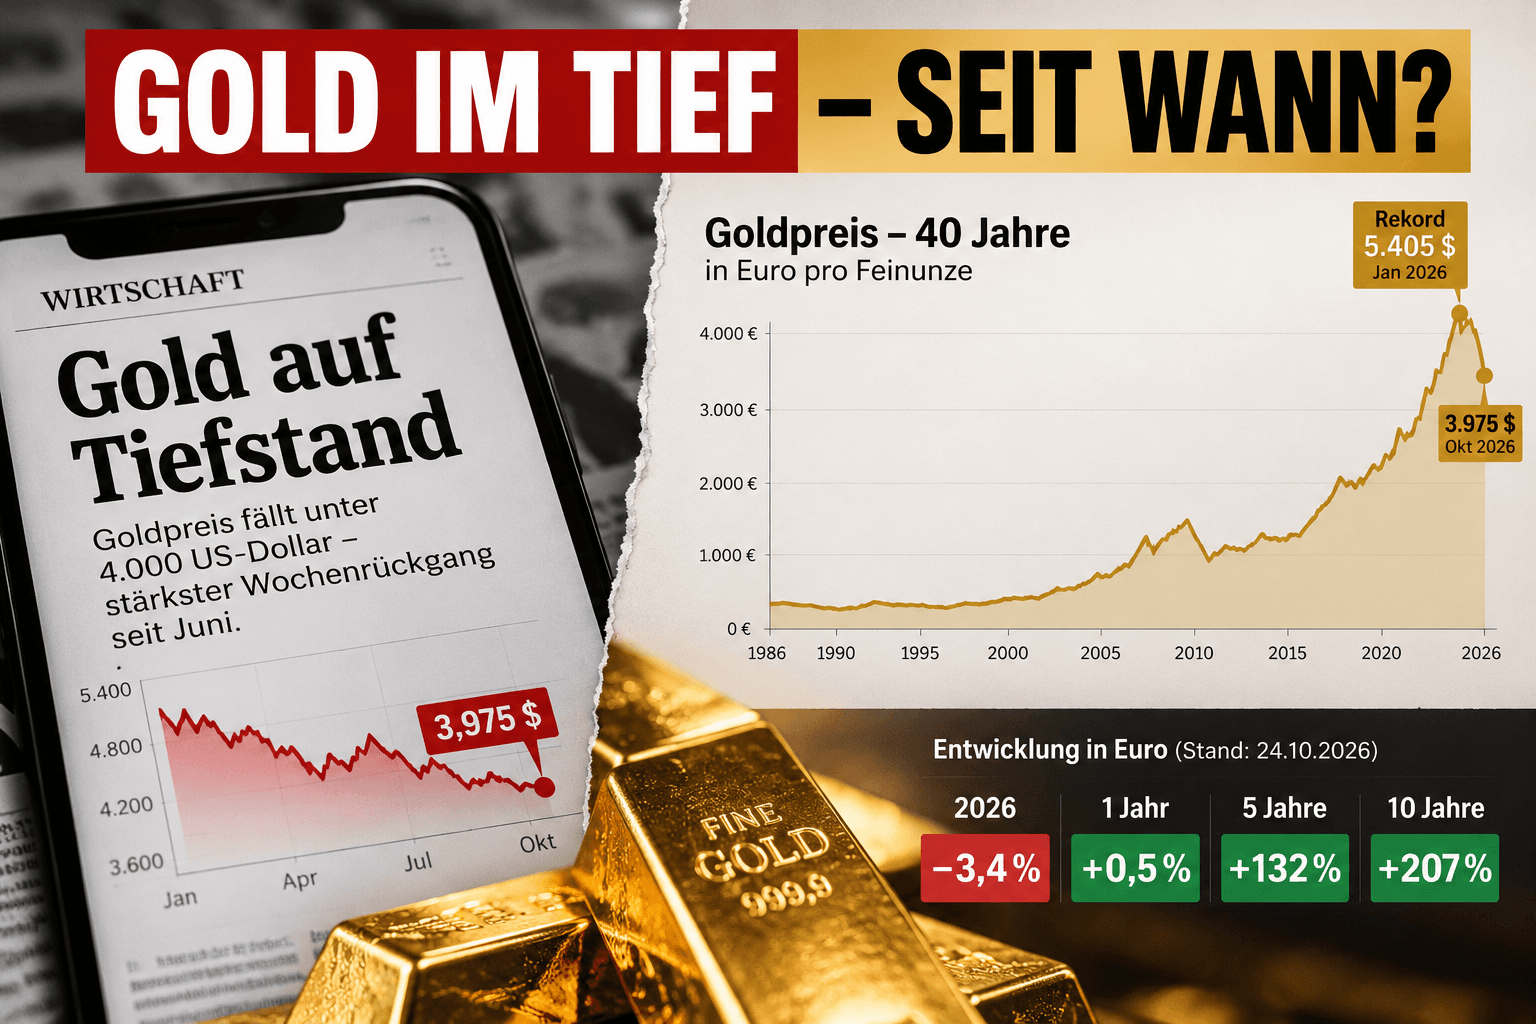
„Zlato na dne.“
Titulok je pravdivý.
A zároveň môže vyvolať úplne nesprávny dojem.
23. októbra zlato dočasne kleslo na približne 3 975 dolárov za trojskú uncu.
Trojmesačné minimum.
Pod 4 000 dolárov.
Pokles o približne štyri percentá v priebehu jedného týždňa.
Kto sleduje len tieto čísla, vidí:
Potom si otvoríme ten istý graf za desať rokov.
A zrazu vidíme niečo úplne iné.
V eurách je zlato aktuálne o približne:
Päť rokov:
+132 percent.
Dvanásť mesiacov:
prakticky bez zmeny.
Ktorý z týchto príbehov je pravdivý?
A práve v tom spočíva problém.
„Zlato na minime“ znie absolútne.
Ale nikdy ním nie je.
Kurz môže byť súčasne:
denným maximom,
trojmesačným minimom,
ročným priemerom,
desaťročným maximom.
A na 40-ročnom grafe stále veľmi vysoko.
Preto by ku každému tvrdeniu o maximálnej alebo minimálnej úrovni mala automaticky patriť druhá informácia:
Bez tejto informácie sa z údaja o kurze rýchlo stane rozprávanie.
To by sa pri všetkej kritike titulkov nemalo opomínať.
29. januára dosiahlo zlato podľa World Gold Council rekordnú úroveň:
Koncom septembra to bolo:
4 176 dolárov.
23. októbra zlato dočasne kleslo pod:
4 000 dolárov.
Od rekordného maxima tak chýba približne:
Ide o výraznú korekciu.
Kto si kúpil zlato koncom januára, toho málo uteší, že cena zlata bola pred 40 rokmi podstatne nižšia.
Jeho osobný investičný horizont sa možno začal:
A presne preto nie je časový horizont akademickou otázkou.
Rozhoduje o tom, ako investori skutočne prežívajú pohyb kurzu.
Pozrime sa na tú istú investíciu v eurách.
GOLD.DE aktuálne uvádza približne nasledujúci vývoj:
10 rokov:
+206,8 percenta
5 rokov:
+131,7 percenta
1 rok:
+0,5 percenta
2026:
−3,4 percenta.
Štyri časové obdobia.
Štyri úplne odlišné príbehy.
Ten istý kov.
Tá istá dnešná cena.
Ukazuje, ako silno sú titulky ovplyvnené výberom počiatočného bodu.
Kto nechá príbeh začát v januári 2026, vidí pád.
Kto začne v roku 2021, vidí masívny nárast.
Kto začne v roku 2016, vidí viac ako strojnásobenie.
Kto sleduje len posledné tri mesiace, vidí dno.
A kto začne včera, môže takmer z každého pohybu urobiť titulok.
Nie je to tak len pri zlate.
Rovnaký princíp sa dá výborne ukázať na Bitcoine.
60 000 dolárov môže byť pre investora:
katastrofa,
fantastický zisk
alebo:
úplne nezaujímavý priebežný stav.
Rozhodujúce je, či porovnanie začnete pri:
20 000,
40 000,
100 000
alebo akomkoľvek inom kurze.
Číslo má bez referenčného bodu prekvapivo malú vypovedaciu hodnotu.
Aj 40-ročný graf môže pôsobiť manipulatívne.
Nie nevyhnutne úmyselne.
Ale vizuálne.
Keď hodnota aktíva vzrastie z niekoľkých stoviek eur na niekoľko tisíc eur, posledné výkyvy na pravom okraji pôsobia takmer bezvýznamne.
Pokles o 20 alebo 25 percent zrazu vyzerá ako malý zub.
Pre investora, ktorý vstúpil krátko predtým, to však nie je malý zub.
To je druhý rozhodujúci bod.
400 eur v roku 1986 bolo ekonomicky niečo úplne iné ako 400 eur dnes.
Peniaze v priebehu desaťročí strácajú kúpnu silu v dôsledku inflácie.
Spolkový štatistický úrad meria tento vývoj pomocou indexu spotrebiteľských cien.
Kto porovnáva aktíva za 40 rokov, nemal by sa preto pýtať len:
Ale:
Nominálny výnos a reálny výnos nie sú to isté.
Zlato sa často označuje ako:
uchovávateľ hodnoty.
To neznamená:
Že cena zlata musí každý rok rásť.
Alebo:
Že zlato musí každý rok poraziť infláciu.
Zlato vo svojej histórii zažilo dlhé obdobia, v ktorých investori museli akceptovať reálne straty.
To by sa nemalo popierať.
Dlhodobá otázka znie skôr:
To je iná otázka ako:
„Čo urobí zlato budúci týždeň?“
Zlato odštartovalo veľkolepo.
V januári cena vzrástla na rekordnú úroveň.
V lete opäť dočasne klesla pod 4 000 dolárov.
V auguste nasledoval prudký nárast.
September:
−8,5 percenta.
Október:
opätovný tlak.
Cena zlata bola v roku 2026 všetko, len nie stabilná.
Kto stotožňuje zlato so:
chápe zlato nesprávne.
V septembri výrazne vzrástli výnosy desaťročných amerických štátnych dlhopisov.
Zároveň posilnil dolár.
Obe skutočnosti zaťažujú zlato.
Pretože zlato nevypláca:
Čím atraktívnejšie sa javia úročené investície, tým vyššie sú náklady obetovanej príležitosti zlatej pozície.
K tomu sa pridal pokles špekulatívnych pozícií vo Futures.
23. októbra situáciu dodatočne vyhrotili rastúce ceny ropy.
Vyššia cena ropy môže zvýšiť infláciu.
Vyššia inflácia môže zabrániť znižovaniu úrokových sadzieb, respektíve zvýšiť pravdepodobnosť nového zvyšovania sadzieb.
Vyššie úrokové sadzby sú krátkodobo často protivetrom pre zlato.
Korekcia má teda celkom pochopiteľné príčiny.
To je možno ten zaujímavejší príbeh.
V septembri:
Cena zlata:
−8,5 percenta.
Zároveň do globálnych fyzicky krytých zlatých ETF pritieklo:
respektíve približne:
To ukazuje:
Pohyb cien a dlhodobý, respektíve strategický dopyt nemusia mať vždy rovnaký smer.
Rôzni účastníci trhu majú rôzne časové horizonty.
Krátkodobý obchodník môže predávať.
Dlhodobý investor môže súčasne kupovať.
Centrálna banka môže zasa sledovať úplne iné ciele.
Niekedy o tom hovoríme, akoby mal trh nejaký názor.
„Trh stráca dôveru.“
„Trh uteká zo zlata.“
„Trh kupuje zlato.“
Pritom trh pozostáva z miliónov rozhodnutí.
S rôznymi:
časovými horizontmi,
cieľmi,
obmedzeniami,
rizikami
a očakávaniami.
To vysvetľuje aj to, prečo klesajúca cena automaticky neznamená:
A stúpajúca cena automaticky neznamená:
Znie to banálne.
Ale pre perspektívu sporenia do zlata je to dôležité.
Fyzická zlatá tehlička nevie:
či je dnes piatok,
či zasadá Fed budúci týždeň,
či analytik znižuje cieľovú cenu,
alebo či titulok práve hovorí o „páde“.
Je to:
určité množstvo fyzického zlata.
Jeho trhová hodnota kolíše.
Niekedy výrazne.
Jeho fyzické množstvo nie.
Kto sa pozerá výlučne na cenu, vidí:
4 000 dolárov.
5 400 dolárov.
3 975 dolárov.
Kto sa pozerá na aktívum, vidí:
Obe patria k sebe.
Chyba začína až vtedy, keď sa pozeráme len na jednu stranu.
Zlato nemá žiadnu „skutočnú“ cenu 5 400 dolárov.
Ale 4 000 dolárov tiež nie je dôkazom toho, že by jeho dlhodobá hodnota zmizla.
Na jednej strane:
„Zlato sa rúti nadol – preč.“
Na druhej:
„Zlato dlhodobo vždy rastie – stačí kupovať.“
Obe sú príliš jednoduché.
Zlato môže masívne korigovať.
Zlato môže roky sklamávať.
Zlato nevypláca úroky.
Skladovanie stojí peniaze.
A napriek tomu môže mať zlato v rámci diverzifikovaného majetku osobitnú funkciu.
Pretože fyzické zlato:
Nie:
Sondern:
Tri dni?
Tri mesiace?
Tri roky?
30 rokov?
Kto sa pozerá na tú istú investíciu s rôznymi horizontmi, dostáva rôzne odpovede.
A presne preto seriózna finančná komunikácia vždy potrebuje:
Cena + obdobie + mena + kúpna sila.
Ak chýba jeden z týchto bodov, chýba časť príbehu.
Keď sa tam píše:
prvou otázkou by malo byť:
Aké dno?
Trojmesačné minimum?
Ročné minimum?
Desaťročné minimum?
Reálne?
Nominálne?
Dolár?
Euro?
A ak niekto namiesto toho ukáže 40-ročný graf:
rovnako sa opýtajte:
Pretože aj dlhodobosť môže byť framing.
Áno:
Zlato je približne 26 percent pod svojím januárovým rekordom.
A áno:
Zlato je v eurách približne 207 percent nad úrovňou spred desiatich rokov.
Obe tvrdenia sú súčasne pravdivé.
Možno práve v tom spočíva najdôležitejšie poznanie.
Nie:
Jeden graf je správny a druhý nesprávny.
Sondern:
A rozhodnutia o majetku by sa nemali robiť na základe výrezu.
Pretože titulok nám hovorí, čo sa stalo včera.
Dlhý graf nám hovorí, čo sa dialo počas desaťročí.
Skutočne dôležitou otázkou zostáva:
Zostaňte prezieraví.
Váš
Helge Peter Ippensen
Upozornenie: Tento príspevok slúži výlučne na informačné účely a nepredstavuje investičné, daňové ani právne poradenstvo, ani výzvu na nákup alebo predaj drahých kovov alebo finančných nástrojov.
