
Ste pripravení vyskúšať Spargold?
Jednoducho investujte do fyzických drahých kovov.

Jednoducho investujte do fyzických drahých kovov.
Debata o digitálnom eure prebieha čoraz viac podľa zvláštneho vzorca.
Jedna strana varuje pred sledovaním, programovateľnými peniazmi a koncom hotovosti.
Druhá strana mnohé z týchto obáv jednoducho označuje za „mýty“.
Obe strany si to príliš zjednodušujú.
Digitálne euro totiž nie je ani vopred schválené „sledovacie euro“, ani jednoducho elektronická verzia 20-eurovej bankovky.
A práve preto stojí za to pozrieť sa na to, čo sa má v skutočnosti schváliť.
V debate sa na to občas zabúda.
Legislatívny proces prebieha.
9. júla 2026 Európsky parlament hlasoval pomerom 416 ku 169 hlasom za začatie rokovaní s Radou.
Až keď bude stanovený právny rámec, ECB rozhodne o skutočnom vydaní. Centrálna banka v súčasnosti pracuje na možnom zavedení v roku 2029.
Mnohé rozhodujúce detaily sú preto stále predmetom politických rokovaní.
Práve preto by sa dnes nemali vydávať predčasné vyhlásenia o bezpečnosti, ani tvrdiť vlastnosti, ktoré ešte vôbec neboli schválené.
Podľa súčasného návrhu má ísť skutočne o dodatočnú možnosť platby.
ECB výslovne uvádza, že nikto nemá byť nútený používať digitálne euro.
Ešte zaujímavejší je paralelný legislatívny proces týkajúci sa hotovosti.
EÚ chce výslovne posilniť jej postavenie. Rada chce zabezpečiť rozsiahlu povinnosť prijímania hotovosti a zaviazať členské štáty k zabezpečeniu dostatočného prístupu k hotovosti.
Tvrdenie, že zavedenie digitálneho eura už znamená schválené zrušenie hotovosti, je preto v rozpore so súčasným právnym rámcom.
To však neznamená, že obavy o dlhodobú infraštruktúru hotovosti by boli v zásade iracionálne.
Právo a skutočné platobné správanie sú totiž dve rôzne veci.
Toto je možno najpútavejšia – a zároveň najproblematickejšia – analógia.
Existujú spoločné črty.
Obe by boli peniazmi centrálnej banky.
Ale hotovosť má vlastnosti, ktoré je digitálne len ťažko možné plne napodobniť.
50-eurová bankovka funguje bez účtu, mobilného telefónu, elektrického napájania alebo poskytovateľa platobných služieb.
A platba v hotovosti v zásade nezanecháva žiadnu centrálnu elektronickú stopu transakcie.
Digitálne euro naproti tomu potrebuje technickú infraštruktúru.
Dokonca aj offline riešenie šetrné k ochrane údajov musí dokázať zabrániť tomu, aby bola tá istá digitálna peňažná jednotka použitá viackrát.
Preto sa aj Európsky výbor pre ochranu údajov (EDPB) intenzívne zaoberá otázkou, ako technicky navrhnúť offline riešenie, ktoré by bolo skutočne podobné hotovosti.
Digitálna hotovosť je preto cieľovou víziou – nie dokonalým technickým ekvivalentom.
Áno.
Ale zväčša ide o peniaze obchodných bánk.
5 000 eur na bežnom účte je pohľadávka voči banke.
Digitálne euro by však bolo peniazmi centrálnej banky.
To je fundamentálny rozdiel.
Práve v tom spočíva jeden z najsilnejších argumentov pre digitálne euro:
Prečo by občan v čoraz viac bezhotovostnom svete nemal mať digitálny prístup k verejným peniazom centrálnej banky?
Táto otázka je legitímna.
Možno.
Ale nemalo by sa s tým narábať ako s už dokázaným faktom.
Aktuálny návrh Parlamentu obsahuje rozsiahle požiadavky na ochranu. ECB by najmä nemala získať prístup k osobným identifikačným údajom fyzických osôb.
Offline platby majú byť navrhnuté obzvlášť šetrne k ochrane údajov.
To sú významné ochranné mechanizmy.
Ale aj EDPB a EDPS požadovali dodatočné záruky ochrany údajov.
Seriózna pozícia preto znie:
Digitálne euro môže byť skonštruované tak, aby viac chránilo údaje než mnohé existujúce komerčné platobné systémy. Či tento prísľub plne splní, závisí od finálneho zákona a technickej implementácie.
Pre toto tvrdenie neexistuje v aktuálnom legislatívnom balíku žiadny dôkaz.
Naopak.
EÚ paralelne pracuje na nariadení, ktoré má posilniť prijímanie hotovosti a prístup k nej.
Mali by sme však rozlišovať medzi dvoma otázkami:
Je plánované zrušenie hotovosti?
Podľa aktuálneho stavu: nie.
Môže spoločenský význam hotovosti napriek tomu dlhodobo klesať?
Samozrejme.
To závisí predovšetkým od skutočného správania spotrebiteľov, bánk a obchodu.
Toto nie je mýtus, ale jeden z deklarovaných politických cieľov.
Európa je v elektronickom platobnom styku silne závislá od medzinárodných súkromných poskytovateľov.
Rada výslovne uvádza strategickú autonómiu, hospodársku bezpečnosť a odolnosť ako dôvody pre digitálne euro.
Či projekt tieto ciele skutočne dosiahne, je však iná otázka.
Politický cieľ ešte nie je preukázaným úspechom.
Podľa v súčasnosti plánovaného modelu: nie.
ECB výslovne vyhlasuje, že digitálne euro nemá byť programovateľnými peniazmi – teda peniazmi, ktorých použitie by mohlo byť technicky obmedzené napríklad na určitý tovar, miesta alebo časové obdobia.
To je dôležité.
Ale aj tu diskusia môže pokračovať.
Občania sa totiž prirodzene môžu pýtať, aké kompetencie majú zákonodarcovia a centrálna banka dlhodobo vlastniť.
Správnou odpoveďou na to je robustné zákonné obmedzenie.
Nie obviňovanie, že samotná otázka je neseriózna.
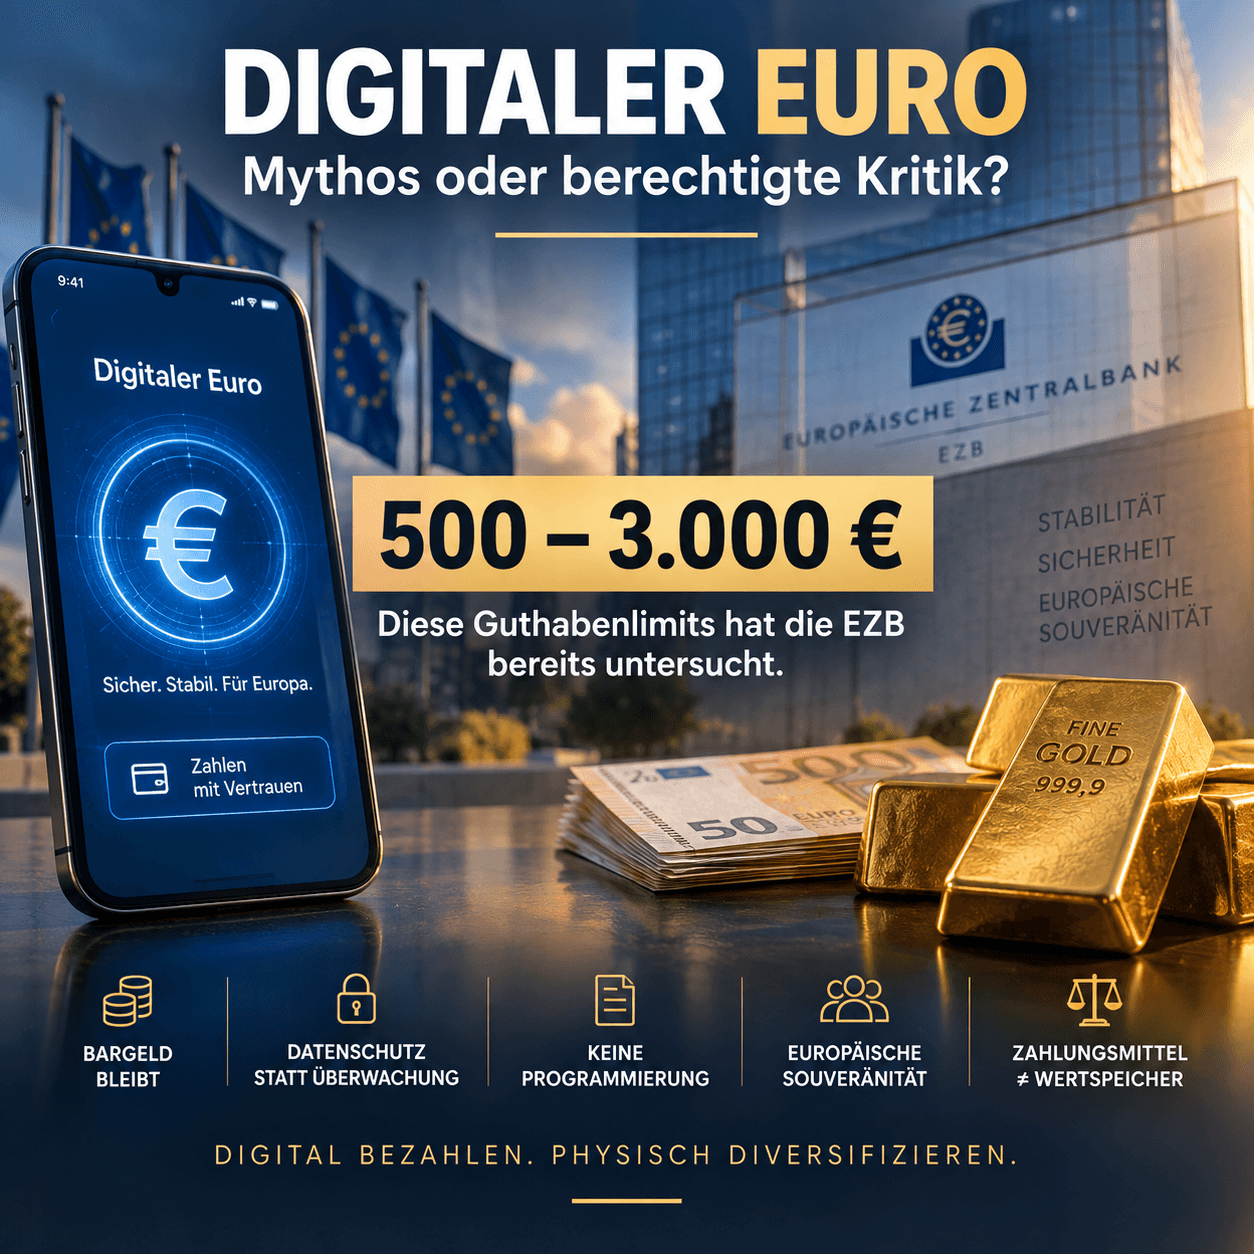
Digitálne euro nemá byť neobmedzeným prostriedkom na uchovanie hodnoty.
Na tento účel sú plánované maximálne sumy.
ECB na žiadosť Európskeho parlamentu preskúmala scenáre s hornými hranicami medzi 500 a 3 000 eurami. To ešte nie je rozhodnutie o konečnej výške.
Pozadie je pochopiteľné.
Ak by občania mohli neobmedzene premieňať bankové vklady na peniaze centrálnej banky, v prípade bankovej krízy by mohli z obchodných bánk veľmi rýchlo odtiecť obrovské sumy.
To by mohlo dokonca urýchliť bank run.
Presne preto má byť množstvo obmedzené.
A tu to začína byť koncepčne zaujímavé:
Digitálne euro má byť peniazmi – ale vedome nie plnohodnotným neobmedzeným uchovávateľom hodnoty.
Digitálne euro a zlato by už sotva mohli byť odlišnejšie.
Digitálne euro by bolo:
digitálne,
štátne peniaze centrálnej banky,
optimalizované pre platby,
pravdepodobne sumárne obmedzené
a neúročené.
Fyzické zlato je:
analógové,
nie je platobným prostriedkom každodenného života,
nie je prísľubom centrálnej banky,
nie je rozmnožiteľné rozhodnutím centrálnej banky
a ako fyzický majetok nie je odkázané na limit zostatku stanovený ECB.
Z toho v žiadnom prípade nevyplýva, že zlato sú „lepšie peniaze“.
Obidve plnia úplne odlišné funkcie.
Práve preto je toto porovnanie zaujímavé.
Moderná ekonomika potrebuje efektívne digitálne platobné systémy.
O tom niet pochýb.
Zaujímavejšia otázka znie:
Musí byť preto aj každá forma majetku plne digitálna?
Jedno z druhého nevyplýva.
Možno dokonca zažijeme dva paralelné vývoje.
Náš platobný styk bude čoraz digitálnejší.
Zároveň budú centrálne banky a súkromní investori naďalej hľadať aktíva, ktoré existujú mimo čisto digitálnych systémov pohľadávok.
Zlato k nim patrí.
Človek nemusí digitálne euro odmietať, aby mohol klásť kritické otázky.
A nemusí ho obhajovať, aby vyvrátil nepravdivé tvrdenia.
Súčasné plány obsahujú niektoré pozoruhodne silné ochranné mechanizmy.
Žiadne plánované zrušenie hotovosti.
Žiadne zamýšľané účelové programovanie.
Požiadavky na ochranu údajov.
Schopnosť fungovať offline.
Zároveň zostávajú oprávnené otázky.
Ako funguje ochrana údajov v praxi?
Aká robustná je offline riešenie?
Kto bude dlhodobo rozhodovať o horných hraniciach zostatkov?
Aké právomoci má ECB?
Ako sa zmení vzťah medzi obchodnými bankami a centrálnou bankou?
A predovšetkým:
Aké pravidlá budú platiť nielen pri zavedení v roku 2029 – ale o desať alebo dvadsať rokov neskôr?
Toto nie sú konšpiračné teórie.
Sú to otázky o inštitucionálnej architektúre našich budúcich peňazí.
A možno by sme mali viesť debatu práve tam.
Nie:
Digitálne euro – dobré alebo zlé?
Ale:
Aké vlastnosti musia mať peniaze, aby sme im dôverovali aj v plne digitálnom svete?
Zostaňte prezieraví
Váš Helge Peter Ippensen