Sfârșitul pensiei Riester: Ce înseamnă reforma din 2027 pentru pensia dumneavoastră

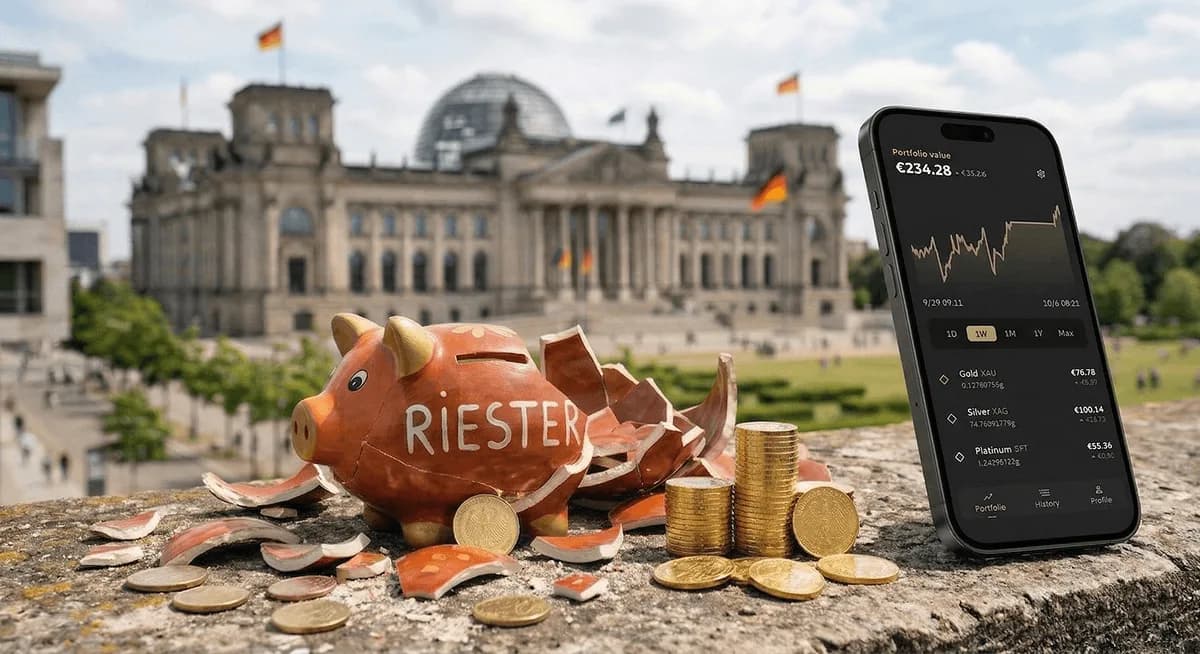
Bundestagul a pecetluit oficial sfârșitul pensiei Riester în forma sa actuală. Începând cu 1 ianuarie 2027, se va deschide un nou capitol în domeniul pensiilor private. Totuși, în timp ce politicienii vorbesc despre o „etapă istorică”, milioane de economisitori se întreabă: sunt banii mei cu adevărat în siguranță în noile depozite de stat?
Privire retrospectivă: De ce a eșuat „Proiectul Riester”
Din 2002, pensia Riester a fost nava amiral a pensiilor private. Însă bilanțul este dezamăgitor: comisioanele mari, regulile de subvenționare complicate și o garanție rigidă a contribuțiilor au anulat adesea complet randamentul. Inflația din ultimii ani a dat lovitura de grație multor contracte. La sfârșitul anului 2024, un sfert din cele aproape 15 milioane de contracte erau deja suspendate de la plată.
Noul model din 2027: Mai mult risc, mai mult randament?
Nucleul reformei este renunțarea la garanția de 100% a contribuțiilor. Noul Altersvorsorgedepot mizează pe piața de capital. Iată principalele puncte cheie:
- Subvenționare: Pentru fiecare euro depus, statul oferă 50 de cenți (până la o contribuție anuală de 360 €), apoi 25 de cenți până la limita de 1.800 €.
- Alocația pentru copii: Familiile sunt sprijinite. Alocația integrală de 300 € per copil este acordată deja de la o contribuție proprie de 25 € pe lună.
- Depozitul standard: Un produs inițiat de stat, cu costuri plafonate la 1,0%, menit să pună presiune pe piață.
Problema activelor pe hârtie
Deși reforma promite flexibilitate, rămâne o problemă fundamentală: pensia este în continuare legată de produse financiare și valute. Istoria arată că modelele subvenționate de stat își pierd adesea atractivitatea din cauza costurilor administrative ridicate sau a schimbărilor de direcție politică. În plus, un portofoliu format exclusiv din acțiuni este supus unei volatilități ridicate la bătrânețe.
Concluzie: Metalele prețioase ca adevărată „protecție a activelor”
Reforma din 2027 poate fi un pas în direcția bună, dar nu înlocuiește o bază solidă. În timp ce politicienii experimentează cu noi modele de depozite, o clasă de active și-a dovedit valoarea de milenii: metalele prețioase fizice.
Aurul și argintul oferă o protecție pe care niciun certificat de stat nu o poate garanta. Acestea sunt lipsite de riscurile asociate terților și reprezintă un pilon de stabilitate ideal pentru portofoliul dumneavoastră. Într-o perioadă în care sistemele de pensii trebuie „reînnoite” la fiecare 20 de ani, aurul rămâne pur și simplu aur.
Sfatul nostru: Completați-vă strategia de pensii cu valori reale. Cu Spargold App, investiți simplu în aur și argint fizic. Astfel, vă construiți o pensie privată suplimentară care nu depinde de modificările legislative sau de prăbușirile bursiere.
Sunteți gata să încercați Spargold?
Investiți simplu în metale prețioase fizice.


