Ray Dalio avertescha dal „Debt Heart Attack“, il giga-crash: Tge capita, sch'il pli segir investiment dal mund daventa in problem?

12 d’october 2026
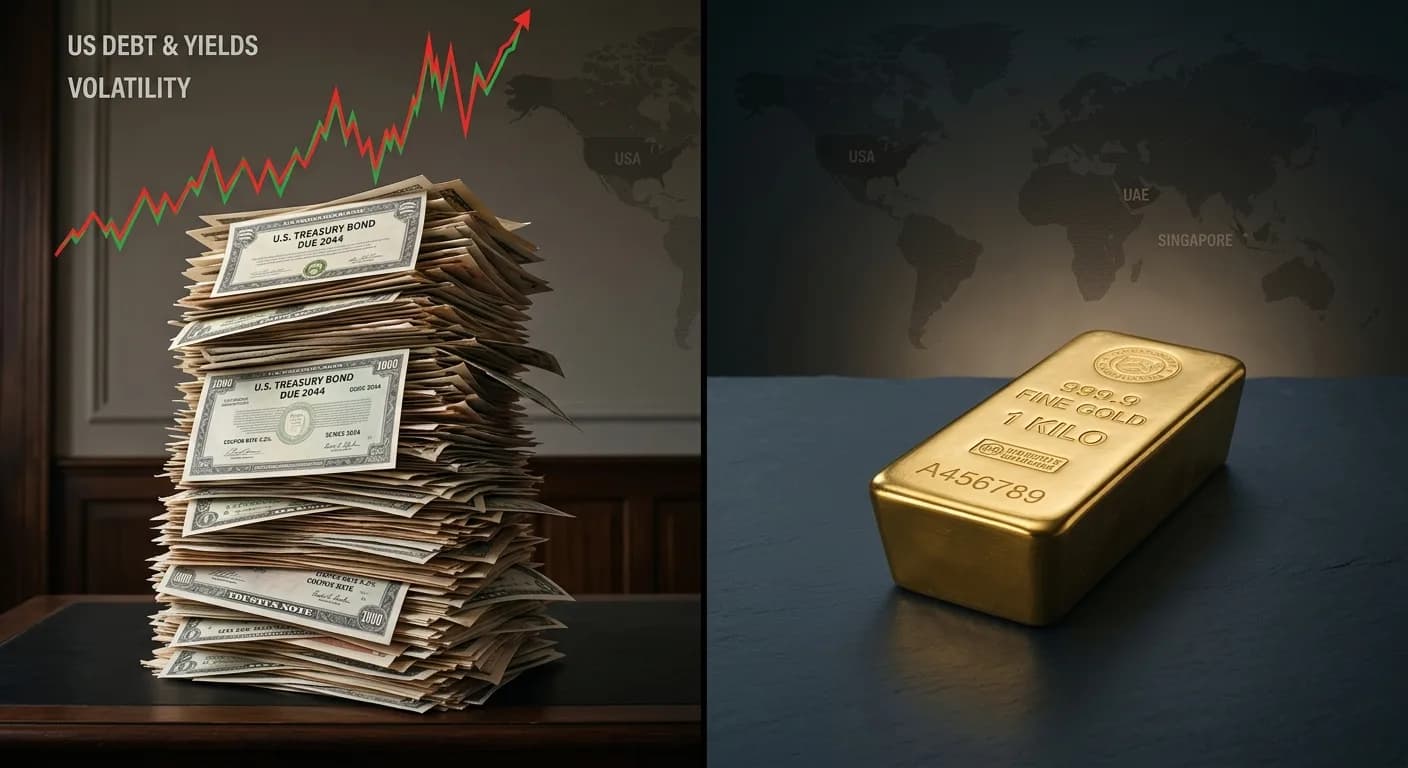
40.000.000.000.000 dollars.
Uschè auts èn ils debits dal stadi american entant.
Quaranta billiuns dollars.
Ed in dals pli enconuschents investiturs macro dal mund di:
Il problem pudess escalar bler pli svelt che blers crajan.
Ray Dalio spetga ina crisa da debits globala:
Insacura entaifer ils proxims dus onns. Yahoo Finanzen
Tals pronostics na duess ins mai confunder cun tschertads.
Er Ray Dalio sa po sbagliar.
Ma las cifras davos sia avertenza meritan attenziun.
Ils 18 d'avust 2026 ha l'entir debit dal stadi american surpassà per l'emprima giada:
Da quai sa chattan radund:
32,3 billiuns dollars
en ils mauns da la publicitad.
Il rest èn pretensiuns entaifer il sistem statal american. Reuters
Das è impurtant.
Pertge ch'il stadi na sto betg mo finanziar novs deficits.
El sto a medem temp refinanziar debits existents.
E gist ussa sa mida il prezi da quels raps.
Uschè auta è la rendita d'obligaziuns dal stadi dals USA da diesch onns actualmain.
30-year Treasuries:
dapli che 5,6 pertschient.
Quai tuna l'emprim excellent per in cumprader.
Dapli tschains.
Dapli rendita.
Ma per il debitur para la medema cifra dal tut auter.
Ed il debitur ha num:
Suenter projecziuns dal Congressional Budget Office muntan ils custs da tschains netts l'onn 2026 a circa:
Fin l'onn 2036 pudessan quai daventar:
Lura pretendessan ils tschains netts sulet circa:
4,6 % da l'entir PIB american
beanspruchen. Congressional Budget Office
E gist qua entschaiva l'argument da Dalio.
Prendain ina obligaziun dal stadi.
Ella è vegnida emessa avant onns.
Forsa a:
1 pertschient.
Lura scada ella.
Il stadi la paja enavos.
Ma nua derivan ils raps?
Tar in stadi cun in deficit permanent savens tras:
Mo questa nova obligaziun custa oz forsa:
5 pertschient.
L'import dals debits na sto perquai gnanc crescher considerablamain per che la factura da tschains daventia pli gronda.
Vegls debits bunmartgads vegnan successivamain remplazzads tras:
ersetzt.
Il Congressional Budget Office spetga per l'onn 2026:
7,4 billiuns dollars expensas
envers:
5,6 billiuns dollars entradas.
Differenza:
Ed il problem na svanescha betg tenor il CBO.
Fin l'onn 2036 duai il deficit annual crescher en il scenari da basa sin:
3,1 billiuns dollars
steigen. Congressional Budget Office
Quai vul dir:
Ils USA ston a medem temp
refinanziar vegls debits
ed
prender suenter novs debits.
In stadi po teoreticamain offerir fitg bleras obligaziuns.
Ma:
E cumpraders fan ina dumonda detg simpla:
Tge tschains survegn jau per mes prighel?
Per lung temp n'era questa dumonda strusch problematica per ils USA.
US-Treasuries valevan sco:
segirs,
liquids,
disponibels globalmain,
investiment da reserva numer d'un.
Quai vala fundamentalmain vinavant.
Ma la structura dals cumpraders sa mida.
Tenor datas uffizialas dal Treasury tegneva la China il fanadur:
618 milliards dollars
obligaziuns dal stadi dals USA.
In onn avant eran quai stgars:
696 milliards dollars.
Il Giapun resta cun:
1,104 billiuns dollars
il pli grond possessur ester singul.
Er là èn ils stocs sa reducids dapi curt. U.S. Department of the Treasury
Ma attenziun:
Da quai na suonda betg che l'exteriur evitescha obligaziuns dal stadi americanas en general.
La Gronda Britannia per exempel ha augmentà fermamain sia posiziun e sa chattava il fanadur tar bunamain:
1 billiun dollars.
Gist perquai fiss la decleraziun:
„Nagun na vul pli debits americans“
faussa.
Il problem è pli subtil.
E gist perquai è il svilup da las renditas uschè impurtant.
La regenza americana survegn vinavant raps.
Quantitads enormas schizunt.
Ma investiturs pretendan entant:
Reuters rapporta oz davart ina volatilitad creschenta e premias da prighel creschentas al martgà d'obligaziuns dals USA.
10 onns:
5,23 %.
30 onns:
5,61 %. Reuters
Quai n'e anc nagina crisa da debits.
Ma igl è in signal.
Gist quai na po nagin respunder seriusamain.
Ray Dalio di:
entaifer circa dus onns.
Forsa ha el raschun.
Forsa betg.
Ina crisa da debits na sto ultra da quai betg parair uschè sco blers s'imaginan.
In stadi sco ils USA, che sa debitescha en sia agna valuta, posseda pussaivladads che in debitur privat n'ha betg.
La banca centrala po:
porscher liquiditad.
cumprar obligaziuns.
influenzar ils tschains.
E cun quai sa mida il problem.
Simplifitgà resultan tar memia blers debits duas pussaivladads.
Lura daventa il servetsch da debits adina pli char.
Il stadi sto spargnar,
auzar taglias,
prender suenter dapli debits
u tscherner ina cumbinaziun da quai.
Lura po ella cumprar titels da debit e crear liquiditad.
Cun quai sminuescha il problem da refinanzaziun immediat.
Ma pussaivlamain crescha in auter prighel:
E gist perquai daventa l'aur interessant per Dalio.
Al Greenwich Economic Forum ha Dalio declerà actualmain:
El sa postescha cunter titels da debit.
A medem temp considerescha el l'aur sco ina cumponenta impurtanta d'in portfolio diversifitgà. Yahoo Finanzen
Sia dimensiun:
Betg 50 pertschient.
Betg tut.
Betg:
„Vendai aczias ed obligaziuns.“
Mabain:
Diversificaziun.
Quai è ina differenza essenziala.
L'argument da Dalio è remartgablamain simpel.
Ina obligaziun è:
Per mintga dollar debit exista da l'autra vart:
ina valur patrimoniala.
In empermischun da pajament.
L'aur funcziunescha auter.
Cun quai n'ha el nagin prighel d'emittent classic.
Nagun na sto pajar enavos a Vus la bura d'aur en diesch onns.
Ella exista gia.
Quai na la fa betg libra da prighel.
Ses prezi po variar considerablamain.
Ella na paja nagins tschains.
Sia conservaziun custa raps.
Ma structuralmain sa differenziescha ella fundamentalmain da titels da debit.
Interessantamain fa el gist quai.
Tenor agna decleraziun circa:
El renconuscha Bitcoin sco ina furma da raps che na po betg vegnir multiplicada a plaschair.
Ma:
El preferescha l'aur per quest intent. Benzinga
Quai è notevel.
Pertge cun quai separta Dalio evidentamain tranter:
empermischun da scarsitad tecnologica
ed
valur patrimoniala fisica.
Qua daventa l'istorgia spezialmain interessanta per Spargold.
Dalio na ponderescha betg mo davart:
nach.
mabain er davart:
Quals pajais possedan surpluses?
Quals èn dependents da chapital ester?
Quals innoveschan?
Quals possedan cundiziuns da basa politicas edeconomicas stabilas?
Dus pajais suttastritga el actualmain explicitamain:
ed:
Dalio quinta Singapur tranter ils pajais cun surpluses da chapital.
Tals stadis èn main dependents che l'exteriur als emprestia adina novs raps.
En in mund cun:
debits dal stadi creschents,
tensiuns geopoliticas,
spustaments da chapital
e basegn da refinanzaziun pli aut
è quai in avantatg structural.
E gist perquai è la diversificaziun geografica insatge auter che in agiunt exotic.
Ella po esser part d'ina strategia da facultad.
Spargold è ina firma tudestga.
Noss clients pon acquistar digitalmain aur e dargent fisic.
Ils metals nobels sezs vegnan dentant:
conservads professiunalmain.
Quai n'è nagina coincidenza.
Pertge che la diversificaziun po avair lieu sin plirs nivels:
Valur patrimoniala: Aur empè da sulet pretensiuns.
Valuta: valur patrimoniala fisica empè da sulet euro u dollar.
Geografia: conservaziun ordaifer il sistem finanziar domestic.
Quests trais nivels vegnan savens maschadads.
Ma els èn decisiuns dal tut differentas.
Quai è ina correctura impurtanta.
Entant ch'el varda a moda critica sin titels da debit nominals, discurra el a moda positiva davart:
Pertge?
Perquai che lur rimbursament u valur da chapital è colliada a l'inflaziun.
La valur reala d'ina empermischun da pajament classica po erodir tras l'inflaziun.
In titel indexà a l'inflaziun emprova gist d'equilibrar parzialmain quest prighel. CEOInterviews.AI
Quai mussa:
La posiziun da Dalio è pli differenziada che:
„ora dals bonds, en l'aur.“
Nagin na sa sch'ils USA experimenteschan ina crisa da debits entaifer dus onns.
Er Ray Dalio betg.
L'essenzial è insatge auter.
Sche in portfolio funcziunescha mo sche:
il dollar resta stabil,
las obligaziuns dal stadi restan stabilas,
ils tschains crodan,
las aczias creschan
ed il sistem finanziar domestic funcziunescha senza disturbis,
lura possed'ins pussaivlamain:
Mabain differentas valurs patrimonialas che dependan dal medem sistem.
Els raquintan ina istorgia davart co noss sistem finanziar modern è construì.
L'in posseda debits.
L'auter posseda la pretensiun sin quai.
Stadis emettan obligaziuns.
Bancas las tegnan.
Fonds las tegnan.
Assicuranzas las tegnan.
Bancas centralas las tegnan.
Ed investiturs las tegnan.
Quai funcziunescha excellentamain.
Tant spert che avunda confidenza è avant maun.
Betg meglier per mintga intent.
Ma auter.
I n'dat nagin cupon.
Nagina scadenza.
Nagin debitur.
Nagina empermischun che sto vegnir ademplida.
E forsa n'è gist betg il pronostic da crisa da Dalio la decleraziun la pli interessanta.
Mabain sia consequenza da quai:
Aur.
Obligaziuns indexadas a l'inflaziun.
Aczias.
Diversificaziun geografica.
In pau Bitcoin.
Differents stadis.
Differents sistems.
Quai n'è nagina scommessa sin la fin dal mund.
Quai è:
E gist perquai duess ins forsa sa dumandar main:
„Ha Ray Dalio raschun cun ses dus onns?“
Mabain:
E directamain suenter:
Ina structura da facultad robusta duess idealmain pudair viver cun omaduas respostas.
Restai cun vista lunga.
Voss
Helge Peter Ippensen
