Argient avant il showdown dal PCE: Fa la ralia propi naufragi per ils investiturs?

28 da settember 2026
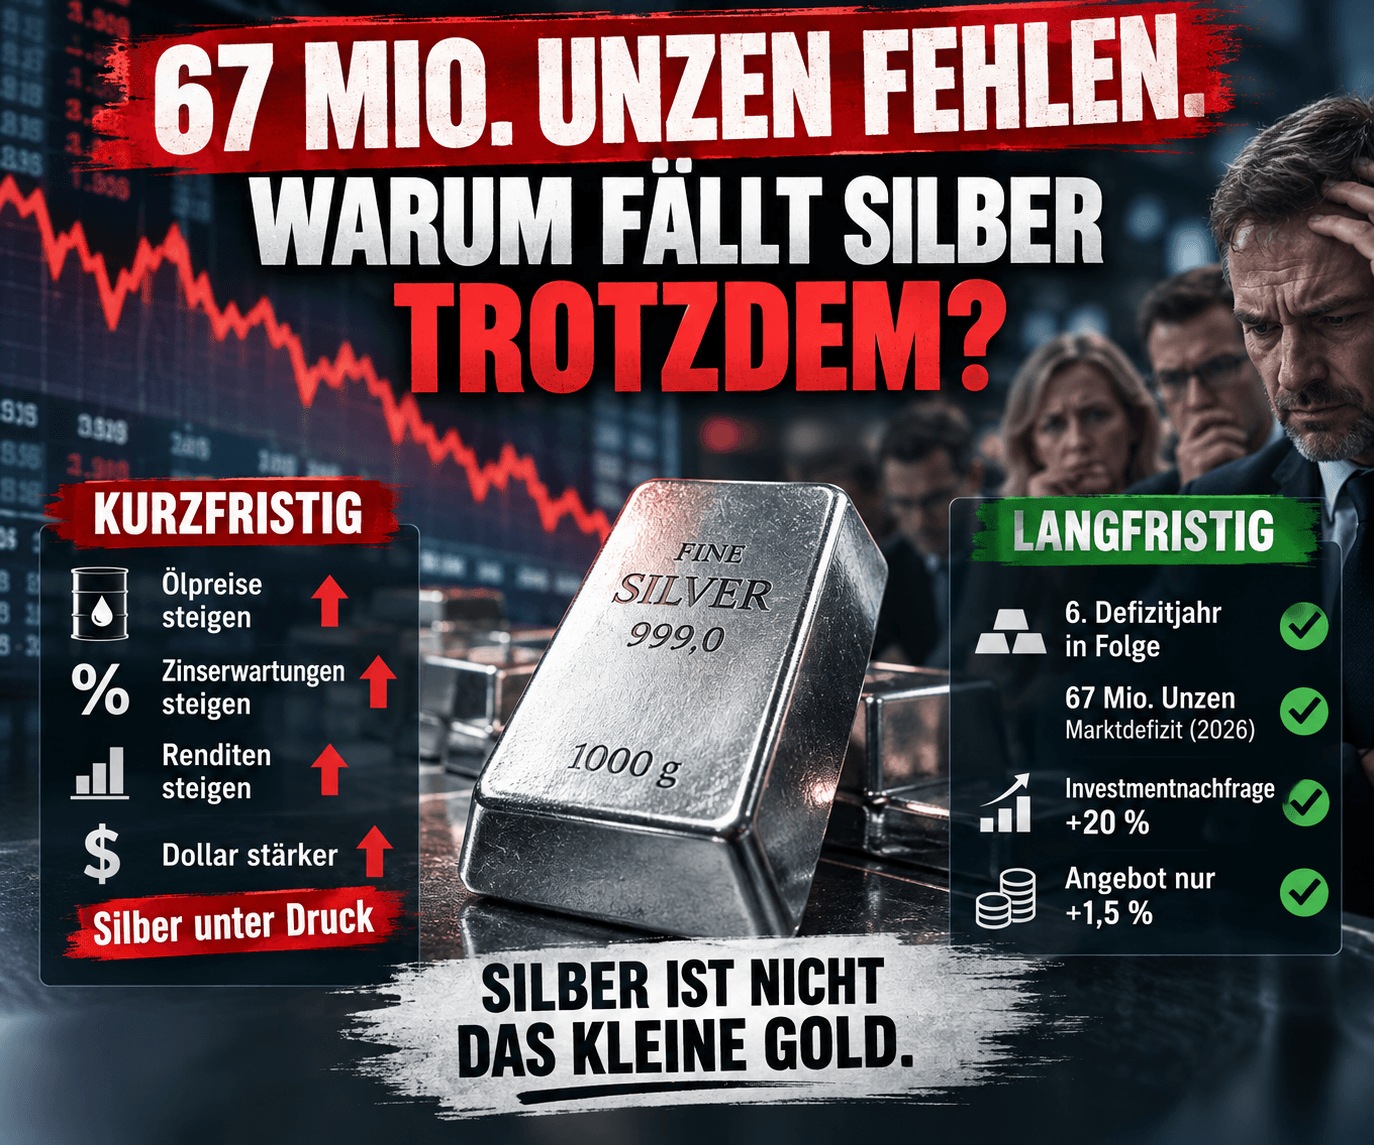

67 milliuns unzas.
In tal grondezza duai il deficit sin il martgà d'argient mundial esser l'onn 2026.
Per la:
E malgrà quai stat l'argient a curta vista sut in squitsh considerabel.
Co va quai ensemen?
La resposta mussa passabel bain daco che l'argient tut tar ils metals prezius ils pli fascinants – e strentgs per ils gnervs.
Pertge che l'argient mena a medem temp duas vitas.
El è:
Metal prezius.
Ed:
Metal industrial.
E mumentan tiran quests dus munds en direcziuns differentas.
Ils 30 da settember publitgescha il Bureau of Economic Analysis american las datas d'avust davart las entradas persunalas e las expensas da consum.
Latiers sa chatta ina cifra che duess interessar spezialmain ils martgads da finanzas:
Die Fed observescha quest index da pretschs intensivamain.
Las datas dal fanadur publitgadas dapi curt n'eran tut auter che quietantas.
Inflaziun dal PCE:
3,7 %.
PCE central senza victualias ed energia:
3,3 %. Analisa economica USA
Omaduas valurs sa chattan cleramain sur la finamira d'inflaziun da la Federal Reserve.
E gist perquai pudess la mesemna daventar volatila per l'aur e l'argient.
Ils 16 da settember ha la banca centrala dals USA augmentà ses tschain directiv per:
25 puncts da basa.
La nova furbatga:
Quai era l'emprima augmentaziun dals tschains dapi dapli che trais onns. Federal Reserve
Remartgabla è la motivaziun.
L'economia americana crescha vinavant solidamain.
Investiziuns èn robustas.
Il martgà da lavur sa mussa stabil.
Ma:
L'inflaziun resta auta.
Quai è ina cumbinaziun displaschaivla per metals prezius.
Quai tuna l'emprim paradox.
L'aur e l'argient valan la fin finala sco segiranza classica cunter la svalutaziun dals munaida.
Daco crudan els lura gist cura che las marveglias d'inflaziun creschan?
Perquai che ils martgads na valiteschan betg mo l'inflaziun.
Els valiteschan era:
Sche pretschs d'ieli creschents augmentan l'inflaziun e la Fed auza perquai vinavant ils tschains, creschan eventualmain era las renditas d'obligaziuns dal stadi segiras.
L'aur e l'argient pajan percunter:
0 % tschains.
Cun quai creschan lur custs d'opportunitad.
Gist quai experimentain nus mumentan.
Il svilup d'emnas passadas mussa ina chadaina nunustitgada:
Ieli crescha
↓
Marveglias d'inflaziun creschan
↓
Aspectativas da tschains creschan
↓
Renditas d'obligaziuns creschan
↓
Il dollar daventa tendenzialmain pli ferm
↓
Aur ed argient vegnan sut squitsh
Ils 24 da settember ha Reuters rapportà a medem temp davart pretschs d'ieli pli auts, in dollar sin il maximum da dus mais e renditas da US-Treasuries fitg autas. L'aur è crudà sin il livel il pli bass dapi ils 16 da settember. Reuters
L'argient na sa po strusch sottrar a curta vista a quest mecanissem macroeconomic.
Na.
Quai fiss bler memia simpel.
Ina valur dal PCE surprendentamain auta pudess metter l'argient cleramain sut squitsh.
Ina valur surprendentamain bassa pudess percunter reducir las aspectativas da tschains e dar flad als metals prezius.
Ma:
E gist qua entschaiva la segunda istorgia.
Il Silver Institute spetga per il 2026 danovamain:
E quai da var:
67 milliuns unzas. Silver Institute
Cun quai fiss il 2026 gia il:
Ils deficits cumulads da questa fasa sa summan tenor il World Silver Survey sin var:
Quai n'est betg ina istorgia da la Fed a curta vista.
Quai est ina istorgia da martgà structurala.
Per il 2026 spetga il Silver Institute ina producziun da minas da var:
820 milliuns unzas.
Plus:
1 %.
L'offerta d'argient totala duai crescher per var:
1,5 %
sin var 1,05 milliardas unzas. Silver Institute
Quai n'è betg nureglia.
Ma i n'è era nagina reacziun d'offerta explosiva sin pretschs auts.
In motiv:
L'argient na vegn savens betg gudagnà sco product principal d'ina mina d'argient.
El nascha savens sco product secundar tar l'extracziun d'auters metals.
In pretsch d'argient pli aut na maina perquai betg automaticamain a quai che dapli argient vegn sin il martgà a curta vista.
Qua daventa quai spezialmain interessant.
Il Silver Institute spetga per il 2026 tar la dumonda d'investiziun fisica:
Sin:
227 milliuns unzas. Silver Institute
Cun quai frunta ina dumonda creschenta suenter munaidas e bars sin in martgà che consumescha de tute las manieras dapi onns dapli argient che quai che vegn mess a disposiziun da nov.
Per ils „bulls“ d'argient è quai in ferm argument.
Ma era questa istorgia ha ina vart d'umbriva.
Pretschs auts midan il cumportament.
Quai vala era per l'argient.
Particularmain cleramain ves'ins quai tar la fotovoltaica.
Cellas solaras basegnan argient.
Ma sche l'argient daventa adina pli char, han ils producents in ferm stimul economic:
d'utilisar damain argient per cella.
U da remplazzar l'argient parzialmain tras auters materials.
Gist quai schabegia.
Il Silver Institute spetga perquai, malgrà installaziuns solaras che creschan vinavant, in consum d'argient descendent en quest sectur.
L'elavuraziun d'argient industriala en total duai crudar l'onn 2026 per var:
2 %
sin var:
650 milliuns unzas. Silver Institute
Quai è il mecanissem che nus avain gia elavurà en noss ultim artitgel davart l'argient:
Tar l'aur pudain nus differenziar relativ cleramain tranter la dumonda d'investiziun, da bischutaria e da las bancas centralas.
L'argient è pli cumplitgà.
El profitescha da:
Electrificaziun.
Industria d'automobils.
Electronica.
Centers da datas.
Infrastructura da l'IA.
Energia solara.
E d'ina autra vart concurrenzescha questa dumonda industriala cun:
Munaidas.
Bars.
ETPs.
Bischutaria.
Artitgels d'argient.
Quai munta:
Cura che investiturs scuvran l'argient, fruntan els sin in martgà che ses offerta fisic vegn de tute las manieras duvrà dals consuments industrials.
Ma sche il pretsch crescha memia ferm, reageschan quests consuments.
Els spargnan argient.
Els substitueschan.
Els recicleschan.
Gist perquai na duess ins mai deducir automaticamain in tschert pretsch d'argient ord in deficit dal martgà.
A curta vista:
fitg bler.
A lunga vista:
considerablamain damain.
Sche l'inflaziun centrala dal PCE duess esser surprendentamain auta, pudessan las aspectativas da vintegas augmentaziuns dals tschains tras la Fed crescher.
Dollar e renditas pudessan gudagnar. L'argient pudess crudar.
Sche l'inflaziun duess percunter esser pli flaivla, pudess quest mecanissem sa dultgar.
Ma omaduas variantas na respondan betg la dumonda decisiva a lunga vista.
Quella è:
Gist là sa decida l'istorgia d'argient pli excitanta.
Betg ina mesemna.
Sondern sur onns.
Eventualmain è quai la frasa la pli impurtanta.
L'argient reagescha sin la politica monetara sco in metal prezius.
El reagescha sin la conjunctura sco in metal industrial.
El reagescha sin l'inflaziun.
Sin ils tschains.
Sin il dollar.
Sin la producziun solara.
Sin l'electrificaziun.
Sin la dumonda d'investiziun.
E sin la substituziun tecnologica.
Perquai po l'argient crescher considerablamain pli ferm che l'aur.
E crudar considerablamain pli ferm.
Tgi che considerescha l'argient exclusivamain sco varianta pli bunmartgada da l'aur, survesa gist questa particularitad.
Eventualmain schizunt fitg volatila.
Ma la dumonda sche l'argient stat tar 60, 70 u in di danovamain cleramain pli aut, na vegn betg decidida d'in singul rapport dal PCE.
Decisiv è il gieu cuminaivel da:
Politica monetara.
Tschains reals.
Dumonda d'investiziun.
Dumonda industriala.
Substituziun.
Offerta da minas.
Und:
Reservas da duca fisicas.
Perquai duess ins tar l'argient eventualmain guardar damain sin la proxima mesemna.
E pli ferm sin ils proxims onns.
Pertge:
E gist perquai resta quai uschè exctitant.
Restaids previsivs.
Voss
Helge Peter Ippensen