55 anos do Choque de Nixon: Do ouro a 35 dólares ao ouro a 4.600 dólares

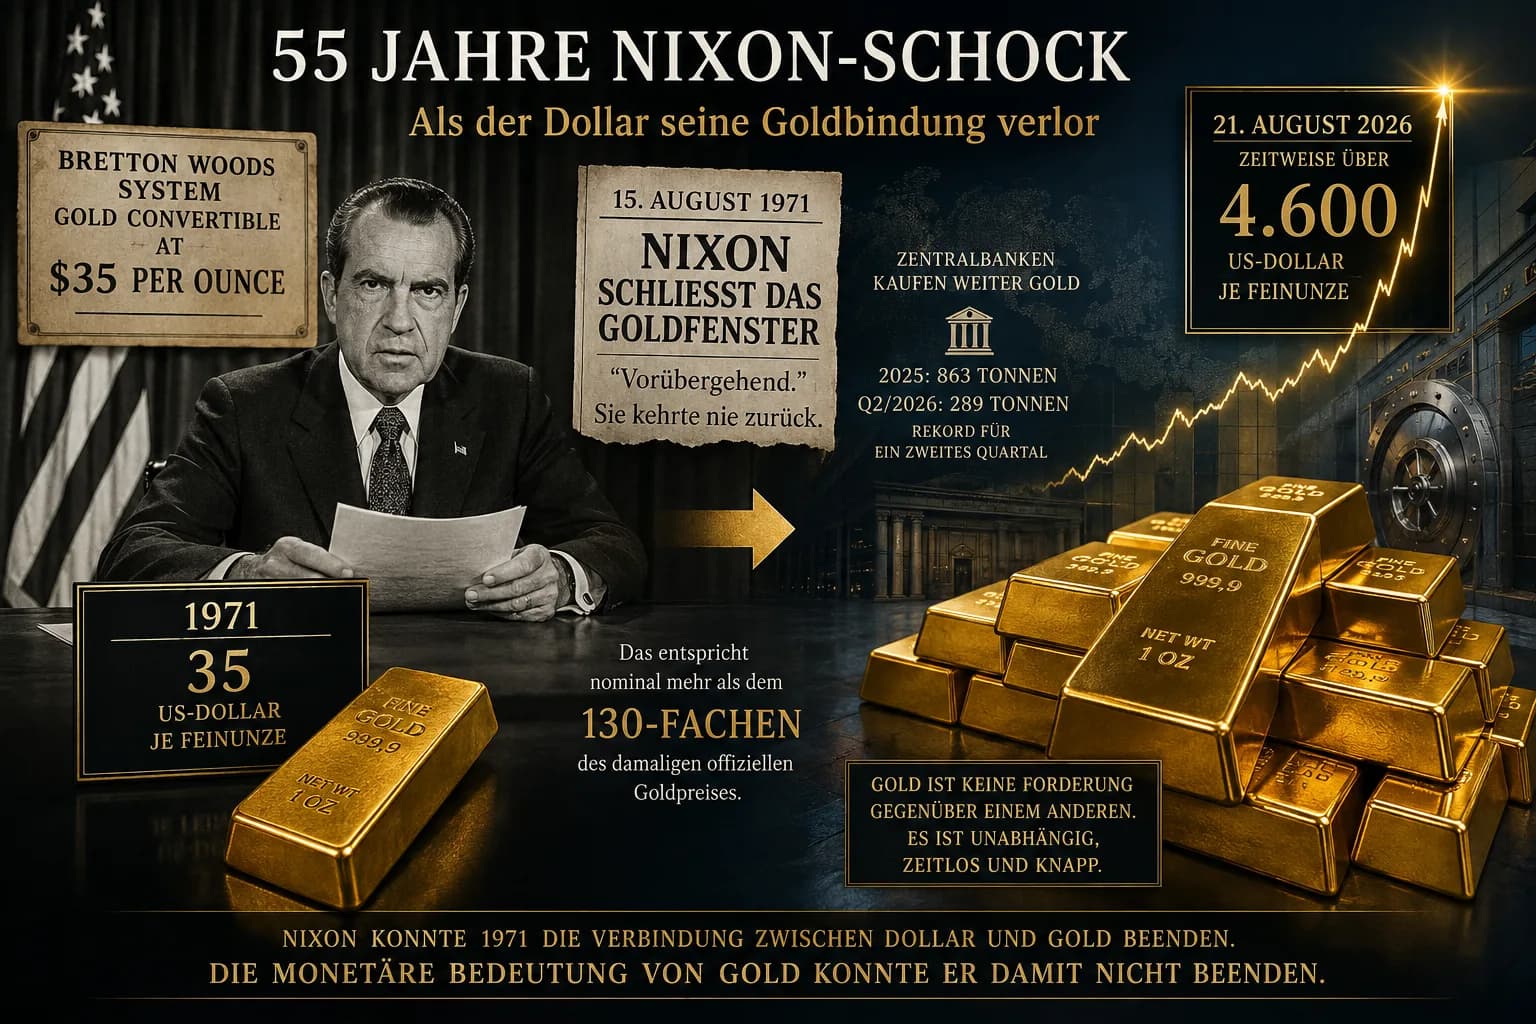
55 anos do Choque de Nixon: Quando o dólar perdeu seu lastro em ouro
35 dólares americanos por onça-troy.
A este preço, os bancos centrais estrangeiros podiam outrora trocar as suas reservas de dólares por ouro.
Em 15 de agosto de 1971, o presidente dos EUA, Richard Nixon, suspendeu essa conversibilidade.
“Temporariamente”.
Ela nunca retornou.
55 anos depois, em 21 de agosto de 2026, o ouro ultrapassou temporariamente os 4.600 dólares americanos por onça-troy.
Isso corresponde, nominalmente, a mais de 130 vezes o preço oficial do ouro na época.
Mas concluir que o ouro simplesmente se tornou “mais valioso” por esse fator seria simplista demais.
O primeiro equívoco: Nixon aboliu o padrão-ouro
A história é mais complicada.
Em 1971, já não existia há muito tempo uma conversibilidade geral de dólares em ouro para os cidadãos americanos.
Bretton Woods era um sistema monetário internacional.
Outras moedas estavam, em princípio, indexadas ao dólar. O dólar, por sua vez, era conversível em ouro para as autoridades monetárias estrangeiras a um preço oficial de 35 dólares por onça-troy.
O dólar formava, assim, o centro do sistema monetário internacional.
E o ouro, em última análise, limitava a promessa por trás desse dólar.
O problema estava no próprio sistema
Enquanto a economia mundial crescia, ela necessitava de dólares adicionais.
Esses dólares chegavam ao exterior através de gastos, investimentos e déficits americanos.
Com isso, surgiu uma contradição fundamental.
O mundo precisava de dólares como moeda de reserva internacional.
No entanto, quanto mais dólares existiam fora dos EUA, mais difícil se tornava para os Estados Unidos manter a promessa de trocar esses dólares por suas limitadas reservas de ouro a 35 dólares por onça-troy.
Este problema ficou conhecido como o Triffin-Dilemma.
Nos anos 1960, a situação agravou-se.
Os EUA financiaram elevados gastos públicos, a Guerra do Vietnã e programas sociais. Ao mesmo tempo, a inflação subia.
Cada vez mais dólares pressionavam um estoque de ouro americano limitado.
A certa altura, a pergunta decisiva foi feita:
O que acontece se, de fato, todos quiserem trocar seus dólares por ouro?
15. August 1971: Nixon schließt das Goldfenster
Nixon reagiu.
Na noite de 15 de agosto, ele anunciou um amplo programa de política econômica.
Um componente teve consequências históricas particularmente profundas:
A conversibilidade do dólar em ouro foi suspensa.
Assim começou o fim do sistema de Bretton Woods. Em 1973, as principais moedas finalmente transitaram, em grande parte, para taxas de câmbio flexíveis.
A partir de então, não existia mais uma quantidade fixa de ouro pela qual os bancos centrais estrangeiros pudessem trocar suas reservas de dólares.
O dólar permaneceu.
A promessa de resgate desapareceu.
E o ouro?
É exatamente aqui que a história se torna interessante.
Poder-se-ia esperar que o ouro perdesse importância com o fim da sua função monetária formal.
O contrário aconteceu.
O ouro passou de âncora oficial do sistema monetário a um ativo negociado livremente.
1971: 35 dólares, preço oficial do ouro.
Hoje: mais de 4.600 dólares no mercado.
Mas esta comparação requer uma ressalva crucial.
Der zweite Irrtum: Gold ist einfach 13.000 Prozent gestiegen
Nominalmente, a ordem de grandeza está correta.
Economicamente, porém, ela conta apenas parte da história.
Entre 1971 e 2026, situam-se 55 anos de inflação, crescimento econômico, mudanças na massa monetária, ciclos de juros, crises financeiras, conflitos geopolíticos e uma expansão massiva dos mercados financeiros globais.
Obviamente, 4.600 dólares do ano de 2026 não possuem o mesmo poder de compra que 4.600 dólares do ano de 1971.
Por isso, a comparação não é interessante como um cálculo de rentabilidade.
O que é interessante é outra coisa:
A unidade de medida mudou.
O ouro permaneceu ouro.
O dólar de 2026 já não é, monetariamente, o mesmo dólar de Bretton Woods.
Gold verschwand nicht aus dem Währungssystem
Ainda mais notável é o que os bancos centrais estão fazendo hoje.
Eles continuam a manter grandes reservas de ouro.
Em 2025, os bancos centrais compraram, em termos líquidos, cerca de 863 toneladas de ouro.
E em 2026, a tendência continua.
De acordo com os dados mais recentes do World Gold Council, as compras líquidas dos bancos centrais apenas no segundo trimestre totalizaram 289 toneladas.
Isso foi cerca de 62 por cento a mais do que no segundo trimestre do ano anterior e um valor recorde para um segundo trimestre.
O ouro foi, portanto, desvinculado da sua ligação fixa com o dólar há 55 anos.
Os bancos centrais, por isso, de forma alguma o abandonaram.
Por quê?
O ouro possui uma propriedade que não mudou desde 1971.
Um título público é um crédito contra um Estado.
Um depósito bancário é um crédito contra um banco.
Uma moeda é, em última análise, parte de um sistema monetário sustentado por instituições.
O ouro físico, por outro lado, não é um crédito contra terceiros.
Ele não possui um emissor que deva cumprir a promessa.
Especialmente num mundo de crescente dívida pública, fragmentação geopolítica e sanções financeiras, esta propriedade ganha novamente importância estratégica.
Aber bedeutet das die Rückkehr zum Goldstandard?
Não.
Não existem, atualmente, sinais sólidos nesse sentido.
As fortes compras de ouro pelos bancos centrais também não significam que o dólar ou o euro estejam prestes a ser substituídos.
O dólar americano continua a ser a moeda de reserva internacional dominante.
O ouro cumpre uma função diferente.
Precisamente por isso, deve-se ter cautela com cálculos espetaculares segundo os quais um novo padrão-ouro exigiria automaticamente preços do ouro de 10.000, 20.000 ou até mais dólares.
Tais cenários podem ser construídos matematicamente.
Mas não são uma previsão.
1971 ist trotzdem eine Lektion für 2026
A verdadeira lição do Choque de Nixon não reside no fato de estarmos prestes a um novo padrão-ouro.
Ela é mais fundamental.
As ordens monetárias não são leis da natureza.
Elas funcionam enquanto as suas premissas políticas e econômicas funcionarem.
Bretton Woods surgiu após a Segunda Guerra Mundial como uma nova ordem internacional.
27 anos após a sua fundação, começou a desmoronar.
O dólar sobreviveu à mudança de sistema e permaneceu como a moeda internacional mais importante.
E o ouro?
O ouro também sobreviveu.
Não mais como uma âncora monetária fixa, mas como um ativo de reserva e investimento avaliado livremente.
Nixon pôde encerrar a ligação entre o dólar e o ouro em 1971. Mas ele não pôde encerrar a importância monetária do ouro.
Talvez, por isso, após 55 anos, o dado mais interessante não seja a evolução de 35 para mais de 4.600 dólares.
Mas sim o fato de que, em 2026, os bancos centrais ainda compram centenas de toneladas de ouro.
Mantenha a visão de longo prazo
Seu, Helge Peter Ippensen
Veja também
Plano de poupança
Configure o seu plano de poupança automático em metais preciosos. Invista em ouro, prata e platina físicos com armazenamento seguro a partir de apenas 5 €.
Preço do ouro
Preço do ouro ao vivo em euros e dólares: preço por grama, onça e quilo, gráfico, máximo e mínimo do dia, preços por toque e evolução.
Armazenamento
Armazene ouro, prata e platina no The Reserve em Singapura. Autenticidade verificada, segurado, 100 % físico, auditado e fora do sistema bancário da UE. Entreposto aduaneiro isento de impostos.
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.


