Aposentados: Risco de Pobreza na Terceira Idade após 43 Anos de Trabalho - Comparação com o Ouro

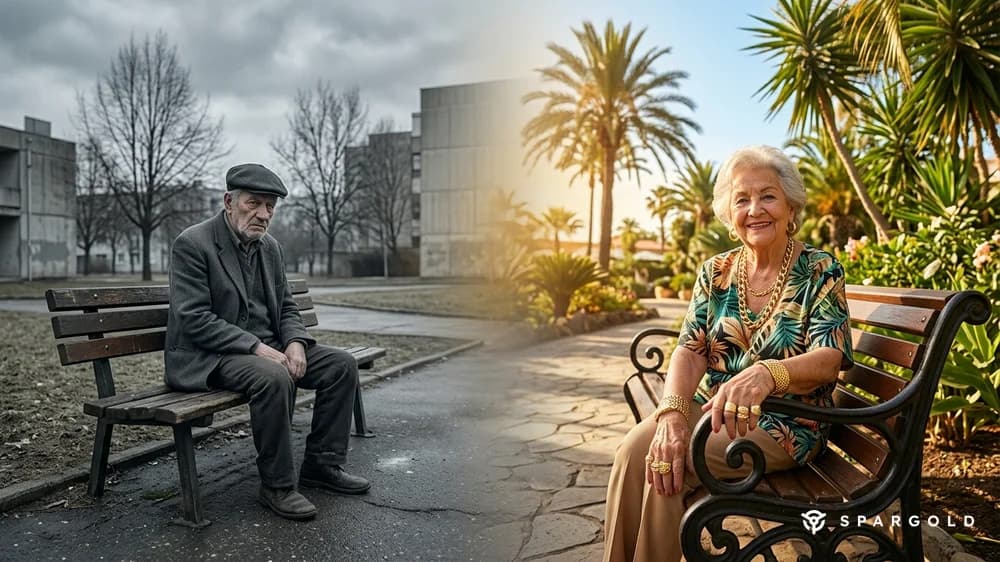
Resumo: Risco de pobreza na terceira idade após 43 anos de trabalho: Quem trabalhou a vida inteira recebe frequentemente uma pensão estatal próxima do limiar de pobreza de 1.381 euros. Se a mesma pessoa tivesse investido paralelamente 200 euros por mês em ouro físico, teria hoje cerca de 311.769 euros à disposição — quase o triplo do capital depositado de 103.200 euros. Situação em: 27.09.2026.
Risco de pobreza na terceira idade: O que 43 anos de trabalho rendem hoje
Um aposentado que trabalhou durante 43 anos relata: a pensão estatal mal chega para viver. Ele não é um caso isolado — mas sim o reflexo de um desenvolvimento sistêmico falho. Segundo dados atuais do Statistisches Bundesamt (Departamento Federal de Estatística), em 2024, cerca de 19,4 por cento de todas as pessoas com mais de 65 anos estavam em risco de pobreza. O limiar oficial de pobreza é de 1.381 euros líquidos por mês para pessoas que vivem sozinhas.
A pensão estatal após 43 anos de contribuição: Quem contribui durante 43 anos com um rendimento médio obtém 43 pontos de pensão (Rentenpunkte). Com um valor de pensão atual de 42,52 euros (em julho de 2026), isso resulta em 1.828 euros brutos — após as deduções do seguro de saúde e de dependência, o valor costuma ser significativamente inferior. Quem trabalhou abaixo do rendimento médio — no comércio a retalho, na enfermagem, no artesanato — acaba por receber ainda menos, por vezes abaixo do limiar de pobreza de 1.381 euros.
A alternativa: 200 euros mensais em ouro
Imaginemos que alguém tivesse decidido em 1983 — ao iniciar a carreira profissional — investir mensalmente 200 euros em ouro físico. Nenhum plano de poupança em fundos, nenhum ETF: simplesmente comprar e guardar ouro todos os meses. O que é que isso teria rendido?
O preço do ouro em euros em 1983 era de cerca de 553 euros por onça troy. Hoje, em setembro de 2026, o ouro está cotado em cerca de 3.760 euros por onça troy. Isto corresponde a uma taxa de crescimento anual composta (CAGR) de 4,56 por cento — calculada com base em dados históricos do preço do ouro em EUR.
Com juros compostos mensais, obtém-se o seguinte resultado:
- Depósito total: 103.200 euros (200 euros mensais × 43 anos)
- Valor final após 43 anos: 311.769 euros
- Lucro de juros compostos: 208.569 euros
- Multiplicador: mais do que o triplo
De 103.200 euros de capital próprio, resultaram 311.769 euros ao longo de quatro décadas — sem gestão ativa, sem taxas de fundos, sem risco de contraparte.
O que isto significa: Pensão vs. Ouro em comparação direta
Pensão estatal: Um sistema de repartição. As contribuições pagas fluem diretamente para os aposentados de hoje. O trabalhador adquire apenas um direito — a pagamentos futuros provenientes de contribuições futuras. Com uma evolução demográfica favorável, isto funciona bem. Numa sociedade envelhecida — como na Alemanha — o sistema entra sob pressão estrutural.
Ouro físico: Não é uma promessa, nem um direito a pagamentos futuros — mas sim propriedade concreta. Uma onça de ouro é uma onça de ouro, independentemente da demografia, da inflação ou dos orçamentos estatais. O ouro não garante um rendimento específico, mas protege o poder de compra ao longo de grandes períodos de tempo.
Naturalmente, a capacidade de poupança mensal era um fardo real para quem recebia salários baixos. Mas mesmo com metade da taxa de poupança de 100 euros mensais, ter-se-ia poupado cerca de 155.885 euros após 43 anos — uma reserva significativa face a uma pensão escassa.
A tabela completa: Ano após ano (200 euros/mês em ouro)
Todos os valores baseiam-se numa taxa de crescimento anual de 4,56 por cento (CAGR histórico do preço do ouro em EUR 1983–2026) com juros compostos mensais. Não foram considerados impostos nem custos de aquisição.
| Ano | Depositado | Valor da carteira | Fator |
|---|---|---|---|
| 1 | 2.400 € | 2.450 € | 1.02x |
| 2 | 4.800 € | 5.011 € | 1.04x |
| 3 | 7.200 € | 7.689 € | 1.07x |
| 4 | 9.600 € | 10.490 € | 1.09x |
| 5 | 12.000 € | 13.418 € | 1.12x |
| 6 | 14.400 € | 16.480 € | 1.14x |
| 7 | 16.800 € | 19.681 € | 1.17x |
| 8 | 19.200 € | 23.028 € | 1.20x |
| 9 | 21.600 € | 26.528 € | 1.23x |
| 10 | 24.000 € | 30.187 € | 1.26x |
| 11 | 26.400 € | 34.014 € | 1.29x |
| 12 | 28.800 € | 38.014 € | 1.32x |
| 13 | 31.200 € | 42.198 € | 1.35x |
| 14 | 33.600 € | 46.572 € | 1.39x |
| 15 | 36.000 € | 51.145 € | 1.42x |
| 16 | 38.400 € | 55.927 € | 1.46x |
| 17 | 40.800 € | 60.927 € | 1.49x |
| 18 | 43.200 € | 66.155 € | 1.53x |
| 19 | 45.600 € | 71.621 € | 1.57x |
| 20 | 48.000 € | 77.337 € | 1.61x |
| 21 | 50.400 € | 83.313 € | 1.65x |
| 22 | 52.800 € | 89.562 € | 1.70x |
| 23 | 55.200 € | 96.096 € | 1.74x |
| 24 | 57.600 € | 102.928 € | 1.79x |
| 25 | 60.000 € | 110.071 € | 1.83x |
| 26 | 62.400 € | 117.540 € | 1.88x |
| 27 | 64.800 € | 125.350 € | 1.93x |
| 28 | 67.200 € | 133.515 € | 1.99x |
| 29 | 69.600 € | 142.053 € | 2.04x |
| 30 | 72.000 € | 150.981 € | 2.10x |
| 31 | 74.400 € | 160.315 € | 2.15x |
| 32 | 76.800 € | 170.075 € | 2.21x |
| 33 | 79.200 € | 180.281 € | 2.28x |
| 34 | 81.600 € | 190.951 € | 2.34x |
| 35 | 84.000 € | 202.108 € | 2.41x |
| 36 | 86.400 € | 213.774 € | 2.47x |
| 37 | 88.800 € | 225.972 € | 2.54x |
| 38 | 91.200 € | 238.726 € | 2.62x |
| 39 | 93.600 € | 252.062 € | 2.69x |
| 40 | 96.000 € | 266.006 € | 2.77x |
| 41 | 98.400 € | 280.585 € | 2.85x |
| 42 | 100.800 € | 295.830 € | 2.93x |
| 43 | 103.200 € | 311.769 € | 3.02x |
Perguntas frequentes sobre pobreza na terceira idade e ouro
O ouro físico pode servir como um pilar da previdência para a velhice?
O ouro não é uma previdência clássica com pagamentos fixos, mas sim um ativo real para a preservação do poder de compra. A longo prazo, o ouro obteve uma taxa de crescimento anual de cerca de 4,56 por cento, calculada em euros. Especialistas financeiros recomendam o ouro como complemento — tipicamente como parte de uma carteira diversificada, a par da pensão estatal e de outras formas de poupança.
O lucro da venda de ouro físico é isento de impostos?
Na Alemanha, o lucro da venda de ouro físico após um período de detenção superior a um ano é isento de impostos — ao contrário dos ETFs de ouro, que estão sujeitos ao imposto sobre o rendimento de capitais. Esta é uma vantagem fiscal dos metais preciosos físicos em relação a muitos produtos financeiros.
Quais são os riscos do ouro como previdência para a velhice?
O ouro não paga juros nem dividendos e pode oscilar consideravelmente de valor nesse intervalo. Quem se deparar com um momento de mercado desfavorável pouco antes da reforma poderá ter de vender a preços baixos. Por isso, o ouro é adequado sobretudo como um pilar de longo prazo — e não como a única proteção na velhice.
Fontes
- Governo Federal: Ajuste de pensões em julho de 2026 — Valor da pensão 42,52 euros
- BuergerGeld.org: Mais de metade dos aposentados em risco de pobreza em 2026
- BuergerGeld.org: Pensão padrão 2026 — Valor da pensão e cálculo
- Goldpreis.de: Preço do ouro histórico e atual, setembro de 2026
- BuergerGeld.org: Limiar de pobreza 2026 — Aposentados abaixo de 1.381 euros
- Glossário Spargold: Preço do ouro
Este artigo não constitui aconselhamento de investimento. Todos os cálculos baseiam-se em dados históricos do preço do ouro e servem para fins ilustrativos. Desempenhos passados não são garantia de resultados futuros. A compra de metais preciosos pode estar associada a riscos de cotação.
Pronto para experimentar a Spargold?
Invista facilmente em metais preciosos físicos.


