A Riester-nyugdíj vége: Mit jelent a 2027-es reform az Ön öngondoskodása számára
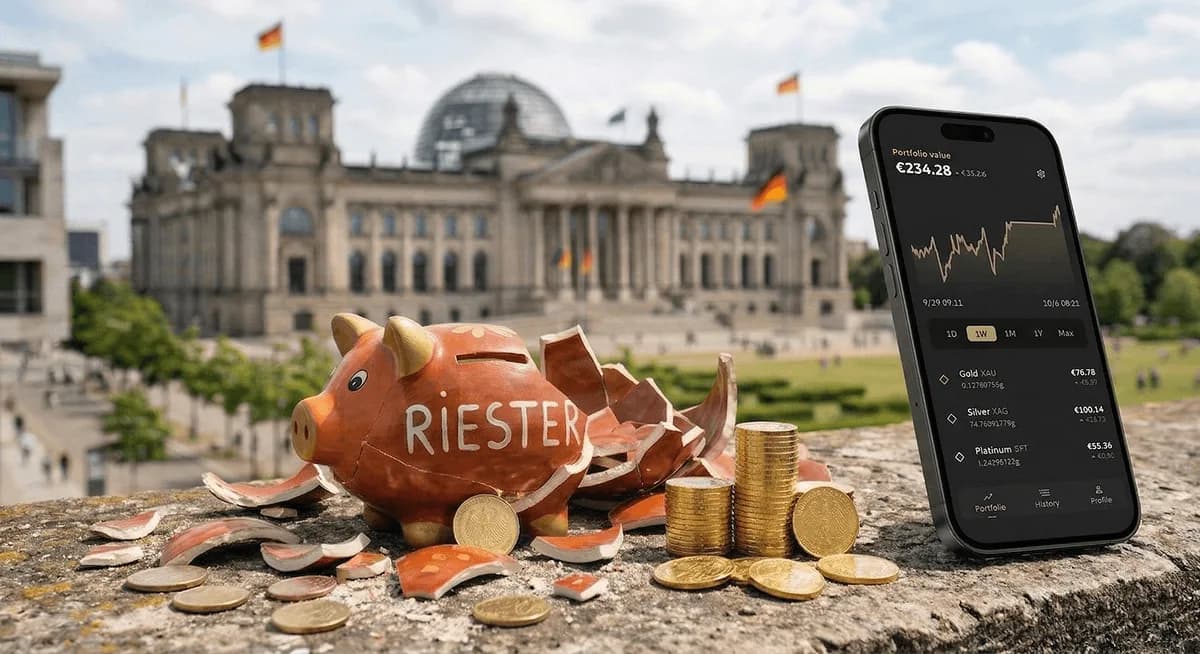
A Bundestag hivatalosan is megpecsételte a Riester-nyugdíj eddigi formájának végét. 2027. január 1-jétől új fejezet kezdődik a magánnyugdíj-előtakarékosságban. Ám miközben a politika „mérföldkőről” beszél, takarékoskodók milliói teszik fel a kérdést: Vajon valóban biztonságban van a pénzem az új állami letéti számlákon?
Visszatekintés: Miért bukott meg a „Riester-projekt”?
2002 óta a Riester-nyugdíj volt a magán-előtakarékosság zászlóshajója. A mérleg azonban kijózanító: a magas díjak, a bonyolult támogatási szabályok és a merev tőkegarancia gyakran teljesen felemésztették a hozamot. Az elmúlt évek inflációja sok szerződésnek megadta a kegyelemdöfést. 2024 végére a közel 15 millió szerződés egynegyede már díjmentesített állapotban volt.
Az új modell 2027-től: Több kockázat, több hozam?
A reform lényege a 100 százalékos befizetési garanciától való elmozdulás. Az új Altersvorsorgedepot (nyugdíj-előtakarékossági számla) a tőkepiacra épít. Íme a legfontosabb sarokpontok:
- Támogatás: Minden befizetett euró után 50 centet ad az állam (évi 360 eurós befizetésig), ezt követően 25 centet az 1.800 eurós határig.
- Gyermekek utáni pótlék: A családok támogatása erősödik. A gyermekenkénti teljes, 300 eurós pótlék már havi 25 eurós saját befizetéstől jár.
- Standard számla: Egy államilag kezdeményezett, 1,0%-ban maximalizált költségű termék hivatott nyomást gyakorolni a piacra.
A papíralapú vagyon bökkenője
Bár a reform rugalmasságot ígér, egy alapvető probléma továbbra is fennáll: az öngondoskodás továbbra is pénzügyi termékekhez és devizákhoz kötött. A történelem azt mutatja, hogy az államilag támogatott modellek a magas adminisztrációs költségek vagy a politikai irányváltások miatt gyakran veszítenek vonzerejükből. Emellett egy tiszta részvényszámla időskorban magas volatilitásnak van kitéve.
Összegzés: A nemesfémek mint a valódi „állományvédelem”
A 2027-es reform talán egy lépés a helyes irányba, de nem helyettesíti a szilárd alapokat. Miközben a politika új számlamodellekkel kísérletezik, egy eszközosztály már évezredek óta bizonyít: a fizikai nemesfémek.
Az arany és az ezüst olyan védelmet nyújt, amelyet egyetlen állami tanúsítvány sem garantálhat. Mentesek a harmadik féllel kapcsolatos kockázatoktól, és ideális biztos pontot jelentenek portfóliója számára. Egy olyan korban, amikor a nyugdíjrendszereket 20 évente „teljesen fel kell újítani”, az arany egyszerűen arany marad.
Tippünk: Egészítse ki öngondoskodási stratégiáját valódi értékekkel. A Spargold App segítségével egyszerűen fektethet fizikai aranyba és ezüstbe. Így olyan privát kiegészítő nyugdíjat építhet fel, amely nem függ a törvénymódosításoktól vagy a tőzsdei összeomlásoktól.
Készen áll a Spargold kipróbálására?
Fektessen egyszerűen fizikai nemesfémekbe.


