Nyugdíjasok: Időskori szegénység kockázata 43 év munka után – Arany-összehasonlítás

2026. szeptember 27.
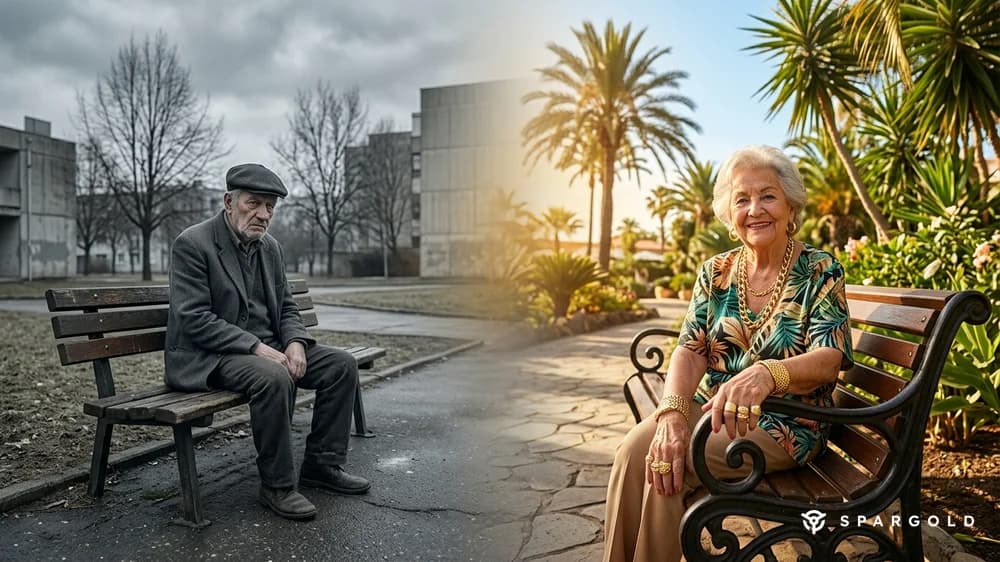

Rövid összegzés: Időskori szegénység kockázata 43 év munka után: Aki egy életen át dolgozott, gyakran az 1 381 eurós szegénységi küszöb körüli állami nyugdíjat kap. Ha ugyanez a személy ezzel párhuzamosan havi 200 eurót fektetett volna fizikai aranyba, ma körülbelül 311 769 euró állna rendelkezésére — ami majdnem háromszorosa a 103 200 eurós befizetett tőkének. Állapot: 2026. 09. 27.
Egy nyugdíjas, aki 43 évig dolgozott, arról számol be: az állami nyugdíj alig elég a megélhetéshez. Ezzel nincs egyedül — esete egy rendszerszintű hibás fejlődés tükörképe. A Szövetségi Statisztikai Hivatal aktuális adatai szerint 2024-ben a 65 év felettiek mintegy 19,4 százalékát fenyegette az időskori szegénység. A hivatalos szegénységi küszöb egyedülállók esetében havi nettó 1 381 euró.
Az állami nyugdíj 43 járulékfizetési év után: Aki 43 éven keresztül átlagkereset után fizet járulékot, 43 nyugdíjpontot gyűjt össze. A jelenlegi, 42,52 eurós nyugdíjérték mellett (2026. júliusi állapot) ez bruttó 1 828 eurót jelent — az egészségügyi és ápolási biztosítási levonások után ez az összeg általában jelentősen alacsonyabb. Aki az átlagkereset alatt dolgozott — például a kiskereskedelemben, az ápolásban vagy a kézműiparban —, még ennél is kevesebbet kap, részben az 1 381 eurós szegénységi küszöb alatt.
Képzeljük el, hogy valaki 1983-ban — a pályafutása kezdetén — úgy döntött, hogy havonta 200 eurót fektet fizikai aranyba. Nem befektetési alapba, nem ETF-be: egyszerűen minden hónapban aranyat vásárol és megtartja. Mit eredményezett volna ez?
Az arany ára euróban 1983-ban körülbelül 553 euró/uncia volt. Ma, 2026 szeptemberében az arany jegyzése körülbelül 3 760 euró/uncia. Ez 4,56 százalékos átlagos éves növekedési ütemnek (CAGR) felel meg — a történelmi EUR-aranyár adatok alapján számítva.
Havi kamatos kamattal számolva az alábbi eredmény adódik:
A 103 200 eurónyi saját tőkéből négy évtized alatt 311 769 euró lett — aktív menedzsment, alapkezelési díjak és partnerkockázat nélkül.
Állami nyugdíj: Felosztó-kirovó rendszer. A befizetett járulékok közvetlenül a mai nyugdíjasokhoz kerülnek. A munkavállaló csupán jogosultságot szerez — a jövőbeni befizetésekből származó jövőbeni kifizetésekre. Kedvező demográfiai folyamatok esetén ez jól működik. Egy elöregedő társadalomban — mint amilyen a német is — a rendszer strukturális nyomás alá kerül.
Fizikai arany: Nem ígéret, nem jogosultság jövőbeni kifizetésekre — hanem konkrét tulajdon. Egy uncia arany az egy uncia arany, függetlenül a demográfiától, az inflációtól vagy az állami költségvetéstől. Az arany nem garantál konkrét hozamot, de hosszú távon megőrzi a vásárlóerőt.
Természetesen a havi megtakarítás az alacsony keresetűek számára valós megterhelést jelentett. De még feleekkora megtakarítással, havi 100 euróval is körülbelül 155 885 eurót gyűjtöttek volna össze 43 év alatt — ami jelentős tartalék a szűkös nyugdíj mellett.
Minden érték 4,56 százalékos éves növekedési ütemen alapul (történelmi EUR-aranyár CAGR 1983–2026), havi kamatos kamattal számolva. Az adó- és vásárlási költségeket nem vettük figyelembe.
| Év | Befizetve | Portfólió értéke | Faktor |
|---|---|---|---|
| 1 | 2 400 € | 2 450 € | 1.02x |
| 2 | 4 800 € | 5 011 € | 1.04x |
| 3 | 7 200 € | 7 689 € | 1.07x |
| 4 | 9 600 € | 10 490 € | 1.09x |
| 5 | 12 000 € | 13 418 € | 1.12x |
| 6 | 14 400 € | 16 480 € | 1.14x |
| 7 | 16 800 € | 19 681 € | 1.17x |
| 8 | 19 200 € | 23 028 € | 1.20x |
| 9 | 21 600 € | 26 528 € | 1.23x |
| 10 | 24 000 € | 30 187 € | 1.26x |
| 11 | 26 400 € | 34 014 € | 1.29x |
| 12 | 28 800 € | 38 014 € | 1.32x |
| 13 | 31 200 € | 42 198 € | 1.35x |
| 14 | 33 600 € | 46 572 € | 1.39x |
| 15 | 36 000 € | 51.145 € | 1.42x |
| 16 | 38 400 € | 55 927 € | 1.46x |
| 17 | 40 800 € | 60 927 € | 1.49x |
| 18 | 43 200 € | 66 155 € | 1.53x |
| 19 | 45 600 € | 71 621 € | 1.57x |
| 20 | 48 000 € | 77 337 € | 1.61x |
| 21 | 50 400 € | 83 313 € | 1.65x |
| 22 | 52 800 € | 89 562 € | 1.70x |
| 23 | 55 200 € | 96 096 € | 1.74x |
| 24 | 57 600 € | 102 928 € | 1.79x |
| 25 | 60 000 € | 110 071 € | 1.83x |
| 26 | 62 400 € | 117 540 € | 1.88x |
| 27 | 64 800 € | 125 350 € | 1.93x |
| 28 | 67 200 € | 133 515 € | 1.99x |
| 29 | 69 600 € | 142 053 € | 2.04x |
| 30 | 72 000 € | 150 981 € | 2.10x |
| 31 | 74 400 € | 160 315 € | 2.15x |
| 32 | 76 800 € | 170 075 € | 2.21x |
| 33 | 79 200 € | 180 281 € | 2.28x |
| 34 | 81 600 € | 190 951 € | 2.34x |
| 35 | 84 000 € | 202 108 € | 2.41x |
| 36 | 86 400 € | 213 774 € | 2.47x |
| 37 | 88 800 € | 225 972 € | 2.54x |
| 38 | 91 200 € | 238 726 € | 2.62x |
| 39 | 93 600 € | 252 062 € | 2.69x |
| 40 | 96 000 € | 266 006 € | 2.77x |
| 41 | 98.400 € | 280 585 € | 2.85x |
| 42 | 100 800 € | 295 830 € | 2.93x |
| 43 | 103 200 € | 311 769 € | 3.02x |
Az arany nem klasszikus nyugdíj-előtakarékosság fix kifizetéssel, hanem egy vásárlóerő-megőrző vagyontárgy. Hosszú távon az arany euróban számolva körülbelül 4,56 százalékos éves növekedési ütemet ért el. Pénzügyi szakértők az aranyat kiegészítésként javasolják — jellemzően egy diverzifikált portfólió részeként az állami nyugdíj és más megtakarítási formák mellett.
Németországban a fizikai arany eladásából származó nyereség egy évnél hosszabb tartási időszak után adómentes — ellentétben az arany-ETF-ekkel, amelyek tőkejövedelem-adó alá esnek. Ez a fizikai nemesfémek adózási előnye számos pénzügyi termékkel szemben.
Az arany nem fizet sem kamatot, sem osztalékot, és az értéke időközben jelentősen ingadozhat. Aki közvetlenül a nyugdíj előtt kedvezőtlen piaci pillanattal találkozik, kénytelen lehet alacsony áron eladni. Ezért az arany elsősorban hosszú távú elemként alkalmas — nem pedig egyedüli biztosítékként az időskorra.
Ez a bejegyzés nem minősül befektetési tanácsadásnak. Minden számítás történelmi aranyár-adatokon alapul és szemléltetési célokat szolgál. A múltbeli teljesítmény nem garancia a jövőbeni eredményekre. A nemesfémvásárlás árfolyamkockázattal járhat.