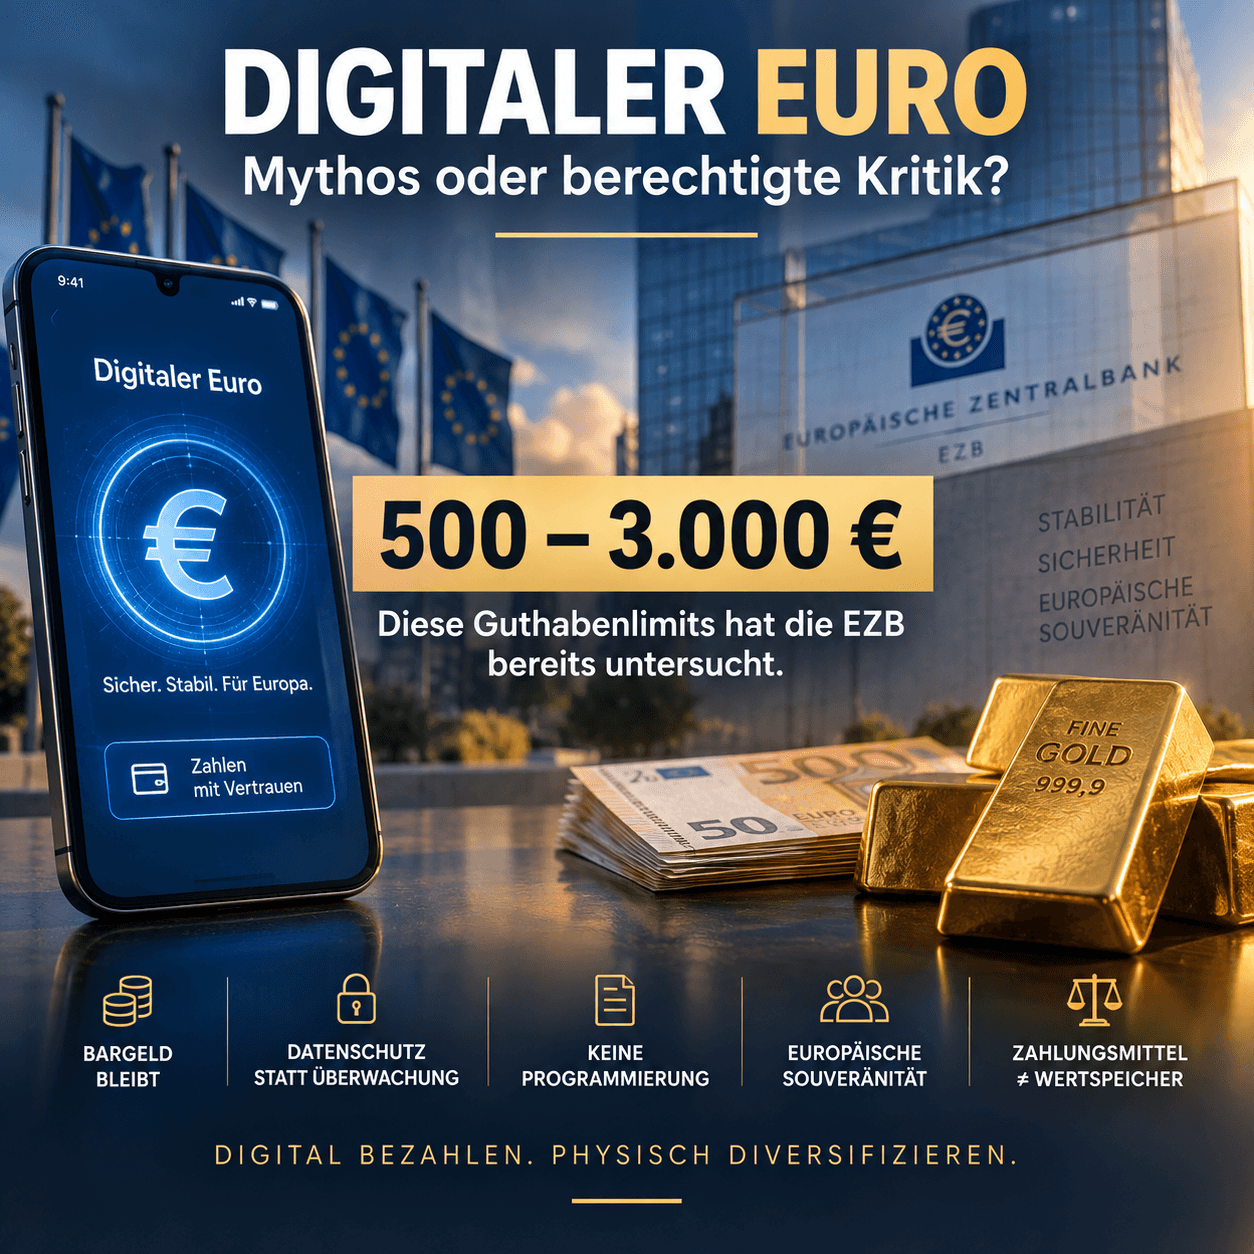
A digitális euróról szóló vita egyre inkább egy különös minta szerint zajlik.
Az egyik oldal megfigyelésre, programozható pénzre és a készpénz végére figyelmeztet.
A másik oldal sok ilyen aggodalmat egyszerűen „tévhitnek” minősít.
Mindkét fél túl egyszerűen kezeli a kérdést.
Ugyanis a digitális euró sem nem a már elhatározott megfigyelési euró, sem nem egyszerűen a 20 eurós bankjegy elektronikus változata.
És pontosan ezért érdemes megnézni, miről is fognak valójában dönteni.
Erről a viták során néha megfeledkeznek.
A jogalkotási folyamat folyamatban van.
2026. július 9-én az Európai Parlament 416 igen szavazattal 169 ellenében a Tanáccsal való tárgyalások megkezdése mellett döntött.
Az EKB csak a jogi keretek rögzítése után dönt a tényleges kibocsátásról. A központi bank jelenleg a 2029-es esetleges bevezetésen dolgozik.
Számos döntő részlet ezért még politikai tárgyalások tárgyát képezi.
Pontosan ezért ma még nem szabadna sem teljes megnyugvást hirdetni a jövőre nézve, sem olyan tulajdonságokat állítani, amelyekről még nem született döntés.
A jelenlegi tervezet szerint valóban egy kiegészítő fizetési lehetőség lenne.
Az EKB kifejezetten kijelenti, hogy senkit sem kényszerítenek a digitális euró használatára.
Ennél is érdekesebb a készpénzzel kapcsolatos párhuzamos jogalkotási folyamat.
Az EU kifejezetten erősíteni kívánja annak helyzetét. A Tanács széles körű készpénzelfogadási kötelezettséget kíván biztosítani, és kötelezni akarja a tagállamokat a készpénzhez való megfelelő hozzáférés garantálására.
Az az állítás, miszerint a digitális euró bevezetése már a készpénz elhatározott eltörlését jelenti, ezért nem egyeztethető össze a jelenlegi jogi kerettel.
Ez azonban nem jelenti azt, hogy a hosszú távú készpénz-infrastruktúrával kapcsolatos aggodalmak alapvetően irracionálisak lennének.
Ugyanis a jog és a tényleges fizetési magatartás két különböző dolog.
Ez talán a legközérthetőbb – és egyben a legproblémásabb – analógia.
Vannak hasonlóságok.
Mindkettő jegybankpénz lenne.
A készpénznek azonban olyan tulajdonságai vannak, amelyeket digitálisan nehéz teljes mértékben leképezni.
Egy 50 eurós bankjegy számla, mobiltelefon, áramellátás vagy fizetési szolgáltató nélkül is működik.
A készpénzes fizetés pedig alapvetően nem hagy központi elektronikus tranzakciós nyomot.
Ezzel szemben a digitális eurónak technikai infrastruktúrára van szüksége.
Még egy adatvédelmi szempontból kedvező offline megoldásnak is képesnek kell lennie megakadályolni, hogy ugyanazt a digitális pénzegységet többször költsék el.
Ezért még az Európai Adatvédelmi Testület is intenzíven foglalkozik azzal a kérdéssel, hogyan lehet technikailag kialakítani egy valóban készpénzszerű offline megoldást.
A digitális készpénz tehát egy célkép – nem pedig tökéletes technikai megfeleltetés.
Igen.
De ez túlnyomórészt kereskedelmi banki pénz.
Egy folyószámlán lévő 5000 euró a bankkal szembeni követelés.
A digitális euró ezzel szemben jegybankpénz lenne.
Ez alapvető különbség.
Pontosan ebben rejlik a digitális euró melletti egyik legerősebb érve mellett:
Miért ne lehetne a polgároknak egyre inkább készpénzmentes világunkban digitális hozzáférésük a nyilvános jegybankpénzhez?
A kérdés jogos.
Talán.
De ezt nem szabadna már bizonyított tényként kezelni.
A jelenlegi parlamenti tervezet kiterjedt védelmi előírásokat tartalmaz. Az EKB különösen nem kaphat hozzáférést a természetes személyek személyazonosító adataihoz.
Az offline fizetéseket különösen adatvédelmi szempontból kedvező módon kell kialakítani.
Ezek jelentős védelmi mechanizmusok.
De az EDPB és az EDPS is további adatvédelmi garanciákat követelt.
A komoly álláspont ezért a következő:
A digitális euró adatvédelmi szempontból kedvezőbben alakítható ki, mint sok meglévő kereskedelmi fizetési rendszer. Hogy ezt az ígéretet teljes mértékben beváltja-e, az a végleges törvénytől és a technikai megvalósítástól függ.
Erre a jelenlegi jogalkotási csomagban nincs bizonyíték.
Ellenkezőleg.
Az EU ezzel párhuzamosan egy olyan rendeleten dolgozik, amely a készpénzelfogadást és a készpénzhez való hozzáférést hivatott erősíteni.
Két kérdést azonban meg kell különböztetni:
Tervezik-e a készpénz eltörlését?
A jelenlegi állás szerint: nem.
Csökkenhet-e ennek ellenére hosszú távon a készpénz társadalmi jelentősége?
Természetesen.
Ez alapvetően a fogyasztók, a bankok és a kereskedelem tényleges magatartásától függ.
Ez nem tévhit, hanem az egyik kinyilvánított politikai cél.
Európa az elektronikus fizetési forgalomban erősen függ a nemzetközi magánszolgáltatóktól.
A Tanács kifejezetten a stratégiai autonómiát, a gazdasági biztonságot és a rezilienciát nevezi meg a digitális euró indokaként.
Hogy a projekt valóban eléri-e ezeket a célokat, az azonban más kérdés.
Egy politikai cél még nem bizonyított siker.
A jelenleg tervezett modell szerint: nem.
Az EKB kifejezetten kijelenti, hogy a digitális euró nem lesz programozható pénz – vagyis nem olyan pénz, amelynek felhasználása technikailag például bizonyos árukra, helyekre vagy időszakokra korlátozható.
Ez fontos.
De a vita itt is folytatódhat.
Hiszen a polgárok természetesen megkérdezhetik, milyen hatáskörökkel kellene a jogalkotónak és a központi banknak hosszú távon rendelkeznie.
Erre a helyes válasz a robusztus törvényi korlátozás.
Nem pedig az a vád, hogy maga a kérdés komolytalan.
A digitális euró nem válhat korlátlan értékőrző eszközzé.
Erre a célra felső határokat terveznek.
Az EKB az Európai Parlament kérésére 500 és 3000 euró közötti felső határokkal számoló forgatókönyveket vizsgált meg. Ez még nem döntés a végleges összegről.
A háttér érthető.
Ha a polgárok korlátlanul válthatnák át bankbetéteiket jegybankpénzre, egy bankválság esetén hatalmas összegek áramolhatnának ki nagyon gyorsan a kereskedelmi bankokból.
Ez akár fel is gyorsíthatná a bankrohamot (bank run).
Pontosan ezért kell korlátozni a mennyiséget.
És itt válik a koncepció érdekessé:
A digitális euró pénz kell, hogy legyen – de tudatosan nem teljes értékű, korlátlan értéktároló.
A digitális euró és az arany aligha lehetne különbözőbb.
A digitális euró:
digitális,
állami jegybankpénz,
fizetésekre optimalizált,
várhatóan összegszerűen korlátozott
és nem kamatozik.
A fizikai arany:
analóg,
nem a mindennapi élet fizetőeszköze,
nem egy központi bank ígérete,
nem szaporítható jegybanki határozattal
és fizikai tulajdonként nem függ az EKB által meghatározott egyenleglimittől.
Ebből egyáltalán nem következik, hogy az arany „jobb pénz”.
Mindkettő teljesen eltérő funkciókat tölt be.
Pontosan ezért érdekes az összehasonlítás.
Egy modern gazdaságnak hatékony digitális fizetési rendszerekre van szüksége.
Ehhez kétség sem férhet.
Az izgalmasabb kérdés így hangzik:
Ezért minden vagyonformának is teljesen digitálisnak kell lennie?
Az egyik nem következik a másikból.
Talán még két párhuzamos fejleménynek is tanúi lehetünk.
Fizetési forgalmunk egyre digitálisabbá válik.
Ezzel párhuzamosan a központi bankok és a magánbefektetők továbbra is olyan vagyontárgyakat keresnek, amelyek a tisztán digitális követelési rendszereken kívül léteznek.
Az arany ilyen.
Nem kell elutasítani a digitális eurót ahhoz, hogy kritikus kérdéseket tegyünk fel.
És nem kell támogatni sem ahhoz, hogy visszautasítsuk a hamis állításokat.
A jelenlegi tervek néhány figyelemre méltóan erős védelmi mechanizmust tartalmaznak.
A készpénz eltörlését nem tervezik.
Nincs előirányzott célprogramozás.
Adatvédelmi előírások.
Offline képesség.
Ugyanakkor jogos kérdések maradnak.
Hogyan működik az adatvédelem a gyakorlatban?
Mennyire robusztus az offline megoldás?
Ki dönt hosszú távon az egyenleglimitekről?
Milyen jogosítványokkal rendelkezik az EKB?
Hogyan változik a kereskedelmi bankok és a központi bank közötti kapcsolat?
És mindenekelőtt:
Milyen szabályok lesznek érvényesek nemcsak a 2029-es bevezetéskor – hanem tíz vagy húsz évvel később?
Ezek nem összeesküvés-elméletek.
Ezek a jövőbeli pénzünk intézményi architektúrájáról szóló kérdések.
És talán pontosan itt kellene lefolytatnunk a vitát.
Nem úgy, hogy:
Digitális euró – jó vagy rossz?
Hanem:
Milyen tulajdonságokkal kell rendelkeznie a pénznek ahhoz, hogy egy teljesen digitális világban is bízzunk benne?
Maradjon előrelátó
Üdvözlettel: Helge Peter Ippensen