Arany mélyponton? Miért változtatja meg az időtáv a teljes történetet

2026. október 26.
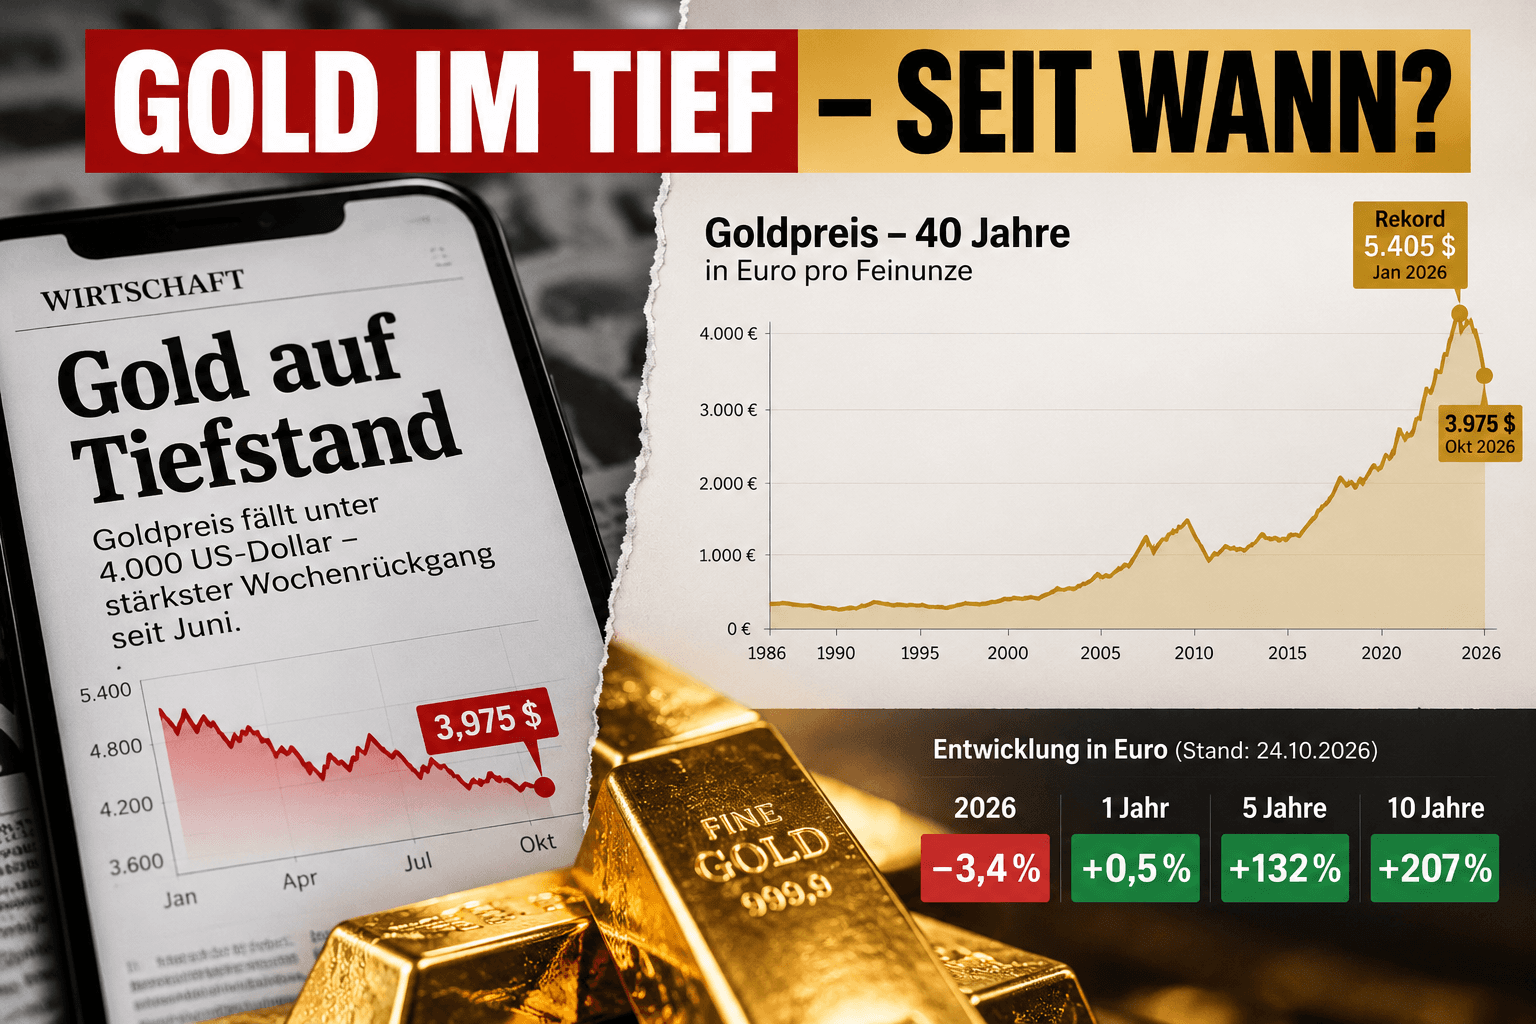
„Arany mélyponton.“
A szalagcím igaz.
És egyúttal teljesen téves benyomást is kelthet.
Október 23-án az arany ára átmenetileg 3 975 dollár környékére esett unciánként.
Háromhavi mélypont.
4 000 dollár alatt.
Körülbelül négy százalékos mínusz egy héten belül.
Aki csak ezeket a számokat nézi, azt látja:
Aztán nyissuk meg ugyanezt a grafikont tízéves távlatban.
És hirtelen valami teljesen mást látunk.
Euróban az arany jelenleg körülbelül:
Öt év:
+132 százalék.
Tizenkét hónap:
praktikusan változatlan.
Melyik történet igaz?
És pontosan ebben rejlik a probléma.
„Az arany mélyponton” abszolútnak hangzik.
De soha nem az.
Egy árfolyam egyszerre lehet:
napi csúcs,
háromhavi mélypont,
éves átlag,
tízéves csúcs.
És egy 40 éves grafikonon még mindig magasan lehet.
Ezért minden csúcs- vagy mélypontra vonatkozó kijelentéshez automatikusan hozzá kellene tartoznia egy második információnak:
Ezen információ nélkül az árfolyamadatból gyorsan narratíva válik.
Ezt a szalagcímekkel szembeni minden kritika ellenére sem szabad elhallgatni.
Január 29-én az arany a World Gold Council adatai szerint rekordmagasságot ért el:
Szeptember végén:
4 176 dollár.
Október 23-án az arany átmenetileg ez alá esett:
4 000 dollár.
A rekordmagassághoz képest ez körülbelül:
Ez jelentős korrekció.
Aki január végén vásárolt aranyat, azt kevésbé vigasztalja, hogy az arany ára 40 évvel ezelőtt lényegesen alacsonyabb volt.
Személyes befektetési horizontja esetleg ekkor kezdődött:
És pontosan ezért az időtáv nem akadémiai kérdés.
Ez dönti el, hogy a befektetők hogyan élik meg valójában az árfolyammozgást.
Nézzük meg ugyanazt a befektetést euróban.
A GOLD.DE jelenleg körülbelül a következő alakulást mutatja:
10 év:
+206,8 százalék
5 év:
+131,7 százalék
1 év:
+0,5 százalék
2026:
−3,4 százalék.
Négy időszak.
Négy teljesen különböző történet.
Ugyanaz a fém.
Ugyanaz a mai ár.
Láthatóvá teszi, mennyire befolyásolják a szalagcímeket a kezdőpont megválasztásával.
Aki a történetet 2026 januárjában kezdi, összeomlást lát.
Aki 2021-ben kezdi, masszív emelkedést lát.
Aki 2016-ban kezdi, több mint háromszoros növekedést lát.
Aki csak az elmúlt három hónapot nézi, mélypontot lát.
És aki tegnap kezdte, szinte bármilyen mozgásból szalagcímet kanyaríthat.
Ez nem csak az arany esetében van így.
Ugyanez az elv kiválóan szemléltethető a Bitcoinon.
A 60 000 dollár egy befektető számára lehet:
katasztrófa,
fantasztikus nyereség
vagy:
egy teljesen érdektelen köztes állapot.
A döntő az, hogy az összehasonlítást hol kezdjük:
20 000,
40 000,
100 000
vagy bármilyen más árfolyamnál.
Egy szám viszonyítási pont nélkül meglepően kevés mondanivalóval bír.
Egy 40 éves grafikon is hathat manipulatívan.
Nem feltétlenül szándékosan.
De vizuálisan.
Ha egy vagyonelem értéke néhány száz euróról több ezer euróra emelkedik, a jobb szélen látható legutóbbi ingadozások szinte jelentéktelennek tűnnek.
Egy 20 vagy 25 százalékos visszaesés hirtelen apró tüskének látszik.
Azon befektető számára azonban, aki röviddel azelőtt szállt be, ez nem egy apró tüske.
Ez a második döntő pont.
400 euró 1986-ban gazdaságilag valami teljesen mást jelentett, mint 400 euró ma.
Az évtizedek során a pénz az infláció miatt veszít a vásárlóerejéből.
A Statistisches Bundesamt ezt a folyamatot a fogyasztói árindexszel méri.
Aki 40 éves távlatban hasonlít össze vagyonelemeket, annak nemcsak azt kellene megkérdeznie:
Hanem azt is:
A nominális hozam és a reálhozam nem ugyanaz.
Az aranyat gyakran nevezik:
értékmegőrzőnek.
Ez nem azt jelenti:
hogy az arany árának minden évben emelkednie kell.
Vagy:
hogy az aranynak minden évben le kell győznie az inflációt.
Az arany története során élt át hosszú időszakokat, amikor a befektetőknek reálveszteséget kellett elkönyvelniük.
Ezt nem szabad elvitatni.
A hosszú távú kérdés inkább így hangzik:
Ez más kérdés, mint az, hogy:
„Mit csinál az arany jövő héten?“
Az arany látványosan indult.
Januárban az ár rekordmagasságba emelkedett.
Nyáron átmenetileg ismét 4 000 dollár alá esett.
Augusztusban erőteljes emelkedés következett.
Szeptember:
−8,5 százalék.
Október:
újabb nyomás.
Az arany ára 2026-ban minden volt, csak nem stabil.
Aki az aranyat a:
azonosítja, az félreérti az aranyat.
Szeptemberben a tízéves amerikai államkötvények hozamai jelentősen emelkedtek.
Ezzel párhuzamosan a dollár erősödött.
Mindkettő nyomást gyakorol az aranyra.
Mert az arany:
Minél vonzóbbnak tűnnek a kamatozó befektetések, annál magasabbak az aranypozíció alternatív költségei.
Ehhez járult a spekulatív határidős (futures) pozíciók leépítése.
Október 23-án az emelkedő olajárak tovább fokozták a helyzetet.
A magasabb olajár növelheti az inflációt.
A magasabb infláció megakadályozhatja a kamatcsökkentéseket, illetve valószínűbbé teheti az újabb kamatemeléseket.
A magasabb kamatok rövid távon gyakran ellenszelet jelentenek az arany számára.
A korrekciónak tehát abszolút érthető okai vannak.
Ez talán az érdekesebb történet.
Szeptemberben:
Aranyár:
−8,5 százalék.
Ezzel egy időben a globális, fizikai arannyal fedezett ETF-ekbe:
illetve körülbelül:
áramlott be.
Ez azt mutatja:
az ármozgásnak és a hosszú távú, illetve stratégiai keresletnek nem kell mindig ugyanabba az irányba mutatnia.
A különböző piaci szereplők különböző időtávokkal rendelkeznek.
Egy rövid távú kereskedő eladhat.
Egy hosszú távú befektető ugyanakkor vásárolhat.
Egy jegybank pedig megint csak teljesen más célokat követhet.
Néha úgy beszélünk róla, mintha a piacnak véleménye lenne.
„A piac elveszíti a bizalmát.“
„A piac menekül az aranyból.“
„A piac aranyat vesz.“
Pedig a piac döntések millióiból áll.
Különböző:
időtávokkal,
célokkal,
kényszerekkel,
kockázatokkal
és elvárásokkal.
Ez azt is megmagyarázza, miért nem jelenti egy eső ár automatikusan azt:
És egy emelkedő ár sem jelenti automatikusan azt:
Ez banálisan hangzik.
De az arany-megtakarítási perspektíva szempontjából fontos.
Egy fizikai aranyrúd nem tudja:
péntek van-e ma,
ülésezik-e a Fed jövő héten,
csökkenti-e egy elemző az árfolyamcélt,
vagy egy szalagcím éppen „összeomlásról“ beszél-e.
Ez:
egy meghatározott mennyiségű fizikai arany.
Piaci értéke ingadozik.
Részben jelentősen.
Fizikai mennyisége nem.
Aki kizárólag az árat nézi, azt látja:
4 000 dollár.
5 400 dollár.
3 975 dollár.
Aki a vagyonelemet nézi, azt látja:
A kettő összetartozik.
A hiba ott kezdődik, ha csak az egyik oldalt nézzük.
Az aranynak nincs 5 400 dolláros „valódi“ ára.
De a 4 000 dollár sem bizonyíték arra, hogy a hosszú távú értéke eltűnt volna.
Az egyik oldalon:
„Az arany összeomlik – ki belőle.“
A másikon:
„Az arany hosszú távon mindig emelkedik – egyszerűen venni kell.“
Mindkettő túl egyszerű.
Az arany jelentősen korrigálhat.
Az arany évekig csalódást okozhat.
Az arany nem fizet kamatot.
A tárolás pénzbe kerül.
És az arany mégis betölthet egy különleges funkciót egy diverzifikált portfólión belül.
Mert a fizikai arany:
Nem az:
Hanem az:
Három napra?
Három hónapra?
Három évre?
30 évre?
Aki ugyanazt a befektetést különböző horizonton nézi, különböző válaszokat kap.
És pontosan ezért a hiteles pénzügyi kommunikációhoz mindig szükség van:
ár + időtáv + deviza + vásárlóerő.
Ha ezek közül bármelyik hiányzik, a történet egy része hiányzik.
Ha az áll ott:
az első kérdésnek annak kellene lennie:
Milyen mélyponton?
Háromhavi mélypont?
Éves mélypont?
Tízéves mélypont?
Reál?
Nominál?
Dollár?
Euró?
És ha valaki ehelyett egy 40 éves grafikont mutat:
szintén meg kell kérdezni:
Mert a hosszú táv is lehet keretezés (framing).
Igen:
az arany mintegy 26 százalékkal marad el a januári rekordjától.
És igen:
az arany euróban kifejezve mintegy 207 százalékkal áll a tíz évvel ezelőtti szint felett.
Mindkettő egyszerre igaz.
Talán pontosan ebben rejlik a legfontosabb felismerés.
Nem az:
Az egyik grafikon helyes, a másik pedig hibás.
Sondern:
Vagyoni döntéseket pedig lehetőleg ne egy részlet alapján hozzunk.
Mert a szalagcím azt meséli el, mi történt tegnap.
A hosszú grafikon azt meséli el, mi történt évtizedek alatt.
A valóban fontos kérdés marad:
Bleiben Sie weitsichtig.
Üdvözlettel:
Helge Peter Ippensen
Megjegyzés: Ez a bejegyzés kizárólag tájékoztató jellegű, és nem minősül befektetési, adó- vagy jogi tanácsadásnak, sem nemesfémek vagy pénzügyi eszközök vásárlására vagy eladására vonatkozó felhívásnak.
