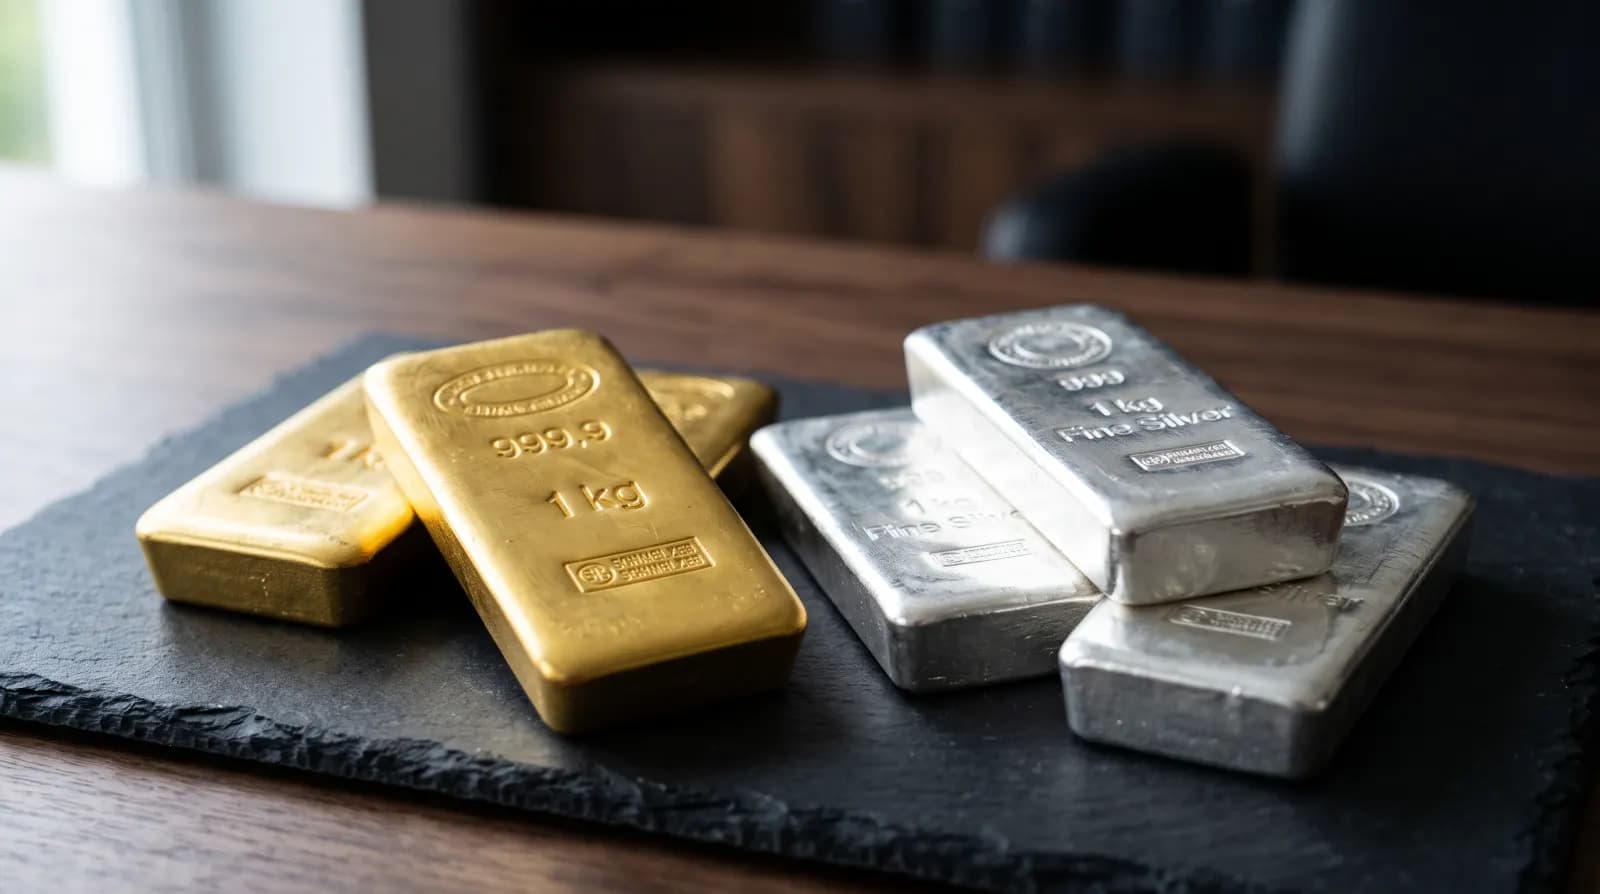
Cén fáth ór a cheannach? Buntáistí agus míbhuntáistí
Cén fáth ór a cheannach? Braitheann sé ar an ról atá le himirt ag an miotal i do phunann an fiú infheistíocht in ór. Ní íocann ór ús agus bíonn luaineacht shuntasach ann, ach ní bhraitheann sé ar aon fhéichiúnaí agus trádáiltear é ar fud an domhain. Leagann an leathanach seo amach na príomhargóintí ar son agus ina choinne – le tréimhsí ama agus foinsí. Ní ráthaíocht í feidhmíocht roimhe seo ar thorthaí amach anseo.
An gcaomhnaíonn ór cumhacht cheannaigh?
Is í an argóint is tábhachtaí ar son an óir ná caomhnú fadtéarmach na cumhachta ceannaigh. Murab ionann agus airgead tirim, ní féidir ór a chruthú de réir toile. De réir áireamh an World Gold Council, d’ardaigh praghas an óir i ndollair SAM thart ar 8% sa bhliain ar an meán ó dheireadh chaighdeán an óir in 1971 go deireadh 2024.
Sna blianta ina raibh boilsciú SAM idir 2% agus 5%, d’ardaigh ór thart ar 8% ar an meán freisin, de réir na hanailíse céanna. Folaíonn na meáin seo, áfach, tréimhsí fada inar chaill ór luach i dtéarmaí réadacha. An té a cheannaigh ag an am mícheart, b’éigean dó fanacht ar feadh na mblianta fada uaireanta. Ní ráthaíocht í feidhmíocht roimhe seo ar thorthaí amach anseo.
Gan riosca contrapháirtí – cad is brí leis sin?
Ní gealltanas íocaíochta é barra óir. Braitheann banna ar an bhféichiúnaí a íoc, scair ar rath na cuideachta, taisce bainc ar an mbanc. Ní bhíonn eisitheoir ag ór fisiciúil, áfach, a d’fhéadfadh mainneachtain. Mar sin déanann an World Gold Council cur síos ar ór mar shócmhainn gan riosca creidmheasa.
Ní bhaineann sé seo ach le húinéireacht fhisiciúil, áfach. Le deimhnithe nó le nótaí trádáilte ar mhalartán, is gnách gur éileamh ar eisitheoir atá agat, ní an miotal féin. Má stórálann tríú páirtí d’ór fisiciúil, is é an rud atá tábhachtach ná go bhfuil na barraí leithdháilte ort go dlíthiúil agus go gcoinnítear iad ar leith ó shócmhainní an choimeádaí féin.
Cén fáth a gceannaíonn bainc ceannais ór?
Coinníonn bainc ceannais ór mar chuid dá gcúltacaí airgeadra mar nach mbraitheann sé ar aon stát eile. Sa tríú ráithe de 2026 cheannaigh siad 321.2 tonna glan, de réir an World Gold Council. Ó Eanáir go Meán Fómhair 2026 ba é 675 tonna an figiúr, 6% níos mó ná sa tréimhse chéanna den bhliain roimhe.
Ní thuairiscítear ach cuid de seo go hoifigiúil: sa tríú ráithe, níor sannadh thart ar 63% de na ceannacháin d’aon cheannaitheoir. Ba iad People’s Bank of China le 63 tonna agus Banc Náisiúnta na Polainne le 40 tonna na ceannaitheoirí tuairiscithe ba mhó. Sna deich mbliana go 2024, b’ionann bainc ceannais agus thart ar 21% den ghlanéileamh, de réir an World Gold Council.
Tacaíonn an t-éileamh seo leis an margadh, ach ní ráthaíocht é. Is féidir le bainc ceannais a gceannacháin a laghdú nó fiú díol am ar bith.
Conas a d’iompair ór i ngéarchéimeanna?
Meastar gur tearmann sábháilte é ór. Tá fianaise ann air sin, ach níl riail ann gan eisceacht. Le linn na géarchéime airgeadais domhanda, d’ardaigh praghas an óir 21% i ndollair SAM ó Nollaig 2007 go Feabhra 2009, fad a thit scaireanna go géar ar fud an domhain. Bhí ór sa dearfach freisin le linn thitimí an mhargaidh stoc in 2020 agus 2022, de réir an World Gold Council.
Léiríonn an World Gold Council freisin gur gnách go n-iompaíonn an comhghaol idir ór agus scaireanna diúltach le linn tuairteanna margaidh an-ghéara. Is féidir le hór punann a chobhsú i dtréimhsí den sórt sin, mar sin. Ach níl sé díolmhaithe ó thitimí: le linn díolacháin ghéara, díoltar ór freisin, mar shampla nuair a bhíonn leachtacht ag teastáil ó infheisteoirí.
An boilgeog é praghas an óir?
Tar éis ardú láidir, ardaítear ceist bhoilgeog phraghas an óir go rialta. Ní féidir í a fhreagairt go dáiríre, mar níl a fhios ag aon duine cad é an praghas “ceart” ar ór. Léiríonn an stair, áfach, cé chomh domhain is féidir le cúlú a bheith.
In 1980 ba é US$615 an unsa meánphraghas an óir; in 1999 ní raibh ann ach US$279 – titim de thart ar 55% i meáin bhliantúla thar bheagnach fiche bliain. Bhí 2026 luaineach freisin: ag deireadh mhí Eanáir shroich ór buaicphraghas de US$5,589.38; an 4 Samhain 2026 bhí an praghas thart ar US$4,061, breis is 27% níos ísle.
San fhadtéarma, bíonn luaineacht de thart ar 16% sa bhliain ar an meán ag ór (luaineacht bhliantúlaithe, anailís BullionVault thar sé scór bliain). Ba chóir go mbeadh duine a cheannaíonn ór in ann titimí den mhéid sin a sheasamh.
Gan ús, ach le costais
Ní ghineann ór aon ioncam leanúnach: gan ús, gan díbhinní, gan cíos. Is é an t-aon toradh ná ardú praghais a d’fhéadfadh tarlú. Nuair a ardaíonn rátaí úis, éiríonn sé níos lú tarraingteach ór a choinneáil i gcomparáid le hinfheistíochtaí a íocann ús.
Ansin tá costais ann: an phréimh os cionn luach an mhiotail íon, an difríocht idir an praghas ceannaigh agus an praghas díola, agus stóráil agus árachas. Sa Ghearmáin, faigheann ór cóir chánach fhabhrach. Faoi § 25c UStG (Acht CBL na Gearmáine), tá ór infheistíochta díolmhaithe ó CBL. Clúdaíonn sé seo barraí d’íonacht 995/1000 ar a laghad agus boinn de 900/1000 ar a laghad a buaileadh tar éis 1800 agus atá nó a bhí ina ndlíthairgeadh.
Faoi § 23 EStG (Acht Cánach Ioncaim na Gearmáine), tá gnóthachain ó dhíol saor ó cháin sa Ghearmáin má théann níos mó ná bliain thart idir an ceannach agus an díol. Laistigh den tréimhse sin, fanann gnóthachain saor ó cháin fad is atá gnóthachain iomlána na n-idirbheart díolacháin príobháideach sa bhliain féilire faoi bhun €1,000.
Buntáistí agus míbhuntáistí in amharc amháin
Braitheann sé ar do thréimhse infheistíochta agus ar do dhúil i riosca an oireann ór duit. Ní ionadach ar chomhairle infheistíochta é an leathanach seo.
- Ar a shon: gan riosca mainneachtana féichiúnaí le húinéireacht fhisiciúil
- Ar a shon: intrádála agus aitheanta ar fud an domhain
- Ar a shon: cobhsaitheach go minic i ngéarchéimeanna roimhe seo
- Ar a shon: sa Ghearmáin díolmhaithe ó CBL agus saor ó cháin ioncaim tar éis bliana
- Ina choinne: gan ús ná díbhinní
- Ina choinne: luaineacht shuntasach agus tréimhsí fada caillteanais indéanta
- Ina choinne: costais ar phréimh, ar dhifríocht praghais, ar stóráil agus ar árachas


