Euro Digiteach 2026: 10 Miotas agus Pointí Cáinte i bhFíricsheiceáil

14 Meán Fómhair 2026
An bhfuil tú réidh chun triail a bhaint as Spargold?
Déan infheistíocht go héasca i miotail lómhara fisiciúla.

Déan infheistíocht go héasca i miotail lómhara fisiciúla.
Tá an díospóireacht faoin euro digiteach ag dul ar aghaidh de réir patrúin aisteach níos mó ná riamh.
Tugann taobh amháin rabhadh faoi fhaireachas, airgead in-ríomhchláraithe agus deireadh le hairgead tirim.
Dearbhaíonn an taobh eile gur „miotais“ iad go leor de na faitíos seo gan mhoill.
Tá an dá chur chuige róshimplí.
Mar ní hé an t-euro digiteach an t-euro faireachais atá socraithe cheana féin, ná ní leagan leictreonach de nóta 20 euro é ach an oiread.
Agus is ar an ábhar sin go díreach is fiú breathnú ar an méid atá le cinneadh i ndáiríre.
Déantar dearmad air sin uaireanta sa díospóireacht.
Tá an próiseas reachtach ar siúl.
Ar an 9 Iúil 2026, vótáil Parlaimint na hEorpa le 416 vóta i gcoinne 169 chun caibidlíocht a thosú leis an gComhairle.
Ní chinnfidh an BCE (Banc Ceannais na hEorpa) ar an eisiúint iarbhír go dtí go mbeidh an creat dlíthiúil i bhfeidhm. Tá an banc ceannais ag obair faoi láthair i dtreo tabhairt isteach féideartha 2029.
Tá go leor sonraí ríthábhachtacha fós mar ábhar caibidlíochta polaitiúla dá bhrí sin.
Is ar an ábhar sin nár cheart an „all-clear“ a thabhairt don todhchaí ar fad inniu, ná tréithe nach bhfuil socraithe ar chor ar bith a mhaíomh.
De réir na dréachta reatha, tá sé i gceist gur rogha íocaíochta bhreise a bheidh ann i ndáiríre.
Deir an BCE go sainráite nár cheart iallach a chur ar aon duine an t-euro digiteach a úsáid.
Tá an próiseas reachtach comhthreomhar maidir le hairgead tirim níos suimiúla fós.
Tá an AE ag iarraidh a sheasamh a neartú go sainráite. Tá an Chomhairle ag iarraidh oibleagáid leathan chun airgead tirim a ghlacadh a chinntiú agus iallach a chur ar na ballstáit rochtain leordhóthanach ar airgead tirim a ráthú.
Dá bhrí sin, níl an maíomh go gciallaíonn tabhairt isteach an euro dhigitigh go bhfuil deireadh le hairgead tirim socraithe cheana féin comhoiriúnach leis an gcreat dlíthiúil reatha.
Ní chiallaíonn sé sin, áfach, go mbeadh imní faoin mbonneagar airgid thirim fadtéarmach neamhréasúnach go bunúsach.
Mar is dhá rud dhifriúla iad an dlí agus iompar íocaíochta iarbhír.
Is é seo an analaí is mealltaí b’fhéidir – agus an ceann is fadhbaí ag an am céanna.
Tá cosúlachtaí ann.
Airgead bainc ceannais a bheadh sa dá rud.
Ach tá tréithe ag airgead tirim atá deacair a mhacasamhlú go hiomlán go digiteach.
Oibríonn nóta 50 euro gan chuntas, fón póca, soláthar cumhachta nó soláthraí seirbhíse íocaíochta.
Agus go bunúsach ní fhágann íocaíocht airgid thirim aon lorg idirbhirt leictreonach lárnach.
I gcodarsnacht leis sin, teastaíonn bonneagar teicniúil ón euro digiteach.
Caithfidh fiú réiteach as líne atá neamhdhíobhálach don phríobháideacht a bheith in ann cosc a chur ar an aonad airgid dhigitigh céanna a chaitheamh níos mó ná uair amháin.
Sin é an fáth go bhfuil fiú an Bord Eorpach um Chosaint Sonraí (EDPB) ag plé go dian leis an gceist maidir le conas is féidir réiteach as líne atá cosúil le hairgead tirim i ndáiríre a dhearadh go teicniúil.
Is sprioc-íomhá é airgead tirim digiteach dá bhrí sin – ní comhionannas teicniúil foirfe é.
Tá.
Ach is airgead bainc tráchtála é den chuid is mó.
Is éileamh ar an mbanc iad na 5,000 euro i gcuntas reatha.
I gcodarsnacht leis sin, airgead bainc ceannais a bheadh san euro digiteach.
Is difríocht bhunúsach í sin.
Sin go díreach ceann de na hargóintí is láidre i bhfabhar an euro dhigitigh:
Cén fáth nár cheart go mbeadh rochtain dhigiteach ag an saoránach ar airgead poiblí an bhainc ceannais i ndomhan atá ag éirí níos gan airgead tirim?
Is ceist dhlisteanach í.
B’fhéidir.
Ach níor cheart déileáil leis sin mar fhíric atá cruthaithe cheana féin.
Tá ceanglais chosanta fhairsinge i ndréacht reatha na Parlaiminte. Go háirithe, níor cheart go bhfaigheadh an BCE rochtain ar shonraí aitheantais pearsanta daoine nádúrtha.
Tá sé i gceist go mbeadh íocaíochtaí as líne deartha le bheith thar a bheith neamhdhíobhálach don phríobháideacht.
Is meicníochtaí cosanta suntasacha iad seo.
Ach d’iarr an EDPB agus an EDPS ráthaíochtaí breise cosanta sonraí freisin.
Is é an seasamh dáiríre dá bhrí sin:
Is féidir an t-euro digiteach a dhearadh le bheith níos neamhdhíobhálaí don phríobháideacht ná go leor córas íocaíochta tráchtála atá ann cheana féin. Cibé an gcomhlíonann sé an gealltanas seo go hiomlán, braitheann sé sin ar an dlí deiridh agus ar an gcur i bhfeidhm teicniúil.
Níl aon fhianaise air sin sa phacáiste reachtach reatha.
A mhalairt ar fad.
Tá an AE ag obair go comhthreomhar ar rialachán chun glacadh le hairgead tirim agus rochtain air a neartú.
Ba cheart idirdhealú a dhéanamh idir dhá cheist, áfach:
An bhfuil sé beartaithe deireadh a chur le hairgead tirim?
De réir an staid reatha: níl.
An féidir le tábhacht shóisialta an airgid thirim laghdú san fhadtéarma mar sin féin?
Ar ndóigh.
Braitheann sé sin go mór ar iompar iarbhír tomhaltóirí, banc agus na tráchtála.
Ní miotas é seo, ach ceann de na spriocanna polaitiúla dearbhaithe.
Tá an Eoraip ag brath go mór ar sholáthraithe príobháideacha idirnáisiúnta in idirbhearta íocaíochta leictreonacha.
Luann an Chomhairle uathriail straitéiseach, slándáil eacnamaíoch agus athléimneacht go sainráite mar réasúnaíocht don euro digiteach.
Cibé an mbaineann an tionscadal na spriocanna seo amach i ndáiríre, is ceist eile í sin.
Ní rath cruthaithe é sprioc pholaitiúil fós.
De réir an mhúnla atá beartaithe faoi láthair: ní bheidh.
Dearbhaíonn an BCE go sainráite nár cheart go mbeadh an t-euro digiteach ina airgead in-ríomhchláraithe – is é sin, airgead nach féidir a úsáid a theorannú go teicniúil, mar shampla, do tháirgí, d’áiteanna nó do thréimhsí ama áirithe.
Tá sé seo tábhachtach.
Ach is féidir leis an bplé leanúint ar aghaidh anseo freisin.
Mar is féidir le saoránaigh a fhiafraí, ar ndóigh, cad iad na hinniúlachtaí ba cheart a bheith ag reachtóirí agus ag an mbanc ceannais san fhadtéarma.
Is é an freagra ceart air sin ná teorainn dhlíthiúil láidir.
Ní hé an cúiseamh go bhfuil an cheist féin míchuí.
Níl sé i gceist go mbeadh an t-euro digiteach ina stór luacha neamhtheoranta.
Tá uasmhéideanna beartaithe chuige sin.
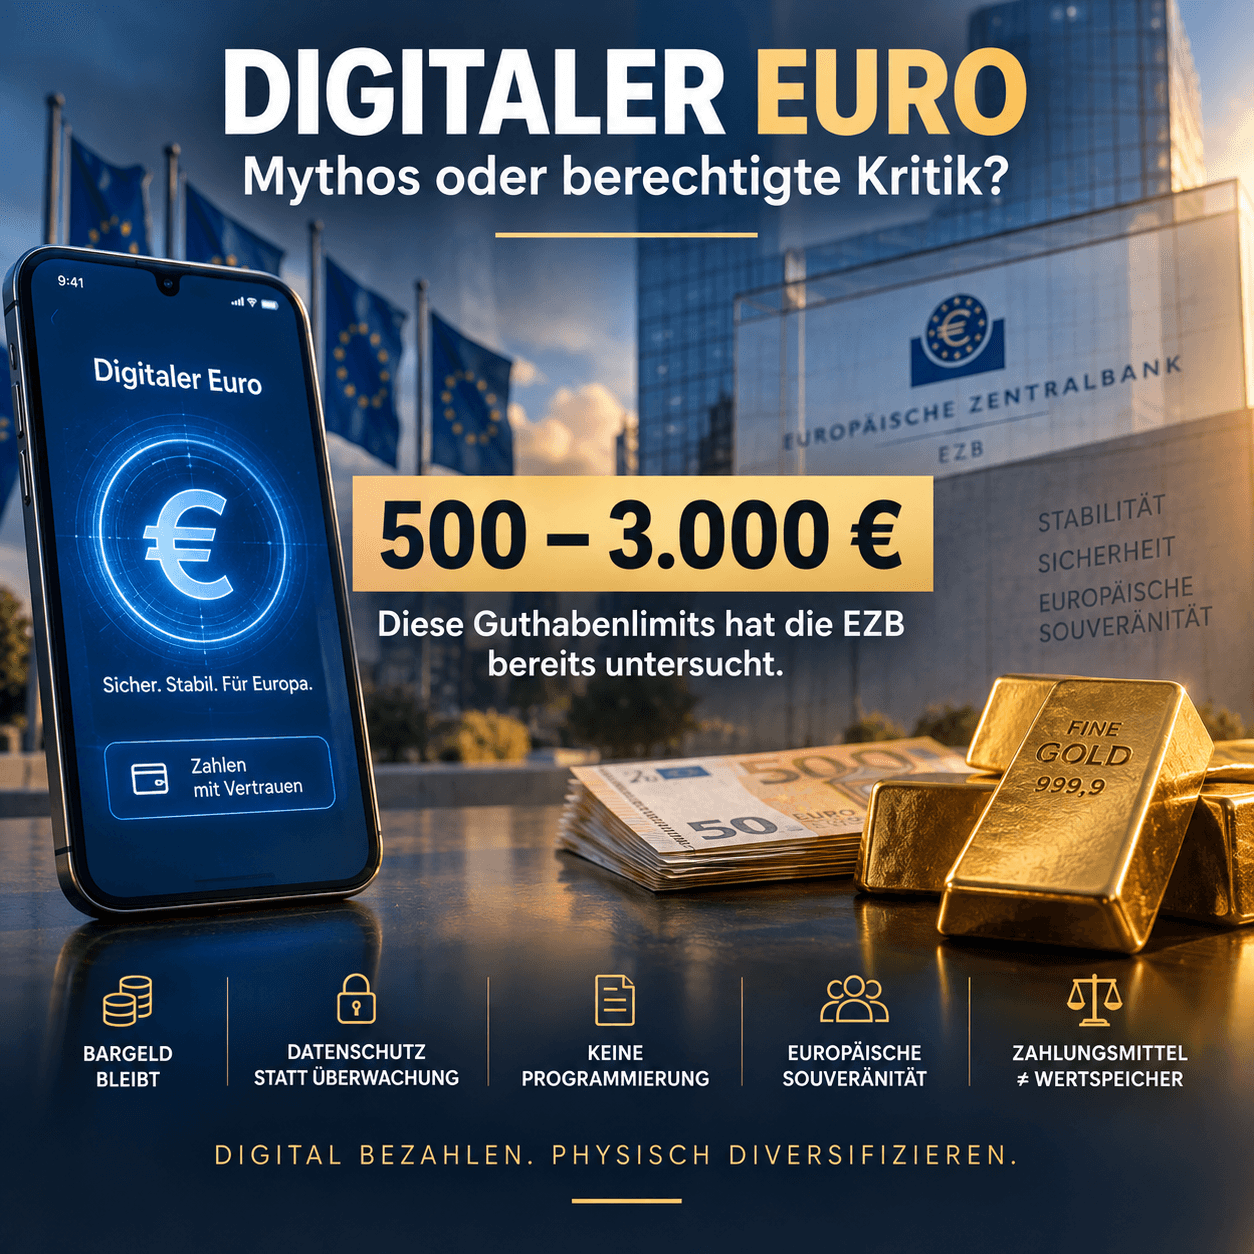
Scrúdaigh an BCE, ar iarratas ó Pharlaimint na hEorpa, cásanna le huasteorainneacha idir 500 agus 3,000 euro. Ní cinneadh é sin fós ar an leibhéal deiridh.
Tá an cúlra sothuigthe.
Dá bhféadfadh saoránaigh iarmhéideanna bainc a thiontú ina n-airgead bainc ceannais gan teorainn, d’fhéadfadh suimeanna ollmhóra sreabhadh amach as bainc thráchtála go han-tapa i ngéarchéim bhaincéireachta.
Das könnte einen Bank Run sogar beschleunigen.
Sin go díreach an fáth a bhfuil sé i gceist an méid a theorannú.
Agus éiríonn sé suimiúil ó thaobh coincheapa de anseo:
Tá sé i gceist gur airgead a bheidh san euro digiteach – ach go comhfhiosach ní stór luacha iomlán neamhtheoranta é.
Is ar éigean go bhféadfadh an t-euro digiteach agus an t-ór a bheith níos difriúla.
Bheadh an t-euro digiteach:
digiteach,
airgead bainc ceannais stáit,
optamaithe le haghaidh íocaíochtaí,
teoranta ó thaobh méide de de réir cosúlachta
agus gan ús.
Is é an t-ór fisiceach:
analógach,
ní modh íocaíochta don saol laethúil é,
ní gealltanas ó bhanc ceannais é,
ní féidir é a mhéadú trí chinneadh ón mbanc ceannais
agus mar sheilbh fhisiceach, níl sé ag brath ar theorainn iarmhéid arna socrú ag an BCE.
Ní chiallaíonn sé sin ar chor ar bith gur „airgead níos fearr“ é an t-ór.
Comhlíonann an dá rud feidhmeanna go hiomlán difriúil.
Is ar an ábhar sin go díreach atá an chomparáid suimiúil.
Teastaíonn córais íocaíochta dhigiteacha éifeachtacha ó gheilleagar nua-aimseartha.
Is beag amhras atá air sin.
Is é an cheist is suimiúla ná:
An gcaithfidh gach cineál sócmhainne a bheith digiteach go hiomlán dá bhrí sin?
Ní leanann an dara ceann as an gcéad cheann.
B’fhéidir go bhfeicfimid dhá fhorbairt chomhthreomhara fiú.
Tá ár gcuid idirbheart íocaíochta ag éirí níos digiteacha i gcónaí.
Ag an am céanna, tá bainc ceannais agus infheisteoirí príobháideacha fós ag lorg sócmhainní atá ann lasmuigh de chórais éilimh dhigiteacha amháin.
Tá an t-ór orthu sin.
Ní gá diúltú don euro digiteach chun ceisteanna criticiúla a chur.
Agus ní gá tacaíocht a thabhairt dó chun maímh bhréagacha a dhiúltú.
Tá roinnt meicníochtaí cosanta thar a bheith láidir sna pleananna reatha.
Níl aon deireadh beartaithe le hairgead tirim.
Níl aon ríomhchlárú sainchuspóireach beartaithe.
Ceanglais chosanta sonraí.
Cumas as líne.
Ag am céanna, tá ceisteanna dlisteanacha fós ann.
Conas a oibríonn cosaint sonraí go praiticiúil?
Cé chomh láidir is atá an réiteach as líne?
Cé a chinneann ar uasteorainneacha iarmhéid san fhadtéarma?
Cad iad na cumhachtaí atá ag an BCE?
Conas a athraíonn an gaol idir bainc thráchtála agus an banc ceannais?
Agus thar aon rud eile:
Cad iad na rialacha a bheidh i bhfeidhm ní hamháin ag an seoladh in 2029 – ach deich nó fiche bliain ina dhiaidh sin?
Ní teoiricí comhcheilge iad seo.
Is ceisteanna iad seo faoi ailtireacht institiúideach ár n-airgid amach anseo.
Agus b’fhéidir gur cheart dúinn an díospóireacht a bheith againn ansin go díreach.
Ní hé:
Euro digiteach – go maith nó go dona?
Ach:
Cad iad na tréithe nach mór a bheith ag airgead ionas go mbeidh muinín againn as fiú i ndomhan atá digiteach go hiomlán?
Fan fadradharcach
Le meas, Helge Peter Ippensen