USA võlg nagu pärast maailmasõda: miks see on kulla jaoks oluline

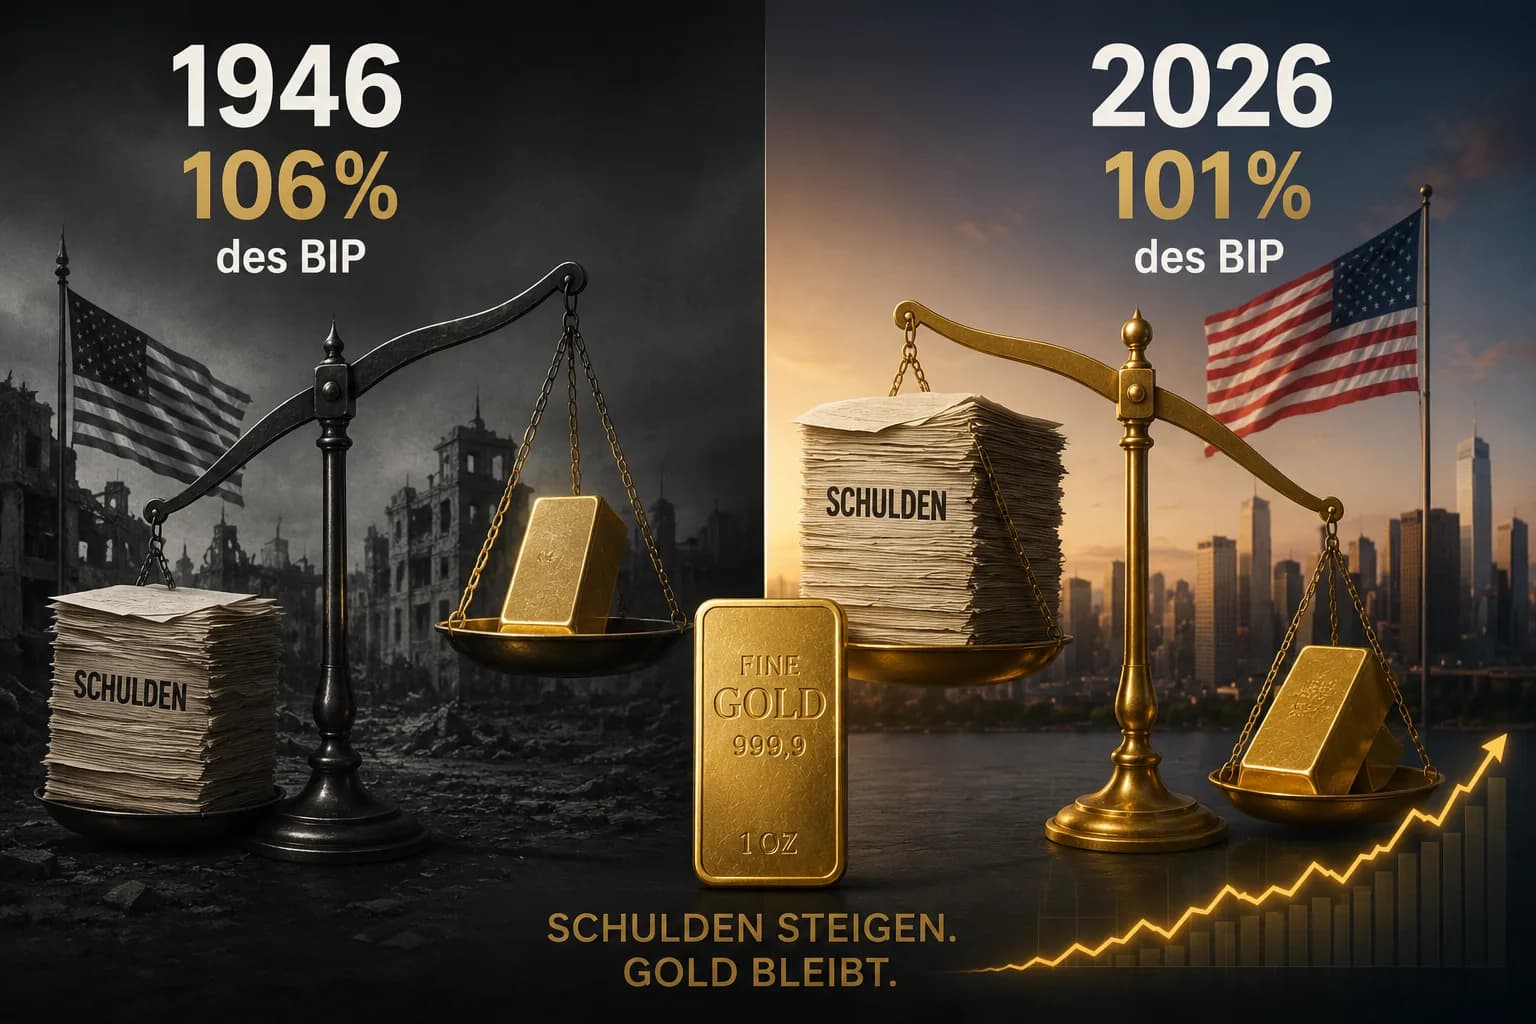
USA võlg läheneb maailmasõja aegsele rekordile – kuid seekord on midagi teisiti
101% USA sisemajanduse koguproduktist (SKP).
Nii kõrge on Congressional Budget Office'i praeguse prognoosi kohaselt 2026. aastal avalikkuse käes olev USA föderaalvõlg.
Ajalooline rekord?
106% – aastal 1946.
Vahetult pärast Teist maailmasõda.
Seega liigub Ameerika riigivõlg taas suurusjärgus, mis saavutati viimati pärast globaalset sõda.
Kuid see võrdlus on esmapilgul eksitav.
Esimene eksiarvamus: USA oli pärast Teist maailmasõda sama võlgades kui täna
Majandustulemustega mõõdetuna on suurusjärk tõepoolest sarnane.
Kuid majanduslikud olukorrad ei saaks olla veelgi erinevamad.
1946. aastal väljus USA oma ajaloo suurimast sõjalisest konfliktist.
Erakordne võlgnevus oli erakordse mobilisatsiooni tulemus.
Pärast seda juhtus midagi otsustavat:
Võlasuhe langes.
Majanduskasv, inflatsioon ning ajutised eelarveülejäägid või väiksemad defitsiidid vähendasid võlakoormust võrreldes majandustulemustega aastakümnete jooksul oluliselt.
2026. aastal on lähtepositsioon teistsugune.
USA ei ole maailmasõja lõpus.
Sellest hoolimata prognoosib Congressional Budget Office käesolevaks eelarveaastaks defitsiiti umbes 1,9 triljonit dollarit ehk 5,8% SKP-st.
Tegelik probleem algab alles pärast 2026. aastat
Veelgi märkimisväärsem on edasine prognoos.
CBO ei eelda, et võlasuhe pärast selle kõrge taseme saavutamist uuesti langeb.
Vastupidi.
| Aasta | USA avalikkuse käes olev võlg %-na SKP-st |
|---|---|
| 1946 | 106 % |
| 2026 | ca. 101 % |
| 2030 | ca. 108 % |
| 2036 | ca. 120 % |
| 2056 | ca. 175 % |
Kehtivate seadusandlike raamtingimuste kohaselt ületaks võlasuhe 2030. aasta paiku 1946. aasta rekordi.
2036. aastal oleks see umbes 120%.
Ja CBO pikaajalises prognoosis ulatub määr 2056. aastal umbes 175%-ni SKP-st.
See on otsustav erinevus sõjajärgse ajaga võrreldes.
Sel ajal oli võla tipphetk USA jaoks seljataga. Täna võib see veel ees seista.
Samal ajal ületati 40 triljoni dollari piir
Suhteline võlgnevus on vaid üks pool loost.
18. augustil 2026 ületas USA kogu föderaalvõlg esimest korda 40 triljonit dollarit.
Sellest umbes 32,3 triljonit dollarit moodustasid turul kaubeldavad Treasury väärtpaberid ja umbes 7,8 triljonit dollarit riigisisesed nõuded.
Absoluutne arv üksi ütleb aga vähe võla jätkusuutlikkuse kohta.
Otsustavamad on majandustulemused, tulud ja finantseerimiskulud.
Ja just seal muutub areng huvitavaks.
Teine eksiarvamus: 40 triljonit dollarit tähendab kohest riigipankrotti
Ei.
Ameerika Ühendriigid võtavad võlgu oma valuutas.
Dollar jääb kõige olulisemaks rahvusvaheliseks reservvaluutaks.
USA riigivõlakirjade turg on jätkuvalt üks maailma suurimaid ja likviidsemaid kapitaliturge.
Seetõttu ei ole vahetu probleem järgmine:
Kas Ameerika suudab homme oma 40 triljonit dollarit tagasi maksta?
Olulisem küsimus on:
Kui palju maksab selle võlamäe püsiv finantseerimine?
Intressimäärad muudavad arvutust
Aastaid suutis USA kasvavat võlga finantseerida ajalooliselt madalate intressimääradega.
See keskkond on muutunud.
2026. aasta augustis tõusid USA riigivõlakirjade pikaajalised tootlused tasemele, mida polnud saavutatud peaaegu kaks aastakümmet.
30-aastaste Treasury võlakirjade tootlus ületas kohati 5%.
See kõlab esialgu abstraktselt.
Riigi jaoks, mille võlamägi on üle 40 triljoni dollari, on erinevus madalate ja kõrgete refinantseerimisintresside vahel aga tohutu.
CBO ootab, et netointressikulud tõusevad umbes 3,3%-lt SKP-st 2026. aastal 4,6%-ni 2036. aastal.
Seeläbi nõuab minevik üha suuremat osa tulevastest riigituludest.
Ja siin muutub kuld huvitavaks
Mitte sellepärast, et kasvav riigivõlg tähendaks automaatselt kulla hinna tõusu.
See lihtne võrrand ei toimi.
Kuld reageerib samaaegselt reaalintressidele, dollari käekäigule, inflatsiooniootustele, geopoliitilistele riskidele ja Federal Reserve'i rahapoliitikale.
Kõrged võlakirjade tootlused võivad kulda isegi survestada.
Seos riigivõla ja kulla vahel on seetõttu sügavam.
USA riigivõlakiri on omaniku jaoks vara.
Ameerika Ühendriikide jaoks on see sama võlakiri võlg.
Pangahoius on kliendi jaoks vara.
Panga jaoks on see kohustus.
Füüsiline kuld toimib teisiti.
See ei ole kellegi kohustus.
Just seetõttu jätkavad keskpangad kulla ostmist
See omadus näib muutuvat taas olulisemaks ka rahvusvahelises reservisüsteemis.
Keskpangad ostsid ainuüksi 2026. aasta teises kvartalis netoostuna 289 tonni kulda.
Taustaks ei ole ainult Ameerika riigivõlg.
Oma rolli mängivad ka diversifitseerimine, geopoliitilised riskid, sanktsioonid ja vastaspoole riskide vähendamine.
Seetõttu oleks vale järeldada USA kasvavast võlast vahetult eelseisvat põgenemist dollarist.
Dollar jääb domineerivaks.
Aga keskpangad diversifitseerivad.
Ja kuld on üks selle arengu kasusaajatest.
1946 ja 2026: otsustav erinevus
Võib-olla ei ole seetõttu kõige huvitavam mitte kahe aasta sarnasus.
Vaid nende erinevus.
1946. aastal olid maailmasõda ja massiivne riiklik mobilisatsioon USA jaoks seljataga.
Pärast seda langes võlasuhe aastakümnete jooksul.
2026. aastal on määr taas umbes 101% SKP-st.
Kuid CBO ei prognoosi langust.
See prognoosib:
108% aastal 2030.
120% aastal 2036.
175% aastal 2056.
Loomulikult ei ole pikaajalised prognoosid ennustused. Maksupoliitika, kulutused, kasv, inflatsioon ja intressimäärad võivad arengut oluliselt muuta.
Aga just selleks on sellised prognoosid väärtuslikud:
Need näitavad, kuhu praegune kurss teatud eeldustel viib.
1946. aastal oli suur võlgnevus erakordse kriisi tulemus. 2026. aastal ähvardab see muutuda normaalseisundiks.
Ja võib-olla on just see arv, mida kulla investorid peaksid jälgima.
Mitte 40 triljonit.
Vaid 101 protsenti – tõusutrendiga.
Jääge ettenägelikuks
Teie Helge Peter Ippensen
Vaata ka
Säästuplaan
Seadistage oma automaatne väärismetallide säästuplaan. Investeerige füüsilisse kulda, hõbedasse ja plaatinasse turvalise hoiustamisega alates vaid 5 eurost.
Kulla hind
Kulla hind reaalajas eurodes ja dollarites: hind grammi, untsi ja kilogrammi kohta, graafik, päeva kõrgeim ja madalaim, hinnad proovi järgi ja hinna areng.
Hoiustamine
Hoiustage kulda, hõbedat ja plaatinat The Reserve’is Singapuris. Ehtsus kontrollitud, kindlustatud, 100% füüsiline, auditeeritud ja väljaspool ELi pangandussüsteemi. Maksuvaba tolliladu.
Kas olete valmis proovima Spargoldi?
Investeerige lihtsalt füüsilistesse väärismetallidesse.


