Debatten om den digitale euro følger i stigende grad et mærkeligt mønster.
Den ene side advarer mod overvågning, programmerbare penge og afskaffelsen af kontanter.
Den anden side afviser hurtigt mange af disse bekymringer som „myter“.
Begge parter gør det for enkelt.
For den digitale euro er hverken den allerede besluttede overvågnings-euro eller blot en elektronisk udgave af en 20-euro-seddel.
Og netop derfor er det værd at se nærmere på det, der rent faktisk skal besluttes.
Det bliver indimellem glemt i debatten.
Lovgivningsprocessen er i gang.
Den 9. juli 2026 stemte Europa-Parlamentet med 416 mod 169 stemmer for at indlede forhandlinger med Rådet.
Først når de juridiske rammer er på plads, beslutter ECB den faktiske udstedelse. Centralbanken arbejder i øjeblikket hen imod en mulig indførelse i 2029.
Mange afgørende detaljer er derfor stadig genstand for politiske forhandlinger.
Netop derfor bør man i dag hverken afblæse faren for altid eller påstå egenskaber, som slet ikke er vedtaget.
Ifølge det nuværende udkast skal den faktisk være en ekstra betalingsmulighed.
ECB udtaler udtrykkeligt, at ingen skal tvinges til at bruge den digitale euro.
Endnu mere interessant er den parallelle lovgivningsproces vedrørende kontanter.
EU ønsker udtrykkeligt at styrke kontanternes stilling. Rådet vil sikre en omfattende pligt til at modtage kontanter og forpligte medlemsstaterne til at sikre tilstrækkelig adgang til kontanter.
Påstanden om, at indførelsen af den digitale euro allerede betyder den besluttede afskaffelse af kontanter, er derfor ikke forenelig med de nuværende juridiske rammer.
Det betyder dog ikke, at bekymringer om den langsigtede kontantinfrastruktur grundlæggende er irrationelle.
For lovgivning og faktisk betalingsadfærd er to forskellige ting.
Det er måske den mest fængende – og samtidig mest problematiske – analogi.
Der er lighedspunkter.
Begge dele ville være centralbankpenge.
Men kontanter besidder egenskaber, som er svære at genskabe fuldstændigt digitalt.
En 50-euro-seddel fungerer uden konto, mobiltelefon, strømforsyning eller betalingstjenesteudbyder.
Og en kontantbetaling efterlader som udgangspunkt ikke et centralt elektronisk transaktionsspor.
Den digitale euro kræver derimod en teknisk infrastruktur.
Selv en privatlivsvenlig offline-løsning skal kunne forhindre, at den samme digitale pengeenhed bliver brugt flere gange.
Derfor beskæftiger selv Det Europæiske Databeskyttelsesråd sig intensivt med spørgsmålet om, hvordan en faktisk kontantlignende offline-løsning kan udformes teknisk.
Digitale kontanter er derfor et målbillede – ikke en perfekt teknisk ligestilling.
Ja.
Men overvejende er der tale om forretningsbankpenge.
De 5.000 euro på en lønkonto er et krav mod banken.
Den digitale euro ville derimod være centralbankpenge.
Det er en fundamental forskel.
Netop her ligger et af de stærkeste argumenter for den digitale euro:
Hvorfor skulle borgeren i en stadig mere kontantløs verden ikke have digital adgang til offentlige centralbankpenge?
Spørgsmålet er legitimt.
Måske.
Men det bør ikke behandles som en allerede bevist kendsgerning.
Det nuværende parlamentsudkast indeholder vidtrækkende beskyttelseskrav. ECB må især ikke få adgang til personhenførbare identifikationsdata for fysiske personer.
Offline-betalinger skal udformes særligt privatlivsvenligt.
Det er betydelige beskyttelsesmekanismer.
Men også EDPB og EDPS har krævet yderligere garantier for databeskyttelse.
Den seriøse holdning er derfor:
Den digitale euro kan konstrueres mere privatlivsvenligt end mange eksisterende kommercielle betalingssystemer. Om den opfylder dette løfte fuldt ud, afhænger af den endelige lov og den tekniske implementering.
Det er der intet belæg for i den nuværende lovgivningspakke.
Tværtimod.
EU arbejder parallelt på en forordning, der skal styrke modtagelse af og adgang til kontanter.
Man bør dog skelne mellem to spørgsmål:
Er afskaffelsen af kontanter planlagt?
Som det ser ud nu: nej.
Kan kontanternes samfundsmæssige betydning alligevel falde på lang sigt?
Naturligvis.
Det afhænger i høj grad af forbrugernes, bankernes og handelens faktiske adfærd.
Dette er ikke en myte, men et af de erklærede politiske mål.
Europa er i høj grad afhængig af internationale private udbydere inden for elektroniske betalinger.
Rådet nævner udtrykkeligt strategisk autonomi, økonomisk sikkerhed og modstandsdygtighed som begrundelser for den digitale euro.
Om projektet rent faktisk når disse mål, er dog et andet spørgsmål.
Et politisk mål er endnu ikke en dokumenteret succes.
Ifølge den nuværende model: nej.
ECB erklærer udtrykkeligt, at den digitale euro ikke skal være programmerbare penge – altså ikke penge, hvis anvendelse teknisk set kan begrænses til for eksempel bestemte varer, steder eller tidsrum.
Det er vigtigt.
Men også her må diskussionen fortsætte.
For borgere må naturligvis spørge, hvilke kompetencer lovgivere og centralbank skal have på lang sigt.
Det rigtige svar på det er en robust lovmæssig begrænsning.
Ikke beskyldningen om, at selve spørgsmålet er useriøst.
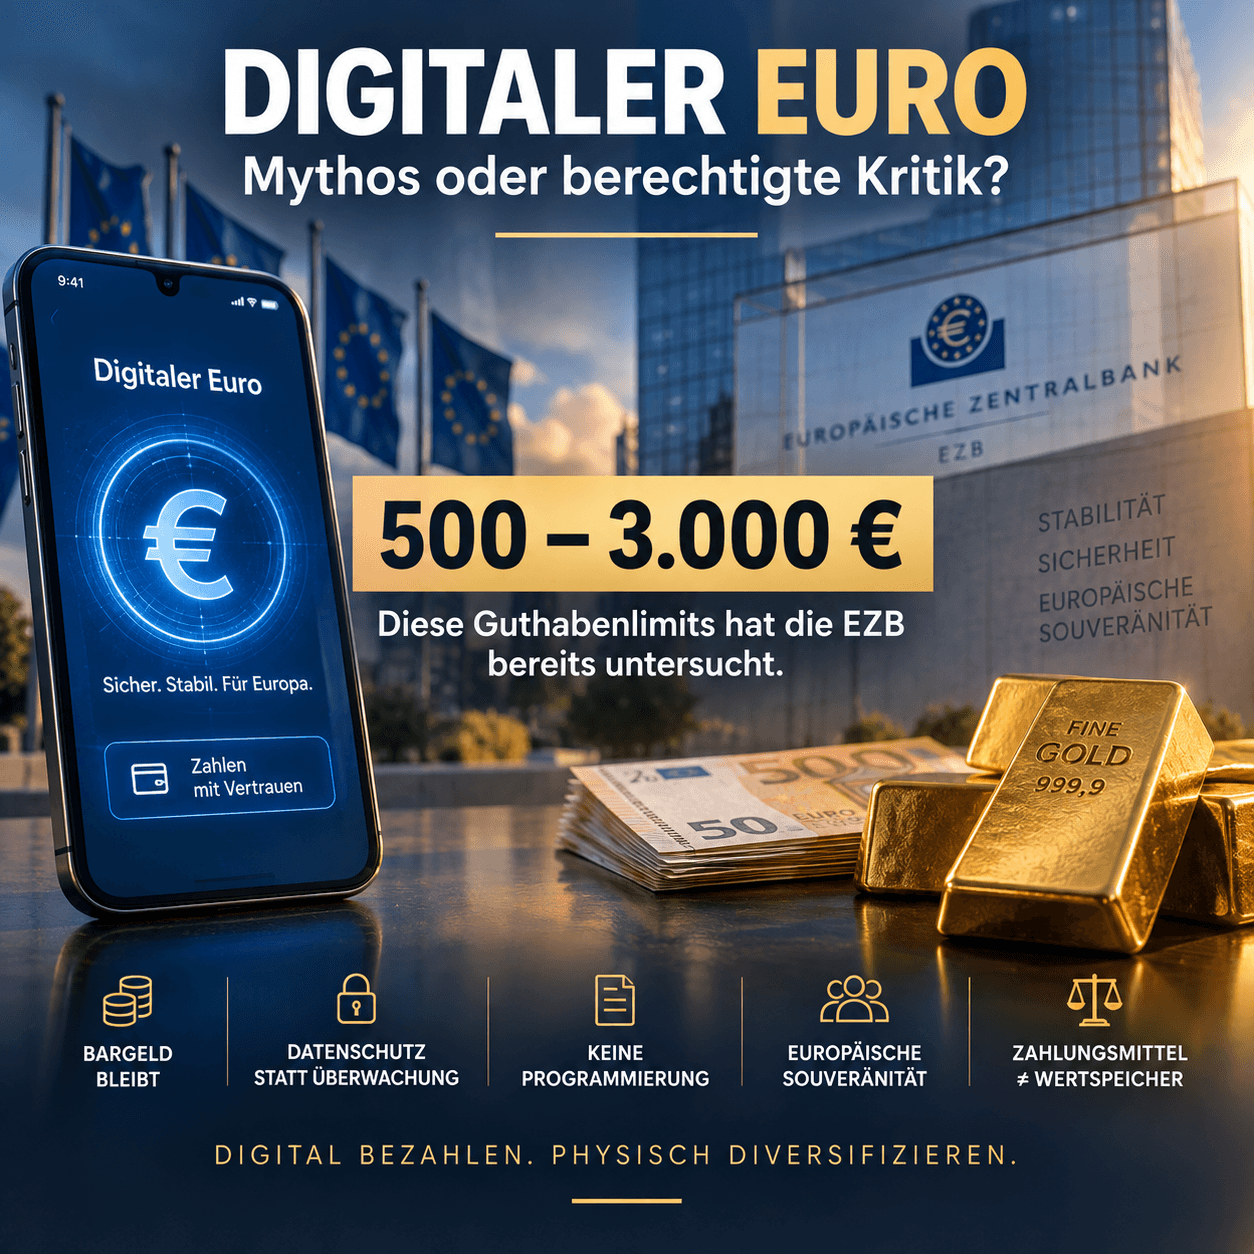
Den digitale euro skal ikke være et ubegrænset værdiopbevaringsmiddel.
Derfor er der planlagt maksimumbeløb.
ECB har efter ønske fra Europa-Parlamentet undersøgt scenarier med loft på mellem 500 og 3.000 euro. Dette er endnu ikke en beslutning om det endelige beløb.
Baggrunden er forståelig.
Hvis borgere ubegrænset kunne veksle bankindeståender til centralbankpenge, kunne enorme beløb i en bankkrise meget hurtigt strømme ud af forretningsbankerne.
Det kunne endda fremskynde et stormløb mod bankerne (bank run).
Netop derfor skal mængden begrænses.
Og her bliver det konceptuelt interessant:
Den digitale euro skal være penge – men bevidst ikke et fuldgyldigt, ubegrænset værdilager.
Den digitale euro og guld kunne næppe være mere forskellige.
Den digitale euro ville være:
digital,
statslige centralbankpenge,
optimeret til betalinger,
sandsynligvis beløbsmæssigt begrænset
og ikke forrentet.
Fysisk guld er:
analogt,
ikke et betalingsmiddel til daglig brug,
ikke et løfte fra en centralbank,
kan ikke øges ved centralbankbeslutning
og er som fysisk besiddelse ikke afhængig af en beløbsgrænse fastsat af ECB.
Det betyder på ingen måde, at guld er „bedre penge“.
Begge opfylder vidt forskellige funktioner.
Netop derfor er sammenligningen interessant.
En moderne økonomi har brug for effektive digitale betalingssystemer.
Det er der ikke megen tvivl om.
Det mere spændende spørgsmål er:
Skal enhver form for formue derfor også være fuldstændig digital?
Det ene følger ikke nødvendigvis af det andet.
Måske oplever vi endda to parallelle udviklinger.
Vores betalingsformidling bliver stadig mere digital.
Samtidig søger centralbanker og private investorer fortsat efter aktiver, der eksisterer uden for rent digitale fordringssystemer.
Guld er et af disse aktiver.
Man behøver ikke at afvise den digitale euro for at stille kritiske spørgsmål.
Og man behøver ikke at støtte den for at afvise forkerte påstande.
De nuværende planer indeholder nogle bemærkelsesværdigt stærke beskyttelsemekanismer.
Ingen planlagt afskaffelse af kontanter.
Ingen planlagt formålsprogrammering.
Krav til databeskyttelse.
Offline-funktionalitet.
Samtidig er der stadig berettigede spørgsmål.
Hvordan fungerer databeskyttelse i praksis?
Hvor robust er offline-løsningen?
Hvem beslutter beløbsgrænserne på lang sigt?
Hvilke beføjelser har ECB?
Hvordan ændrer forholdet mellem forretningsbanker og centralbank sig?
Og frem for alt:
Hvilke regler gælder ikke kun ved indførelsen i 2029 – men ti eller tyve år senere?
Det er ikke konspirationsteorier.
Det er spørgsmål om den institutionelle arkitektur for vores fremtidige penge.
Og måske bør vi føre debatten netop dér.
Ikke:
Digital euro – god eller ond?
Men derimod:
Hvilke egenskaber skal penge have, for at vi kan have tillid til dem, selv i en fuldstændig digital verden?
Forbliv fremsynet
Deres Helge Peter Ippensen