Пенсионери: Риск от бедност в напреднала възраст след 43 години трудов стаж – сравнение със злато

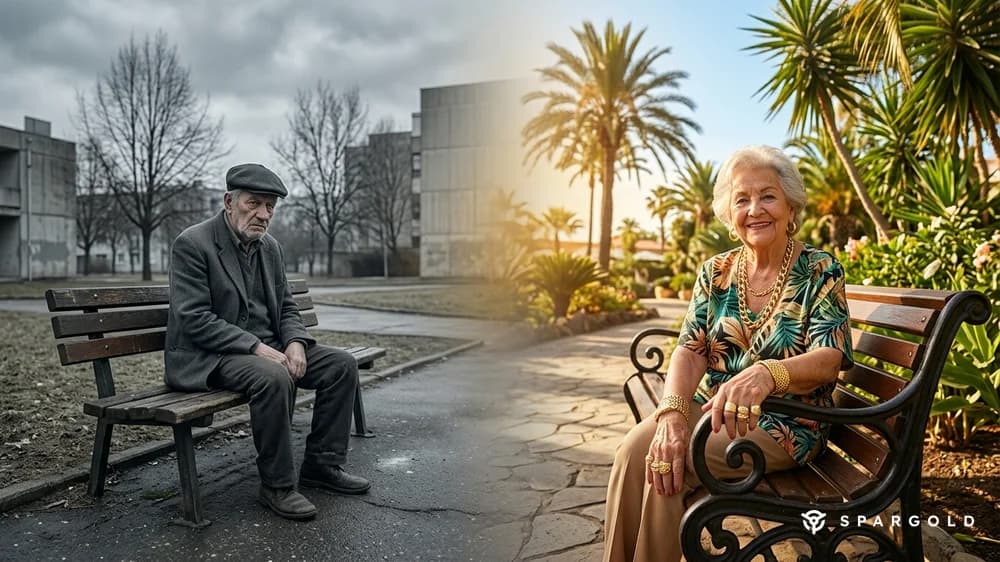
Кратко резюме: Риск от бедност в напреднала възраст след 43 години труд: Тези, които са работили цял живот, често получават държавна пенсия близо до прага на бедността от 1 381 евро. Ако същият човек беше инвестирал паралелно по 200 евро месечно във физическо злато, днес щеше да разполага с около 311 769 евро — почти три пъти повече от внесения капитал от 103 200 евро. Актуално към: 27.09.2026 г.
Риск от бедност в напреднала възраст: Какво носят 43 години труд днес
Един пенсионер, работил 43 години, споделя: държавната пенсия едва стига за живот. Той не е изолиран случай, а отражение на системно погрешно развитие. Според актуални данни на Statistisches Bundesamt, през 2024 г. около 19,4 процента от всички хора над 65 години са били застрашени от бедност. Официалният праг на бедност е 1 381 евро нето на месец за живеещи сами.
Държавната пенсия след 43 години осигурителен стаж: Който внася осигуровки върху среден доход в продължение на 43 години, натрупва 43 пенсионни точки. При текуща стойност на пенсионната точка от 42,52 евро (към юли 2026 г.) това прави 1 828 евро бруто — след удръжките за здравно и социално осигуряване сумата обикновено е значително по-ниска. Тези, които са работили под средния доход — в търговията на дребно, в сферата на грижите, в занаятчийството — се озовават още по-ниско, понякога под прага на бедността от 1 381 евро.
Алтернативата: 200 евро месечно в злато
Нека си представим, че някой през 1983 г. — при започване на професионалния си път — е решил да инвестира по 200 евро месечно във физическо злато. Без планове за спестяване във фондове, без ETF: просто всеки месец купува злато и го съхранява. Какъв би бил резултатът?
Цената на златото в евро през 1983 г. е била около 553 евро за тройунция. Днес, през септември 2026 г., златото се търгува на нива от около 3 760 евро за тройунция. Това съответства на среден годишен темп на растеж (CAGR) от 4,56 процента — изчислен на базата на исторически данни за цената на златото в EUR.
При месечна сложна лихва се получава следният резултат:
- Обща вноска: 103 200 евро (200 евро месечно × 43 години)
- Крайна стойност след 43 години: 311 769 евро
- Печалба от сложна лихва: 208 569 евро
- Мултипликатор: повече от три пъти
От 103 200 евро собствен капитал за четири десетилетия са станали 311 769 евро — без активно управление, без такси за фондове, без риск от контрагента.
Какво означава това: Пенсия срещу злато в директно сравнение
Държавна пенсия: Разходопокривна система. Внесените вноски отиват директно при днешните пенсионери. Служителят придобива единствено право — върху бъдещи плащания от бъдещи вноски. При благоприятно демографско развитие това работи добре. При застаряващо общество — като в Германия — системата попада под структурен натиск.
Физическо злато: Не е обещание, нито право на бъдещи плащания — а конкретна собственост. Една унция злато е една унция злато, независимо от демографията, инфлацията или държавните бюджети. Златото не гарантира определена доходност, но защитава покупателната способност за дълги периоди от време.
Разбира се, месечната спестовна вноска е била реална тежест за хората с ниски доходи. Но дори и с наполовина по-малка вноска от 100 евро месечно, след 43 години биха били спестени около 155 885 евро — значителен буфер спрямо оскъдната пенсия.
Пълната таблица: Година по година (200 евро/месец в злато)
Всички стойности се основават на годишен темп на растеж от 4,56 процента (исторически CAGR на цената на златото в EUR 1983–2026) с месечна сложна лихва. Данъците и разходите за покупка не са взети под внимание.
| Година | Внесени | Стойност на портфейла | Фактор |
|---|---|---|---|
| 1 | 2 400 € | 2 450 € | 1,02x |
| 2 | 4 800 € | 5 011 € | 1,04x |
| 3 | 7 200 € | 7 689 € | 1,07x |
| 4 | 9 600 € | 10 490 € | 1,09x |
| 5 | 12 000 € | 13 418 € | 1,12x |
| 6 | 14 400 € | 16 480 € | 1,14x |
| 7 | 16 800 € | 19 681 € | 1,17x |
| 8 | 19 200 € | 23 028 € | 1,20x |
| 9 | 21 600 € | 26 528 € | 1,23x |
| 10 | 24 000 € | 30 187 € | 1,26x |
| 11 | 26 400 € | 34 014 € | 1,29x |
| 12 | 28 800 € | 38 014 € | 1,32x |
| 13 | 31 200 € | 42 198 € | 1,35x |
| 14 | 33 600 € | 46 572 € | 1,39x |
| 15 | 36 000 € | 51 145 € | 1,42x |
| 16 | 38 400 € | 55 927 € | 1,46x |
| 17 | 40 800 € | 60 927 € | 1,49x |
| 18 | 43 200 € | 66 155 € | 1,53x |
| 19 | 45 600 € | 71 621 € | 1,57x |
| 20 | 48 000 € | 77 337 € | 1,61x |
| 21 | 50 400 € | 83 313 € | 1,65x |
| 22 | 52 800 € | 89 562 € | 1,70x |
| 23 | 55 200 € | 96 096 € | 1,74x |
| 24 | 57 600 € | 102 928 € | 1,79x |
| 25 | 60 000 € | 110 071 € | 1,83x |
| 26 | 62 400 € | 117 540 € | 1,88x |
| 27 | 64 800 € | 125 350 € | 1,93x |
| 28 | 67 200 € | 133 515 € | 1,99x |
| 29 | 69 600 € | 142 053 € | 2,04x |
| 30 | 72 000 € | 150.981 € | 2,10x |
| 31 | 74 400 € | 160 315 € | 2,15x |
| 32 | 76 800 € | 170 075 € | 2,21x |
| 33 | 79.200 € | 180 281 € | 2,28x |
| 34 | 81 600 € | 190 951 € | 2,34x |
| 35 | 84 000 € | 202 108 € | 2,41x |
| 36 | 86 400 € | 213 774 € | 2,47x |
| 37 | 88 800 € | 225 972 € | 2,54x |
| 38 | 91 200 € | 238 726 € | 2,62x |
| 39 | 93 600 € | 252 062 € | 2,69x |
| 40 | 96 000 € | 266 006 € | 2,77x |
| 41 | 98 400 € | 280 585 € | 2,85x |
| 42 | 100 800 € | 295 830 € | 2,93x |
| 43 | 103 200 € | 311 769 € | 3,02x |
Често задавани въпроси за бедността в напреднала възраст и златото
Може ли физическото злато да служи като компонент на пенсионното осигуряване?
Златото не е класическо пенсионно осигуряване с фиксирано изплащане, а материален актив за запазване на покупателната способност. В дългосрочен план златото, изчислено в евро, е постигнало годишен темп на растеж от около 4,56 процента. Финансовите експерти препоръчват златото като допълнение — обикновено като част от диверсифициран портфейл наред с държавната пенсия и други форми на спестяване.
Освободена ли е от данъци печалбата от продажба на физическо злато?
В Германия печалбата от продажба на физическо злато след период на притежание от повече от една година е освободена от данъци — за разлика от златните ETF, които подлежат на данък върху капиталовите печалби. Това е данъчно предимство на физическите благородни метали пред много финансови продукти.
Какви са рисковете при златото като пенсионно осигуряване?
Златото не изплаща нито лихви, нито дивиденти и стойността му може да варира значително в междинните периоди. Тези, които попаднат на неблагоприятен пазарен момент точно преди пенсиониране, може да се наложи да продават на ниски цени. Ето защо златото е подходящо преди всичко като дългосрочен компонент — а не като единствена осигуровка за старини.
Източници
- Федерално правителство: Актуализация на пенсиите юли 2026 г. — стойност на пенсионната точка 42,52 евро
- BuergerGeld.org: Над половината от пенсионерите са застрашени от бедност през 2026 г.
- BuergerGeld.org: Стандартна пенсия 2026 — стойност и изчисление
- Goldpreis.de: Цена на златото, историческа и актуална, септември 2026 г.
- BuergerGeld.org: Праг на бедност 2026 — пенсионери под 1 381 евро
- Речник на Spargold: Цена на златото
Този материал не представлява инвестиционен съвет. Всички изчисления се основават на исторически данни за цената на златото и служат за илюстрация. Миналите резултати не са гаранция за бъдещи резултати. Покупката на благородни метали може да бъде свързана с курсови рискове.
Готови ли сте да опитате Spargold?
Инвестирайте лесно в физически благородни метали.


